

Иногда отпуск заканчивается еще до возвращения домой — в тот момент, когда человек открывает банковское приложение и понимает, сколько на самом деле стоили эти «десять дней свободы». Именно поэтому все больше людей пытаются научиться копить заранее, но быстро сталкиваются с другой проблемой: накопления кажутся скучными, сложными и бесконечными. Хотя на практике самые эффективные способы часто выглядят почти незаметно, как игра, привычка или случайное действие в телефоне.
Может ли финансовая дисциплина быть комфортной, а не изматывающей, квалифицированный финансовый консультант, аккредитованный советник Национальной ассоциации специалистов финансового планирования, кандидат физико-математических наук Юлия Мамасуева поделилась с изданием «О финансах и не только».
— Почему людям так сложно копить именно на отпуск?
— Потому что отпуск большинство воспринимает как эмоциональную цель, а не как финансовый проект.
Когда человек думает о путешествии, он представляет море, отдых, впечатления — но редко связывает это с системным планированием денег. В итоге накопления постоянно откладываются «на потом», а в последний момент начинаются стресс и попытки срочно найти нужную сумму.
— Можно ли научиться откладывать без ощущения постоянных ограничений?
— Да, и это как раз самый правильный подход. Накопления не должны превращаться в режим выживания. Это не про жесткую экономию, а про грамотное распределение ресурсов. Очень важно, чтобы процесс был психологически комфортным. Тогда человек не бросает его через две недели, а постепенно формирует привычку.
— Какие способы накоплений сегодня работают лучше всего?
— Один из самых эффективных способов — превратить накопления в игру. Например, есть популярный метод «52 недели богатства». Смысл в том, что человек каждую неделю откладывает немного больше, чем в предыдущую: сначала 100 рублей, потом 200, затем 300 и так далее. За год можно накопить больше 130 тысяч рублей, причем без ощущения резкой финансовой нагрузки.
— Но ближе к концу года суммы становятся уже довольно большими. Это не пугает людей?
— Поэтому метод лучше адаптировать под реальную жизнь. Например, в недели, когда человек получает премию или дополнительный доход, можно закрывать самые крупные суммы заранее. А в обычные недели откладывать меньше.
«Здесь важна не идеальная схема, а ощущение управляемости процесса», — Юлия Мамасуева.
— Насколько автоматические накопления действительно работают?
— Это один из лучших инструментов для тех, кто не любит постоянно думать о финансах. Например, функция округления трат работает почти незаметно: человек покупает кофе за 187 рублей, банк округляет сумму до 200, а разницу переводит в накопления. Кажется, что это мелочь, но за месяц могут собраться очень хорошие суммы.
— А есть ли способы накоплений, связанные с повседневными привычками?
— Да, и они часто оказываются очень показательными. Например, я советую клиентам вводить своеобразный «налог на импульсивность». Если человек отказался от ненужной покупки, например, лишнего кофе или случайной вещи по акции — эту сумму сразу стоит перевести в «фонд отпуска». Это помогает не только копить, но и лучше понимать собственные привычки расходов.
— Насколько важна автоматизация накоплений?
— На самом деле это ключевой момент. Чем меньше человек принимает ежедневных решений «отложить или не отложить», тем выше вероятность, что накопления действительно будут работать. Поэтому автопереводы и накопительные счета — очень хорошее решение. Особенно если автоматически переводить 5–10% с каждого поступления денег.
— Есть ли самый простой способ начать прямо сейчас?
— Самое важное — не ждать «идеального момента» или больших доходов. Можно начать буквально с одного действия: открыть отдельный накопительный счет и назвать его, например, «Мой отпуск». Или включить функцию округления расходов в банковском приложении. Финансовая устойчивость начинается не с больших сумм, а с маленьких регулярных решений.
— Какой главный принцип накоплений на отпуск вы бы выделили?
— Наверное, главный принцип — сделать накопления частью обычной жизни, а не отдельным испытанием. Потому что хороший отпуск должен давать ощущение свободы и перезагрузки, а не становиться причиной финансового стресса после возвращения домой.
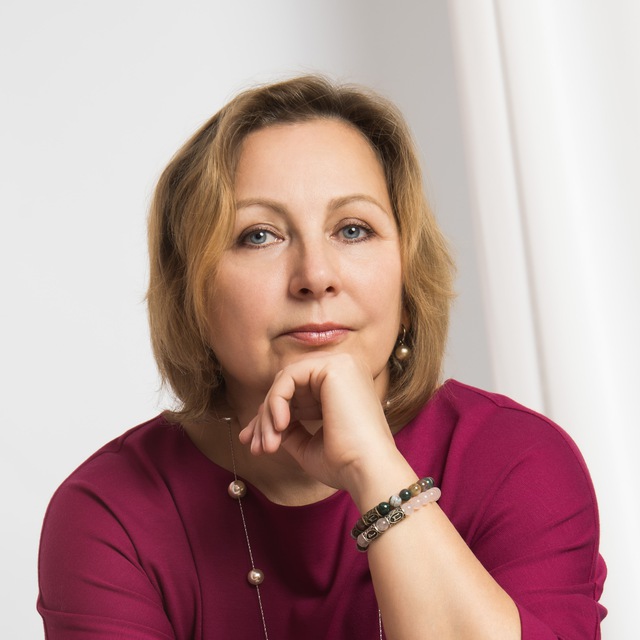
Юлия Мамасуева, квалифицированный финансовый консультант, аккредитованный советник Национальной ассоциации специалистов финансового планирования, кандидат физико-математических наук https://fincoachmamasueva.ru/
Беседовала Кира Некрасова