

Кредитная карта — один из немногих финансовых инструментов, который одновременно делает жизнь удобнее и сложнее. Она дает ощущение свободы: можно не откладывать покупку, не ждать зарплаты, не трогать накопления. Но за этим удобством стоит менее очевидный эффект — постепенное изменение финансового поведения.
В какой момент комфорт превращается в зависимость, и можно ли удержать баланс, международный финансовый советник, сертифицированный участник СРО «Национальная ассоциация специалистов финансового планирования» и квалифицированный инвестор Ольга Чеснокова поделилась с изданием «О финансах и не только».
— Сегодня кредитные карты – это все-таки удобный инструмент или финансовая ловушка?
— Кредитная карта — это не зло и не благо само по себе. Это инструмент. Она дает гибкость, позволяет покупать здесь и сейчас, дает бонусы вроде кэшбэка или длинного льготного периода. Но в реальной практике финансового планирования она часто становится источником системных ошибок.
— Почему люди вообще начинают пользоваться кредитками?
— В большинстве случаев причина довольно простая: либо нет планирования бюджета, либо финансового резерва. Типичная ситуация — внезапные расходы: сломалась техника, возникли медицинские траты. Денег нет, и кредитка кажется быстрым решением. Но важно понимать: она не решает проблему, а просто переносит ее во времени.
— То есть проблема глубже, чем просто «не хватило денег»?
— Конечно. Кредитка постепенно меняет поведение. Возникает установка: если сейчас денег нет — их можно занять. Это приводит к трем вещам:
увеличивается потребление, снижается чувствительность к расходам, появляется разрыв между доходами и тратами. Особенно это заметно при длинном льготном периоде — 3–4 месяца. Человек тратит сейчас, а расплачивается потом. Но к моменту возврата уровень расходов уже не снижается.
— И в этот момент появляется долг?
— Да, и часто не один. Если нет финансовой подушки, человек начинает закрывать долг новыми заимствованиями: оформляет еще одну карту или увеличивает лимит. Так формируется долговая зависимость — когда старые обязательства закрываются за счет новых.
— Многие говорят, что банки «прячут» реальные условия. Это правда?
— Не совсем «прячут», но нюансов действительно много. Например, не все операции попадают под льготный период, есть комиссии за переводы и снятие наличных, платное обслуживание, дополнительные платежи.
«Банк может в любой момент изменить условия или снизить лимит. И это уже напрямую влияет на финансовую устойчивость человека», — Ольга Чеснокова.
— А есть ли альтернатива кредитной карте?
— Да, и она куда более надежная — собственные накопления. Я обычно рекомендую выстраивать два базовых фонда. Первый — фонд нерегулярных расходов. Это отпуск, медицина, страховки, праздники. Такие траты можно спрогнозировать на год и откладывать на них деньги постепенно. Второй — финансовый резерв. Это подушка безопасности на 3–6 месяцев жизни. Она закрывает непредвиденные ситуации. Если эти два элемента есть, потребность в кредитке резко снижается.
— Когда кредитка все-таки оправдана?
— Она может быть полезна, но только при жесткой дисциплине. Если: расходы не превышают доходы, ведется учет бюджета, есть финансовый резерв, и главное — деньги на покупки уже есть, просто лежат, например, на накопительном счете. И при этом задолженность полностью закрывается в льготный период. В таком сценарии кредитка — это просто инструмент для бонусов и удобства.
— Если подвести итог — кредитка все-таки друг или враг?
— Ни то и ни другое. Она усиливает ту модель поведения, которая уже есть. Если нет системы, то кредитка ускоряет накопление проблем. Если есть дисциплина — может дать дополнительные преимущества.
Ключевой момент — не кредитка, а базовая финансовая система: планирование, контроль расходов и наличие резерва. Именно это определяет финансовую устойчивость.
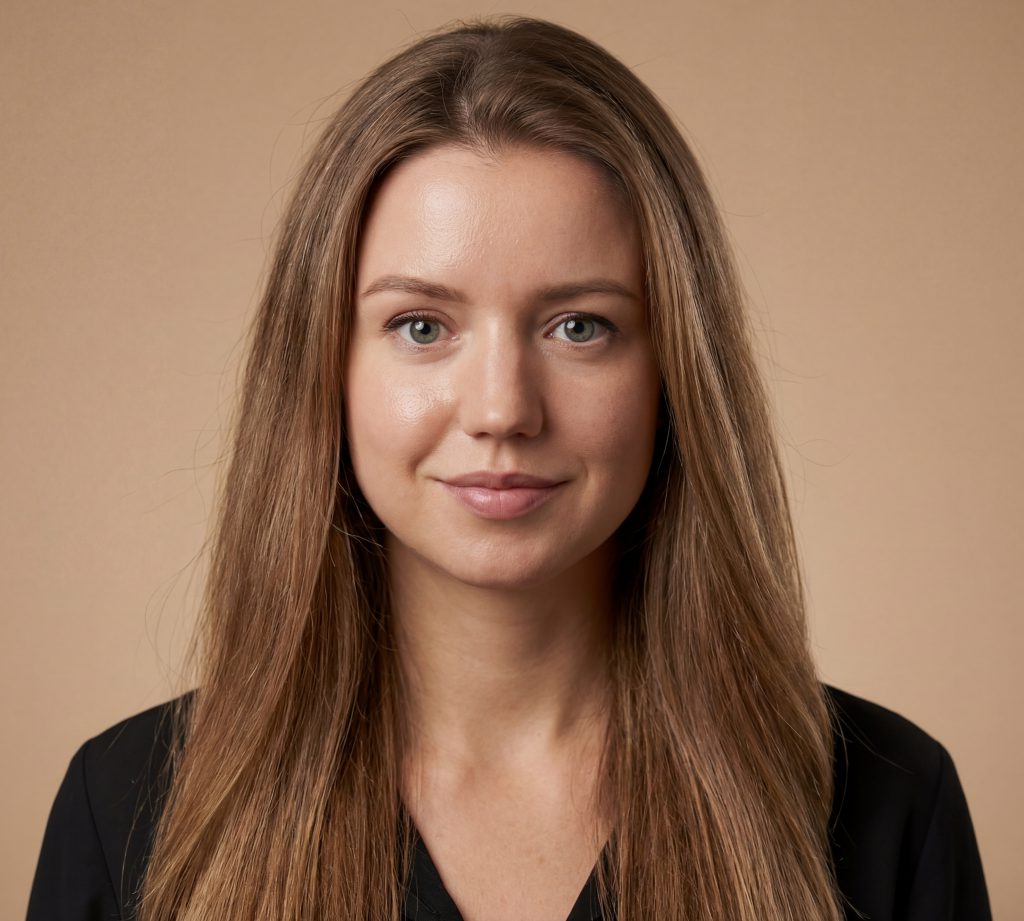
Ольга Чеснокова, международный финансовый советник, сертифицированный участник СРО «Национальная ассоциация специалистов финансового планирования» и квалифицированный инвестор https://finbazar.ru/profile/Chesno_finsovet
Беседовала Дарья Лаврентьева