

Деньги редко исчезают громко. Как правило, они уходят тихо: вместе с утренним кофе, очередной доставкой, подпиской, оформленной «на пробу», и спонтанной покупкой со скидкой 70%. Каждая такая трата кажется незначительной, поэтому не вызывает беспокойства. Но именно из этих мелочей часто складывается сумма, которой в конце месяца неожиданно не хватает на действительно важные цели.
Финансовые эксперты уверены: чтобы улучшить свое материальное положение, не всегда нужно зарабатывать больше — иногда достаточно внимательнее посмотреть на собственные привычки. Какие повседневные расходы чаще всего становятся главными врагами личного бюджета, Мария Ермилова, международный финансовый советник, кандидат экономических наук, поделилась с изданием СЕВЕРГАЗБАНКА «О финансах и не только».
— Что можно считать «тайными» расходами?
— Под «тайными» расходами могут пониматься мелкие регулярные траты, которые по отдельности выглядят безобидно, но в сумме действительно могут «съедать» до 20–30% бюджета. Часто человек даже не помнит, что они у него есть, или не придает значения тому, что каждый месяц списываются небольшие суммы, например подписка стоимостью 60 рублей.
— Какие траты чаще всего оказываются скрытыми?
— Прежде всего это подписки, о которых забыли: стриминговые сервисы, облачные хранилища, приложения с автоматическим списанием средств. Такие платежи происходят регулярно, и человек просто перестает их замечать.
Еще одна категория — мелкие ежедневные расходы: кофе «на бегу», перекусы, такси вместо общественного транспорта, спонтанные покупки по дороге. В день это может быть 150–300 рублей, а в месяц — уже 4500–9000 рублей.
Отдельно стоит выделить импульсные покупки на маркетплейсах. Основная ловушка заключается в том, что мозг воспринимает скидку как экономию, хотя на самом деле это расход. Также к скрытым расходам относятся банковские комиссии, обслуживание карт, переплата за доставку, готовую еду и другие привычные удобства.
«Нельзя забывать и о «невидимых» бытовых расходах — продуктах, которые впоследствии выбрасываются, лишних покупках «про запас» и неиспользуемых абонементах», — Мария Ермилова.
— Почему люди часто не замечают такие траты?
— Есть несколько причин. Во-первых, действует эффект маленьких сумм: человеку кажется, что 100 рублей — это несущественно. Во-вторых, деньги расходуются постепенно, поэтому не воспринимаются как серьезная нагрузка на бюджет. В случае с подписками ситуацию дополнительно осложняют автоматические списания, которые могут вообще никак не контролироваться.
— Как определить реальный объем скрытых расходов?
— Для начала необходимо выгрузить все расходы из банковского приложения и учесть платежи наличными. Затем разделить траты на обязательные, переменные и необязательные.
После этого важно выявить повторяющиеся «утечки»: автоматические платежи, ежедневные покупки или расходы, без которых можно обойтись без снижения качества жизни. На заключительном этапе необходимо подсчитать фактические расходы за месяц. Часто выясняется, что реальные траты значительно превышают первоначальные ожидания.
— Как сократить скрытые расходы без серьезного ущерба для привычного образа жизни?
— Прежде всего стоит отключить неиспользуемые подписки. При этом полностью отказываться от привычных удовольствий не обязательно. Можно оставить, например, кофе по дороге на работу или доставку еды.
Также полезно установить лимит на импульсные покупки и придерживаться простого правила: если покупка не была запланирована, стоит подождать 24 часа и только потом принимать окончательное решение.
Таким образом можно вернуть в бюджет те самые 20–30% скрытых расходов и направить эти средства, например, на инвестиции или формирование финансовой подушки безопасности.
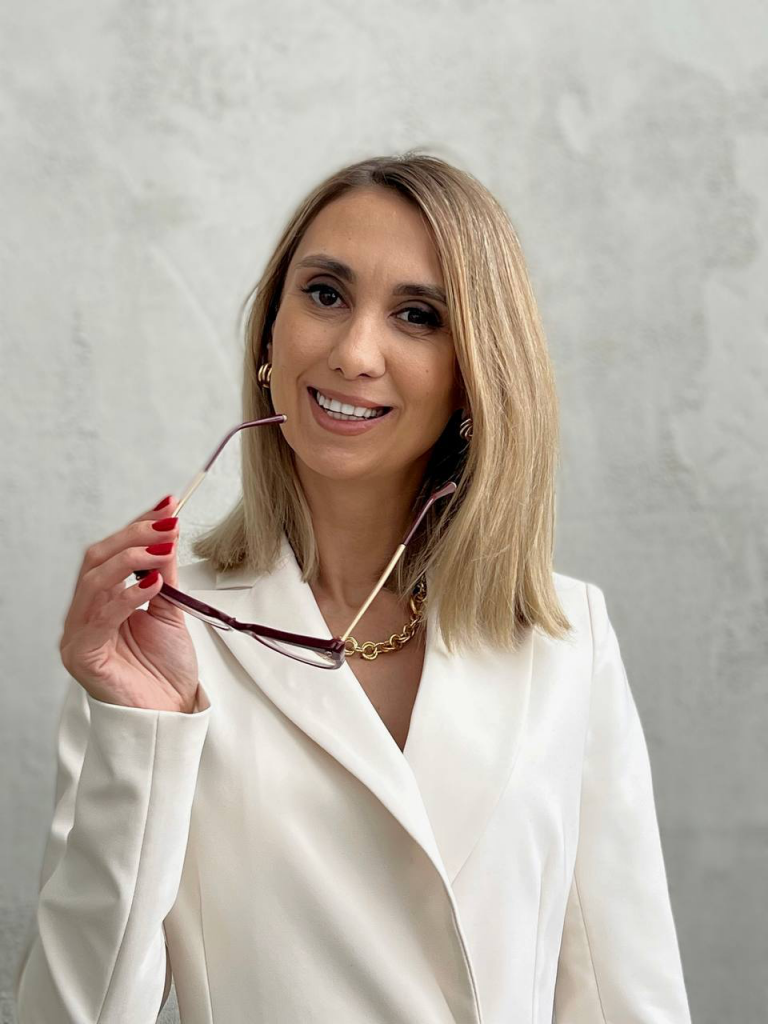
Мария Ермилова, международный финансовый советник, кандидат экономических наук, доцент https://t.me/psihologyfinance
Беседовала Дарья Лаврентьева