

Поступление в вуз — это не только проходные баллы, списки зачисленных и счастливые фотографии с документами в руках. Это еще и первый серьезный финансовый экзамен, который многим приходится сдавать без подготовки. Оказывается, главные расходы начинаются уже после приказа о зачислении: внезапно нужны подушка, чайник, тазик, проездной, интернет, а иногда и срочная доставка зимней куртки из родного города.
Для родителей это время тревоги, для вчерашних школьников — первый опыт самостоятельной жизни, а для семейного бюджета — настоящее испытание на прочность. Почему первый месяц студенческой жизни оказывается самым дорогим, стоит ли доверять первокурснику кредитную карту и как научить ребенка обращаться с деньгами еще до переезда? Об этом издание СЕВЕРГАЗБАНКА «О финансах и не только» побеседовало с финансовым советником, экспертом по семейному бизнесу и членом НАСФП Аидой Багавиевой.
— Какой самый важный финансовый аспект родители и абитуриенты обычно недооценивают при поступлении в вуз в другом городе?
— Самый недооцененный аспект — это стоимость «входного билета» в первый месяц. Обычно родители считают расходы на общежитие, питание и стипендию. А на практике деньги улетают совсем на другое.
Во-первых, это аренда жилья при заезде. Часто приходится оплачивать первый месяц проживания, последний месяц и депозит. В итоге получается тройной платеж. Во-вторых, бытовой старт. Подушка, одеяло, посуда, тазик, ведро, базовые чистящие средства — на эти, казалось бы, мелочи незаметно уходит от 5 до 10 тысяч рублей. Также появляются расходы на проезд и связь: местный проездной, новая SIM-карта, интернет в комнате. Отдельной статьей могут стать медицинские справки и оформление местного полиса. Не везде эти услуги доступны бесплатно для иногородних студентов.
Главный сюрприз заключается в том, что в первый месяц расходы обычно оказываются в два-три раза выше среднестатистических. Многие родители закладывают только питание и общежитие, а уже в сентябре слышат: «Мам, срочно переведи еще 15 тысяч, тут без чайника и тумбочки никак».
— С какого возраста, на ваш взгляд, стоит начинать готовить ребенка к самостоятельному финансовому управлению?
— Системно начинать стоит с 8–9 класса, то есть примерно с 13–14 лет. Это возраст, когда уже можно вводить реальные деньги и реальные последствия финансовых решений.
Если говорить поэтапно, то в 5–7 классах важно регулярно выдавать карманные деньги без контроля каждой потраченной копейки. Ребенок должен сам выбирать: купить шоколадку сейчас или отложить деньги на более крупную покупку.
В восьмом классе можно оформить детскую банковскую карту с регулярным пополнением раз в неделю и вместе анализировать историю расходов.
В девятом классе полезно проводить своеобразный «арендный эксперимент». Например, часть денег на развлечения подросток получает самостоятельно, а условную «коммуналку» за свою комнату переводит обратно родителям. Так формируется понимание того, что существуют обязательные платежи.
В 10–11 классах уже можно попробовать жить на фиксированную сумму в течение двух недель, аналогично тому, как в будущем придется жить на стипендию или ограниченный бюджет. Из этих денег подросток самостоятельно оплачивает обеды, транспорт и часть личных расходов.
«К моменту поступления у него должен появиться собственный опыт финансовых ошибок и понимание того, что деньги могут закончиться раньше, чем хотелось бы. Лучше столкнуться с этим дома под присмотром родителей, чем впервые уже после переезда», — Аида Багавиева.
— Какие скрытые расходы на переезд чаще всего становятся неожиданностью для семей?
— Есть как минимум пять расходов, которые большинство родителей не закладывают в бюджет заранее. Первый — депозит за аренду жилья. Многие считают, что достаточно оплатить один месяц проживания. Но часто требуется внести арендную плату, депозит и комиссию агентства. В некоторых городах это может составить несколько десятков тысяч рублей единовременно.
Второй пункт — перевозка вещей. Обычно кажется, что все поместится в поезд или автомобиль. Однако крупные вещи, сезонную одежду, книги, спортивный инвентарь или велосипед нередко приходится отправлять отдельно. Это дополнительные расходы.
Третья категория — штрафы и удержания при выезде из общежития. Потерянный пропуск, не сданный вовремя ключ, поврежденная мебель или испорченный плинтус могут обойтись в несколько тысяч рублей.
Четвертый пункт — банковские комиссии. Многие студенты снимают деньги в банкоматах других банков, переводят средства без использования СБП или не отслеживают лимиты переводов. Кажется, что комиссия небольшая, но в течение месяца она может незаметно съедать значительную сумму.
Пятый расход я называю психологическим фондом. Это лекарства, стоматология, непредвиденные бытовые расходы и прочие ситуации, которые невозможно заранее предусмотреть. Кажется, что здоровье бесплатно, пока не приходится срочно искать стоматолога в незнакомом городе или покупать лекарства без привычной домашней аптечки. Поэтому я всегда советую создавать отдельный резервный фонд на срочные расходы в размере 15–20 тысяч рублей поверх всех основных расчетов.
— Как помочь студенту составить первый реалистичный месячный бюджет в новом городе?
— Самый эффективный способ — провести полевой эксперимент примерно за две недели до переезда. Теоретические таблицы и шаблоны в Excel редко помогают почувствовать реальные расходы. Намного полезнее попробовать пожить по новым правилам заранее.
На первом этапе студент получает фиксированную сумму денег. Например, тысячу рублей в день на все расходы, кроме жилья. Из этих средств он самостоятельно оплачивает питание вне дома, транспорт и бытовые покупки. Одновременно важно вести учет расходов в специальном приложении, например Monefy или CoinKeeper. Через две недели становятся видны реальные цифры, а не предположения. Далее можно использовать правило 50/30/20 с адаптацией под студенческую жизнь.
Около 50% бюджета должны занимать обязательные расходы: питание, транспорт, связь, подписки и необходимые бытовые покупки. Около 30% можно направлять на развлечения, кафе, одежду и другие гибкие траты.
Еще 20% желательно откладывать. Да, даже студенту нужен резервный фонд. Например, на ночное такси, ремонт велосипеда или другие непредвиденные ситуации.
Еще один важный совет — дать так называемый социальный аванс на первый месяц. Студентам часто неловко признаться, что денег не хватило. Поэтому лучше изначально предусмотреть бюджет примерно на 10% выше расчетного. Если деньги останутся, они могут пойти в личные накопления.
Полезно использовать и простой еженедельный шаблон анализа расходов: «За неделю потратил ______ рублей. До конца месяца осталось ______ рублей. Основные расходы были связаны с ______. На следующей неделе планирую изменить ______».
— Стоит ли студенту заводить кредитную карту? В каких случаях это может быть полезно, а в каких опасно?
— Моя позиция достаточно простая: студенту кредитная карта не нужна, если он не прошел полноценный финансовый ликбез по теме кредитов. Тем не менее существуют ситуации, когда кредитная карта может быть полезным инструментом. Например, если действует длительный льготный период, и студент уже доказал, что умеет контролировать свои расходы. Или если нужно купить билеты домой по выгодной цене, а поступление средств ожидается через несколько дней. Также бывают карты с полезным кэшбэком на транспорт или питание, но в этом случае лимит должен быть минимальным.
Однако опасностей значительно больше. Если первая реакция на доступный лимит — «теперь я могу позволить себе больше», кредитная карта быстро становится источником проблем.
Особенно опасна ситуация, когда студент не ведет учет расходов. Кредитка легко скрывает перерасход, и однажды человек обнаруживает задолженность в несколько десятков тысяч рублей. Отдельная ловушка — минимальный платеж. Он кажется небольшим и безопасным, но именно так многие постепенно попадают в долговую яму.
Поэтому мое правило следующее: кредитную карту можно рассматривать только после нескольких месяцев успешного управления собственным бюджетом и исключительно с лимитом, не превышающим объем двухнедельных расходов.
«Важно объяснить студенту, что кредитная карта — это не дополнительный доход, а запасной выход, воспользоваться которым можно только в действительно экстренной ситуации», — Аида Багавиева.
— Что бы вы посоветовали родителям, которые сильно переживают за финансовую дисциплину ребенка?
— Прежде всего нужно понять, что тревога часто маскируется под желание контролировать.
Первый совет — разрешите ребенку ошибаться на небольших суммах. Пусть он потратит несколько тысяч рублей на ненужную покупку в первый месяц и сделает выводы самостоятельно. Это намного безопаснее, чем столкнуться с серьезными финансовыми проблемами спустя несколько лет.
Второй совет — переходите от контроля транзакций к системе договоренностей. Не нужно подключать уведомления обо всех покупках ребенка на телефон родителей. Гораздо эффективнее заранее договориться о правилах. Например, родители переводят фиксированную сумму в определенную дату, а студент самостоятельно распределяет средства. Если деньги закончились раньше срока, это становится поводом не для скандала, а для анализа ситуации и поиска решения.
Третий совет — создайте финансовый ритуал. Например, раз в две недели можно созваниваться на 10–15 минут и спокойно обсуждать финансовые вопросы. Не в формате проверки или допроса, а как совместное планирование. Постепенно такой подход формирует у молодого человека привычку самостоятельно контролировать свое финансовое положение.
Кроме того, психологически готовить ребенка к жизни в другом городе необходимо заранее. В этом помогают летние лагеря, поездки, участие в различных программах и любые ситуации, где подросток получает опыт самостоятельности. Очень важно обсуждать реальные жизненные ситуации, а не ограничиваться разговорами в теории. Можно превратить обучение финансовой грамотности в игру, вовлекать друзей ребенка, вместе разбирать вопросы расходов, накоплений, кредитов и финансового планирования. И самое главное — не ждать, что вчерашний школьник сразу станет рациональным инвестором.
Первый курс — это прежде всего история о том, как научиться жить самостоятельно, не остаться без денег и не попасть в долговую ловушку. Если студент справился с этой задачей, значит, фундамент для его будущего уже заложен.
Финансовую подготовку к поступлению в вуз стоит начинать заранее. Грамотное планирование позволяет снизить нагрузку на семейный бюджет и избежать многих непредвиденных расходов. Чем раньше семья начнет откладывать деньги на обучение и переезд, тем проще будет пройти этот этап.
Даже небольшие, но регулярные накопления способны со временем сформировать серьезный финансовый резерв и дать студенту более уверенный старт во взрослой жизни.
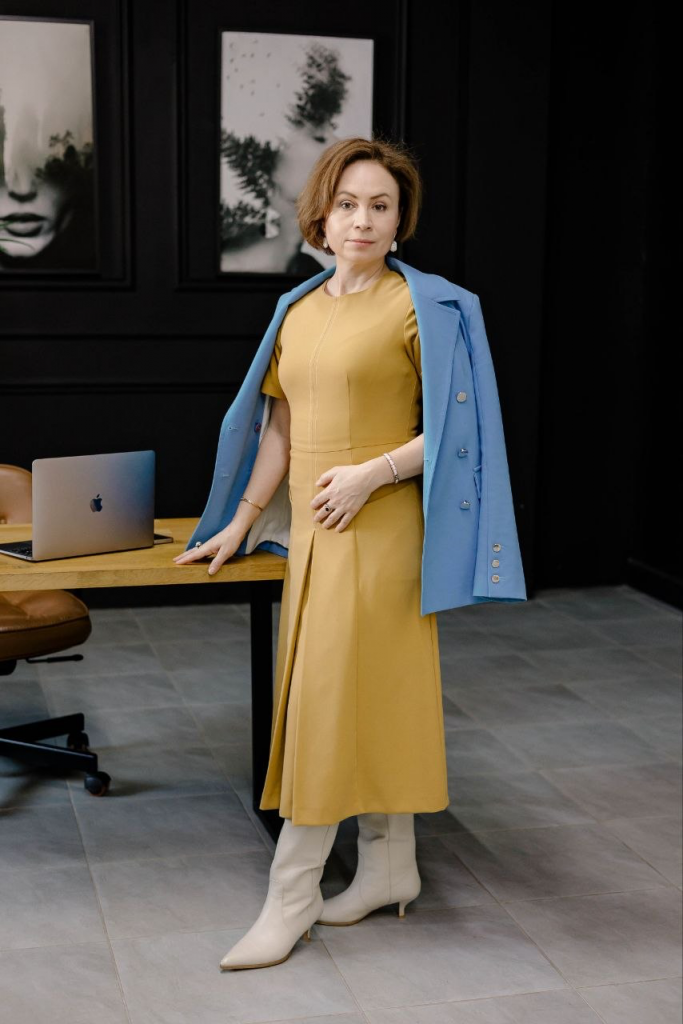
Аида Багавиева, финансовый советник, эксперт по семейному бизнесу, член НАСФП, спикер телепередач по финансовой грамотности, экономике домохозяйств и финансовой безопасности («ОРТ/Первый канал» «Доброе утро» «Россия 24 Татарстан» «Эфир» в РТ телепередача «Тема»), канал в ТГ: @Actualfinance
Беседовала Карина Лунёва