

Появление малыша меняет почти все — и это может стать хорошим поводом навести порядок в семейных финансах. Многие родители как раз в этот период впервые начинают считать деньги осознанно, договариваться друг с другом и понимать, что действительно важно, а что можно отложить. Не обязательно заводить сложные таблицы и отказывать себе во всем. Работают простые системы, понятное распределение расходов и короткие спокойные разговоры.
Как сохранить и гармонию, и накопления в первый год жизни ребенка, инвестиционный и финансовый советник, член Национальной Ассоциации Специалистов Финансового Планирования и Ассоциации Международных Инвестиционных Консультантов и Советников Виктория Сапожникова поделилась советами с изданием СЕВЕРГАЗБАНКА «О финансах и не только».
— Какие три ошибки в семейном бюджете чаще всего совершают родители после рождения ребенка и как их избежать?
— Первая ошибка — считать только дополнительные расходы на ребенка и забывать о потере дохода одного из родителей. По статистике в среднем расходы начинают расти примерно за три месяца до родов, увеличиваясь приблизительно на 10% к предыдущему месяцу. Однако в первый год гораздо значительнее может оказаться не стоимость подгузников и коляски, а выпадающий заработок родителя в декрете. Поэтому еще до декрета полезно составить бюджет не от прежних зарплат, а от тех денег, которыми семья действительно будет располагать после рождения ребенка. Нужно заранее посчитать пособия, зарплату работающего супруга, обязательные платежи и минимальные расходы на малыша. Можно даже провести небольшую репетицию: один-два месяца пожить на предполагаемый доход семьи в декрете, а вторую зарплату полностью отправить в резерв. Тогда вы на практике увидите, с какими проблемами придется столкнуться. Особенно важно правильно распорядиться пособием по беременности и родам. Лучше сразу распределить эту выплату по времени и отложить деньги на ипотеку, коммунальные платежи и другие регулярные обязательства.
Вторая ошибка — покупать слишком много вещей. Сегодня комната детей походит на филиал игровой комнаты детского сада. Подумайте, реально ли вашему ребенку необходимы все эти вещи или вы просто хотите быть хорошими родителями и не ударить в грязь лицом. Практичнее составить минимальный список необходимых покупок для ребенка на первые два-три месяца, а остальные покупки совершать по мере появления реальной потребности. Можно распределить этот список среди родственников, чтобы они подарили их малышу на рождение.
Третья ошибка — не обсуждать деньги, потому что «муж все равно обеспечивает семью» или «жена лучше знает, что нужно ребенку». На первый взгляд все логично. Один супруг зарабатывает, второй находится в декрете, занимается ребенком и ведет хозяйство. Проблемы начинаются, когда каждый видит только свою часть семейной жизни. Представим обычную ситуацию. Муж переводит жене определенную сумму «на ребенка и продукты» и уверен, что этого должно хватать. Жена покупает подгузники, лекарства, детское питание, оплачивает такси до врача и по мелочи докупает одежду. Деньги заканчиваются раньше конца месяца. Мужу кажется, что жена много тратит, а жене — что он совсем не понимает, сколько теперь стоит обычная жизнь семьи. Такие ситуации встречаются довольно часто и решаются проведением раз в месяц финансового совета. Это занимает 20 минут, но решает много проблем.
«Гармонию в семье поддерживает не строгая экономия, а понятность правил. Когда оба родителя знают, сколько денег есть, на что они предназначены, и какие цели сейчас важнее», — Виктория Сапожникова.
— Какую простую систему ведения семейного бюджета вы рекомендуете семьям с маленьким ребенком, чтобы она занимала минимум времени и действительно работала?
— Это действительно важный вопрос. С появлением ребенка, особенно первого, нагрузка на обоих родителей резко возрастает. В этот момент сложная система бюджета просто не приживется — она должна быть понятной и занимать минимум времени. И тут возникает парадокс.
По данным исследования Аналитического центра НАФИ «Финансовая грамотность россиян — 2025», семейный бюджет ведут уже 70% россиян. Но сам по себе учет расходов еще ничего не гарантирует. Можно завести красивую электронную таблицу, записывать каждую чашку кофе и все равно не понимать, почему денег снова не хватило. Нужно понимать: если вы составили электронную таблицу и учитываете каждый рубль, это не взмах волшебной палочки. Основой финансовой дисциплины остаются не сложные таблицы, а предварительное обдумывание покупок и своевременная оплата счетов. Поэтому рекомендую заранее выстроить систему.
Мне нравится система четырех конвертов. Первый — обязательные расходы семьи: жилье, коммунальные услуги, продукты, транспорт, кредиты, связь и медицина. Второй — регулярные расходы на ребенка: подгузники, питание, лекарства, одежда, занятия и няня. Третий — накопления. Но внутри него деньги лучше разделить: отдельно финансовая подушка на действительно непредвиденный случай, отдельно средства на известные будущие покупки, например, новое автокресло, зимнюю одежду или обследование. Четвертый — личные и необязательные расходы родителей: кафе, развлечения, одежда и хобби. Не забываем и о себе. Бюджет, в котором родителям запрещено все приятное, долго не работает. Количество конвертов не принципиально. Важно, чтобы деньги заранее были разделены по назначению. Например, мои клиенты использовали всего три коробки.
Одни мои клиенты выбрали еще более простой вариант. Денег им постоянно не хватало: семья жила в основном на зарплату мужа, а примерно за неделю до следующей выплаты средства заканчивались. Приходилось занимать у друзей и пользоваться сразу двумя кредитными картами. Тогда они придумали систему «три денежные коробки». Наличные раскладывались по трем коробкам: обязательные платежи, ежедневные расходы и резерв. Сначала наполняли коробку обязательных платежей. Потом резерв — около 11% дохода — откладывали в начале месяца, а не из случайного остатка. Оставшуюся после обязательных платежей и резерва сумму супруги делили на число дней месяца. Если в один день лимит превышали, на следующий тратили меньше. Главное преимущество этой модели не в коробках и не в наличных. Супруги заранее понимали назначение каждого рубля и не принимали заново десятки финансовых решений каждый день. Именно поэтому простая система часто работает лучше сложной таблицы.
— На каких покупках для малыша можно сэкономить без ущерба для качества жизни, а на чем экономить категорически нельзя?
— На детских вещах можно экономить гораздо больше, чем кажется. Главное — понимать, где мы переплачиваем за бренд и короткий срок использования, а где экономия уже превращается в риск. Дети очень быстро вырастают из одежды, недолго пользуются колясками, стульчиками, кроватками, игрушками и частью мебели. Поэтому многие такие вещи нет смысла покупать новыми и по полной цене. Их можно взять у родственников, купить в хорошем состоянии на вторичном рынке, арендовать или дождаться распродажи. С удивлением недавно узнала, что семья знакомых целый год ничего не покупала из вещей ребенку. Все перешло от родственников и друзей, причем бесплатно. Не нужно стесняться спрашивать знакомых, не осталось ли у них одежды, ванночки или стульчика. Для одной семьи это ненужные вещи, которые занимают половину балкона, а для другой — возможность заметно сократить расходы. Необязательно выбирать и самые дорогие подгузники, детскую косметику или питание. Известный бренд не всегда означает, что продукт лучше подойдет именно вашему ребенку. Смотрим на состав, безопасность, переносимость и рекомендации врача, а не только на упаковку и рекламу.
Но есть вещи, на которых экономить нельзя. Это медицинская помощь, назначенные лекарства, безопасное место для сна и автокресло. Для себя я бы сформулировала простое правило: можно экономить на том, что легко проверить, вымыть и при необходимости перепродать. Нельзя — на том, что сложно оценить визуально и от чего напрямую зависит здоровье и безопасность ребенка.
— Как правильно распределять доход между ежедневными расходами, финансовой подушкой и накоплениями, если один из родителей находится в декретном отпуске?
— Здесь не работают универсальные формулы вроде 50/30/20. У каждой семьи своя стоимость жилья, кредиты, медицинские расходы и размер пособия. Поэтому начинать нужно не с процентов, а с конкретной суммы — сколько семье необходимо на месяц. Сначала считаем защищенный минимум: жилье, коммунальные платежи, продукты, транспорт, лекарства, кредиты и необходимые расходы на ребенка. После этого откладываем резерв и деньги на крупные покупки, которые уже можно предвидеть: автокресло, зимнюю одежду, обследования. И только затем — долгосрочные накопления. В декрете вполне нормально временно сократить сумму, которую семья откладывает. Лучше стабильно сохранять 3–5% дохода, чем поставить красивую цель в 20%, два месяца мучиться, а потом совсем перестать копить. Если финансовой подушки пока нет, первой целью может стать хотя бы один месяц обязательных расходов. Затем резерв постепенно увеличиваем до трех-шести месяцев. Материнский капитал при этом не стоит считать частью текущего бюджета или финансовой подушкой. Это целевые средства.
«В повседневном плане лучше опираться только на те деньги, которыми семья действительно может свободно распоряжаться», — Виктория Сапожникова.
— Какие финансовые привычки могут помочь семье с маленьким ребенком начать откладывать больше уже в первый месяц?
— Начать откладывать больше можно уже в первый месяц, но для этого не нужна сложная система. Главное — убрать решения, которые приходится принимать каждый раз заново или под влиянием тревоги. Отдельно я бы остановилась на детском маркетинге. Он очень хорошо превращает родительскую тревогу в список обязательных покупок.
По данным опроса «Авито» 2026 года, 61% родителей отмечают, что реклама в той или иной степени влияет на выбор детских товаров. Работает это просто. Сначала реклама обозначает проблему, о которой вы раньше даже не думали, а потом сразу продает решение. Обычной радионяни уже недостаточно — нужна «умная» модель, которая следит за сном, дыханием и температурой. Недостаточно просто постирать одежду — нужен специальный порошок, отдельный режим и еще одно средство для полоскания.
Другой прием — превратить рекламу в полезный совет. Бренды публикуют памятки о кормлении, сне или развитии ребенка, а товар становится частью этой рекомендации. Исследования брендированного контента показывают, что матери нередко воспринимают такую информацию как помощь в уходе за ребенком, хотя сами компании создают ее одновременно как образовательный материал и маркетинговый инструмент. Еще один прием — слова-маркеры: «натуральный», «умный», «развивающий», «гипоаллергенный», «рекомендовано педиатрами». Родитель не всегда может самостоятельно проверить такие обещания, поэтому ориентируется на упаковку, сертификаты, известность бренда и отзывы. Само наличие подобных слов еще не означает, что товар бесполезен, но и не доказывает, что дорогой вариант действительно нужен конкретному ребенку.
Представим обычную ситуацию. Мама приходит выбрать радионяню, но видит модель, которая отслеживает сон, дыхание, температуру и отправляет уведомления на телефон. Стоит она значительно дороже, зато обещает родителям спокойствие. И вот уже обычная покупка кажется вопросом безопасности, хотя, возможно, была нужна обычная радионяня. Поэтому перед покупкой полезно задать себе простой вопрос: «Какую реальную проблему эта вещь решает?». Если ответ звучит как «так спокойнее», «у всех есть» или «вдруг пригодится», лучше взять паузу хотя бы на сутки. Очень часто вместе с тревогой исчезает и желание купить. Помогает установка лимита на незапланированные покупки. Например, договориться, что любую вещь дороже определенной суммы супруги обсуждают друг с другом и покупают не раньше следующего дня. Такая пауза помогает отсеять эмоциональные траты. Можно раз в месяц проводить короткий семейный финансовый совет. Достаточно 20 минут, чтобы посмотреть, сколько денег было потрачено, какие расходы оказались лишними и сколько удалось отложить. Важно, чтобы это был не поиск виноватого, а совместное управление семейными ресурсами. Гармонию в семье поддерживает не столько строгая экономия, сколько понятность правил. Когда оба родителя знают, сколько денег есть, на что они предназначены и какие цели семья считает приоритетными, финансовые вопросы становятся менее тревожными и реже приводят к конфликтам.
Еще одна полезная привычка — не просто покупать детские вещи, а сразу понимать, что с ними будет потом. Одна мама регулярно продавала одежду и принадлежности, из которых дети уже выросли. На подготовку вещи и объявления у нее уходило около 20 минут, а за год она вернула в семейный бюджет почти 20 тысяч рублей. Здесь важен сам подход. Если вещь покупается осознанно, хорошо хранится, вовремя выставляется на продажу, часть денег можно вернуть. И тогда коляска, одежда или стульчик для кормления не лежит мертвым грузом, который годами занимает место. Мне нравится простое правило: у каждой детской вещи должен быть понятный выход. Ее либо передадут знакомым, либо продадут, либо используют для следующего ребенка. А деньги от продажи лучше не растворять в повседневных расходах. Их можно сразу переводить в детский резерв или на отдельный счет ребенка. Так накопления растут не только за счет экономии, но и за счет разумного обращения с уже купленными вещами. И хотя бы раз в месяц стоит на 15–20 минут сесть вместе и посмотреть, куда ушли деньги, какие крупные расходы предстоят и сколько удалось сохранить. Это не финансовый допрос и не поиск виноватого. Гармонию в семье поддерживает не строгая экономия, а понятность правил. Когда оба родителя знают, сколько денег есть, на что они предназначены и какие цели сейчас важнее.
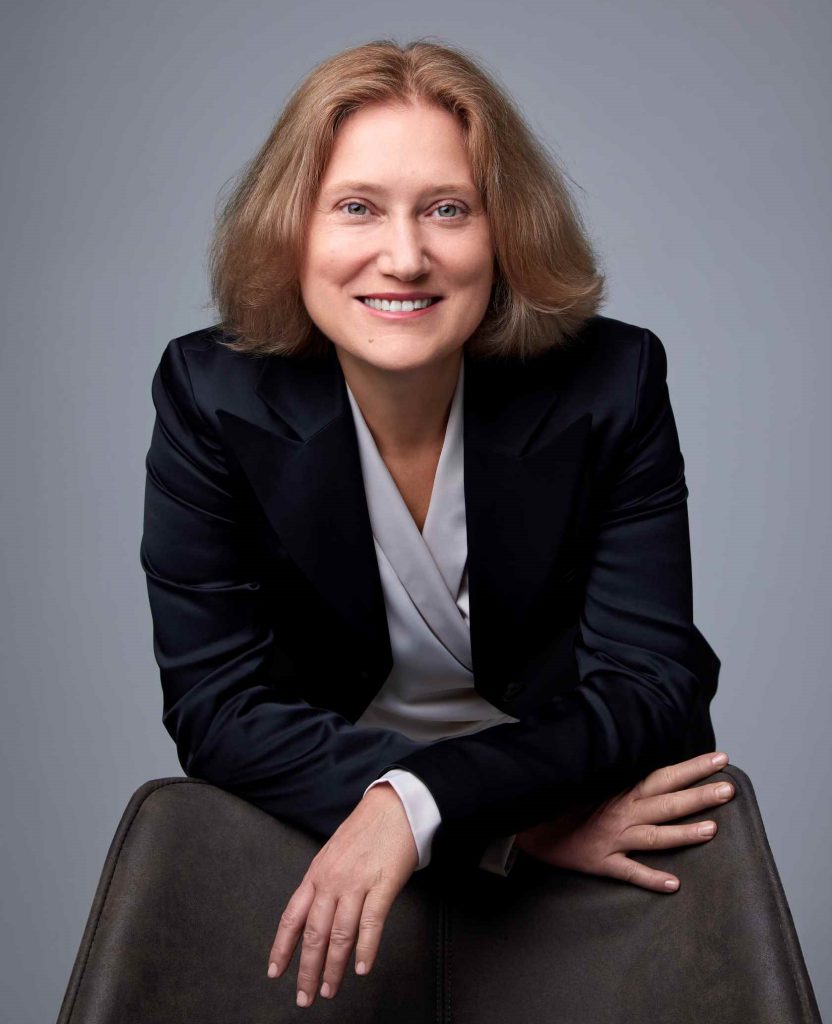
Виктория Сапожникова, инвестиционный и финансовый советник, член Национальной Ассоциации Специалистов Финансового Планирования и Ассоциации Международных Инвестиционных Консультантов и Советников.
Беседовала Карина Лунёва