

Новый год в России давно перестал быть просто праздником — он стал полноценным финансовым проектом. Елки, подарки, путешествия, стол «как у людей» и обязательное ощущение чуда все чаще оплачиваются не из накоплений, а из будущих доходов. Рассрочки, кредитные карты — праздничная корзина россиян все активнее наполняется за счет заемных средств.
Но сколько на самом деле стоит этот «удобный» Новый год, и какой процент переплаты скрывается за нулевой ставкой в рекламе, частный финансовый консультант Никита Зиннатуллин рассказал газете «О финансах и не только».
— По вашим оценкам, каков средний процент реальной переплаты за новогодний кредит или рассрочку с учетом всех комиссий и упущенных возможностей?
— По данным Центрального банка РФ и Росстата, декабрь и январь демонстрируют пик спроса на потребительские кредиты. Хотя официальная статистика не выделяет отдельно «новогодние» займы, анализ трат по банковским картам показывает резкий рост расходов в категориях «подарки», «продукты» и «техника» в последние недели декабря. Проблема в том, что маркетинговые обещания «Платите всего 3 000 рублей в месяц!» – создают иллюзию доступности. Но реальная цена такого решения скрыта от глаз потребителя.
Чтобы оценить стоимость кредита нужно учесть три уровня переплаты. Уровень 1: прямые потери, а именно проценты и комиссии. На практике существует два типа заимствования в праздничный сезон. Первый – потребительский кредит банка, ставка от 15% до 25% годовых в 2025–2026 гг. Второе – беспроцентная рассрочка ритейлера, формально 0%, но с условием.
Рассмотрим сценарий А, потребительский кредит. Допустим, берете 60 000 рублей на 12 месяцев под 20% годовых, ежемесячный платеж: 5 558 рублей. Итоговая сумма выплат: 66 697 рублей, переплата составит 6 665 рублей. Это уже + 11,1% к первоначальной стоимости. Без учета комиссий: за выдачу, обслуживание карты, SMS-уведомления – легко добавляют еще 1 000–3 000 рублей.
Теперь разберем сценарий Б, «беспроцентная» рассрочка. Здесь ставка 0%, но цена товара выше. Холодильник стоит 80 000 рублей. В рассрочку – 85 000 рублей, но с «условием», если не оформите кредит – скидка не действует. Так магазин повышает цену на 5 000 рублей, чтобы компенсировать банковские проценты. В обоих случаях оплатите больше, чем если бы купили за наличные.
Уровень 2: упущенная выгода. Когда тратите 60 000 рублей в кредитных, лишаете себя возможности заработать за эти деньги. Представим, что вместо кредита начали откладывать по 15 000 рублей в месяц в течение 4 месяцев, с сентября по декабрь, на пополняемый депозит под 9% годовых. Таким образом, мы получаем в первом месяце 15 000 рублей – доход за 3 месяца: ~343 рублей. Во второй месяц 15 000 рублей – доход за 2 месяца: ~219 рублей. В третий месяц 15 000 рублей – доход за 1 месяц: ~114 рублей. В четвертый месяц 15 000 рублей – доход: 0 рублей. Итого упущенный доход: ~676 рублей.
«На первый взгляд – мелочь, но это принцип: деньги работают только тогда, когда они у вас есть, а не у банка или магазина. Повторяя данный подход год за годом, упущенная выгода превращается в страховку», — Никита Зиннатуллин.
Теперь перейдем к уровню 3, импульсивные траты. Новогодний ажиотаж провоцирует импульсивные покупки. Практика показывает, что в периоды праздников средний чек в рознице вырастает на 30–50% по сравнению с обычными месяцами. Так за желанием порадовать себя и близких пришедший в магазин покупатель под влиянием маркетинга и созданного Новогоднего настроения тратит гораздо больше денег.
Вместо того, чтобы купить четко по списку покупок начинает идти по зову сердца, хочется себя побаловать и порадовать близких. Так незаметно появляются в корзине подарки, покупки, которых не было в изначальном списке, но кажутся «обязательными» в атмосфере праздника. В итоге вместо 20–25 000 рублей оставляете в магазине 30–50 000 рублей. Если это еще приправлено кредитной картой, то смело можно прибавлять +5–10 000 рублей к общему счету. Именно этот, скрытый компонент – импульсивные траты, делает новогодний кредит «опасным».
— Почему мозг воспринимает ежемесячный платеж в 3000 рублей за смартфон как незначительный, даже если общая переплата составляет несколько тысяч?
— Взять кредит в новогодние праздники редко результат холодного расчета. Он управляется глубинными когнитивными механизмами, ярко проявляющимися в русскоязычной культуре.
Первым механизмом выступает переоценка. Мозг недооценивает будущие последствия. Это научно подтвержденное явление: человек придает больший вес выгодам «здесь и сейчас» и меньший – издержкам, которые случатся в будущем. Когда видите «Новый телефон всего 3 000 рублей в месяц», «Выгодное предложение 3=2» или «Бери сейчас – плати потом», наш мозг: «Да, это то, о чем давно мечтал, за такую «вкусную цену», «Да, возможно это лучшее предложение на рынке и больше таких не будет», «Да, это то, что я сейчас «хочу».
Но, не складывает 3 000 × 12 = 36 000 рублей, не учитывает январскую «темную полосу»: низкие доходы, высокий средний чек на всю продукцию. Не представляет, как будете в феврале выбирать между оплатой кредита и покупкой еды. Мозг следует за дофамином: «Сейчас я получу радость, а платить – потом». А «потом» всегда кажется далеким и не таким важным.
Второй наш механизм – мысленный учет. Некоторые психологи говорят, что люди делят деньги на мысленные счета: «на еду», «на подарки», «на отпуск». При этом эти счета не складываются в общий бюджет. Кредитная реклама целенаправленно использует это: «Платите всего 3 000 рублей в месяц», «Выгодное предложение 3 = 2» или «Бери сейчас – плати потом». Мозг относит этот платеж к «счету подарков», а не к «общему финансовому состоянию». В итоге реальная цена не учитывается.
Новый год измеряется не стоимостью подарков, а спокойствием января
Третий механизм – щедрая душа. В славянской культуре праздник – это проявление статуса и заботы через материальные блага. Новый год без праздничного стола, который ломится от еды, подарков и украшений воспринимается как нечто постыдное. Это создает социальное давление: подарок босу должен быть достойным, гости придут – надо поставить все самое лучшее, а если этого нет, то купить, чего бы это не стоило. Кредит становится инструментом соответствия «лучшему». Особенно в условиях неопределенности: если вы не уверены в завтрашнем дне, сегодняшний праздник – способ показать себе и другим, что все в отлично.
Последний механизм: эмоциональное принятие решений. В период праздников доминируют положительные эмоции: радость, надежда, ожидание чуда. Но они снижают когнитивный контроль. Исследования из области нейроэкономики показывают, что в состоянии эйфории люди: оценивают риски хуже, более склонны к импульсивным покупкам, не читают мелкий шрифт в договоре. Поэтому опасные финансовые решения часто принимаются в «счастливые» дни.
— Во сколько обошлась бы та же корзина товаров, если бы деньги откладывали 3–4 месяца без процентов на накопительном счете? Каков упущенный доход?
— Чтобы понять истинную цену кредита, сравним два подхода к формированию «новогодней корзины» на 60 000 рублей.
Сценарий А: кредитование. Срок наступает сразу, в декабре. Источником является потребительский кредит под 20% годовых на 12 мес., ежемесячный платеж: 5 558 рублей. Итоговая сумма: 66 696 рублей, переплата: 6 696 рублей. Теперь разберем финансовый результат. В январе – чувство праздника, удовлетворения. В феврале – долг, радость покупки стала меньше. К декабрю следующего года – еще платите за прошлый праздник, а ведь снова Новый год.
Сценарий Б: накопление. Срок начинается с сентября по декабрь. Стратегия: откладывать по 15 000 рублей/мес. на пополняемый депозит под 9% годовых. Итог к 1 декабря: 60 676 рублей, с учетом процентов, переплата: 0 рублей. Финансовый результат в этот раз будет другой. В декабре – спланированные покупки, в январе – полный контроль над бюджетом. К следующему декабрю – можно снова копить и жить без долгов. Разница в итоге: 7 000+ рублей выгоды, плюс спокойствие.
«Но главное – нет привязанности настоящего к прошлому. Каждый следующий праздник планируется свободно, а не как часть погашения долга», — Никита Зиннатуллин.
— Как, по-вашему, выглядит формула «безопасного» праздничного кредита? Есть ли правило?
— Безопасного кредита на праздники нет, но, если решили брать заем, придерживайтесь правил, которые сведут риски к минимуму.
Правило 1: лимит по доходу. Ежемесячный платеж по всем кредитам не должен превышать 25% месячного дохода. При заработке 60 000 рублей максимум на все кредиты: 15 000 рублей/мес. Если уже есть автокредит – 11 000 рублей, то на новогоднюю рассрочку остается максимум 4 000 рублей – это 40–45 000 рублей на весь праздник.
Правило 2: лимит по средствам. Сумма праздничного долга не должна превышать месячный доход. Доход – 60 000 рублей, максимум на кредит: 60 000 рублей. Это гарантирует, что даже при потере дохода сможете погасить долг из резерва, если он есть.
Правило 3: лимит по времени. Срок кредита не должен превышать 3–4 месяца. Долгосрочные рассрочки 12–24 месяца создают иллюзию легкости, но увеличивают переплату, привязывают к прошлым тратам на год вперед, усложняют планирование будущих расходов. Лучше взять минимальный возможный срок.
Формула расчета: максимальный безопасный платеж = чистый доход × 0,25 – сумма оплат по остальным кредитам. Максимальная безопасная сумма кредита = максимальный безопасный платеж × срок (мес.).
Приведу пример. Доход у человека – 60 000 рублей, остальные кредиты – 13 000 рублей.Максимальный безопасный платеж = 60 000 × 0,25–13 000 = 15 000–13 000 = 2 000 рублей.Максимальная безопасная сумма кредита = 2 000 × 4 = 8 000 рублей. Если нужно больше – копите, не стоит использовать кредит.
Настоящее волшебство — не в подарке, купленном в долг, а в финансах, которые не напомнят о себе с первого числа
— Какой совет вы бы дали читателям?
— Новогодний кредит – это обмен будущего спокойствия на сегодняшнюю иллюзию роскошности, выгоден банкам, магазинам и маркетологам. Самый лучший подарок на Новый год – это спокойствие. Оно достигается не через покупку в кредит под лозунгом: «Берите сейчас – платите потом», а через план, дисциплину и уважение к себе будущему.
В январе откройте отдельный счет «Новый год 2027». Каждый месяц переводите туда фиксированную сумму, даже 1 000 рублей. К декабрю у вас будет минимум 12 000 рублей + проценты, и никаких долгов.
Настоящая щедрость – в спокойствии за свое состояние, а не в дорогих покупках. Пусть Новый год будет ярким и свободным от долгов. Ведь лучший подарок – это уверенность в завтрашнем дне!
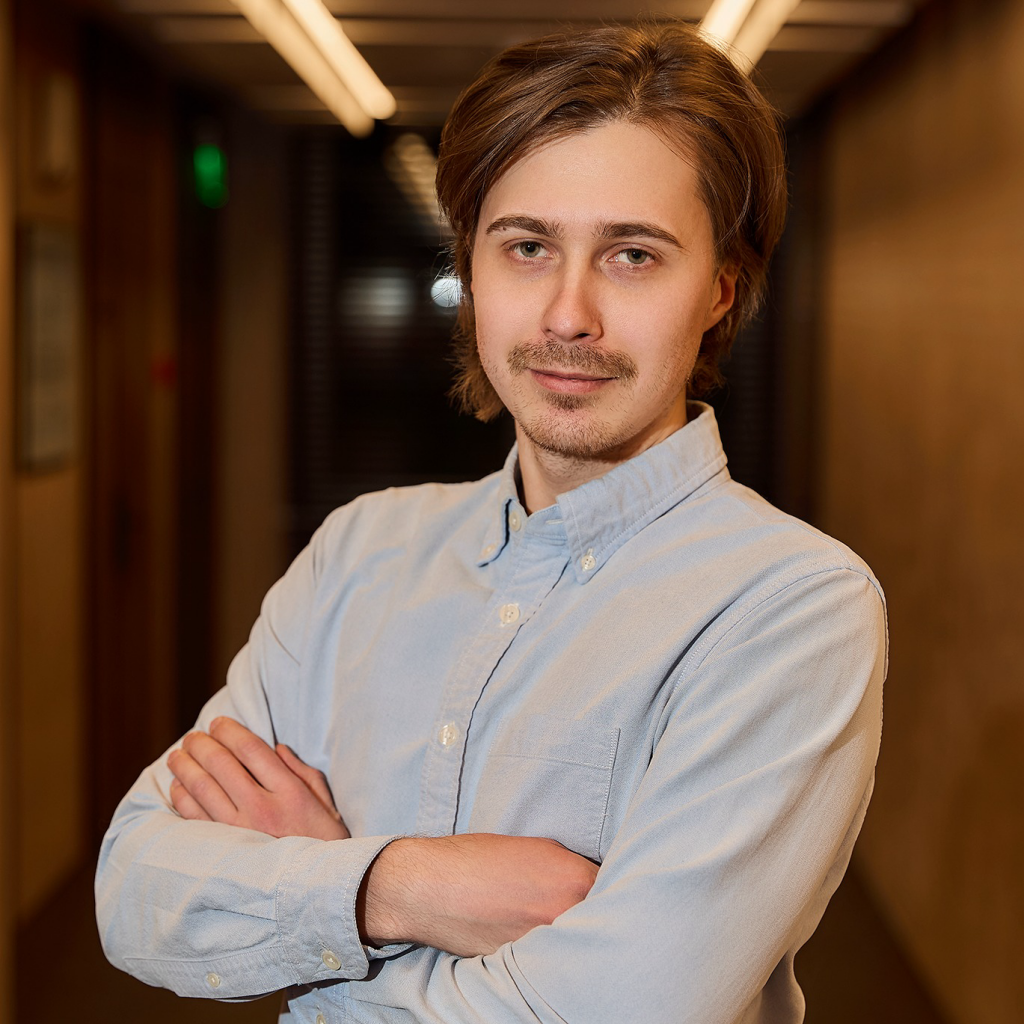
Никита Зиннатуллин, частный финансовый консультант https://nikita-finance.ru
Беседовала Карина Лунёва