

Для российского инвестора недвижимость давно стала чем-то большим, чем просто актив. Это своего рода рефлекс — при первых признаках неопределенности покупка квартиры воспринимается как универсальная защита.
Может ли недвижимость и сегодня оставаться тем самым «каменным» активом, который традиционно считался альтернативой банковскому депозиту, финансовый психолог Светлана Игнатович поделилась с изданием «О финансах и не только».
— Является ли недвижимость по-настоящему самым надежным и простым активом для рядового инвестора?
— С одной стороны недвижимость — это самый простой, надежный и самый распространенный актив. Все понимают, что, если ты имеешь квартиру или дом, можно здесь жить, сдавать в аренду, продать или передать по наследству. Недвижимость пользуется спросом во все времена, но при этом есть свои риски. Например, покупка квартиры без проверки наличия обременений и отсутствие согласия супруги продавца на продажу. Еще как вариант скрытая неузаконенная перепланировка, после чего все риски переходят на нового собственника. Вы можете не проверить наличие задолженности по коммунальным платежам, взносам на капитальный ремонт, историю владения недвижимостью перед заключением договора купли-продажи и продавца на предмет банкротства перед покупкой. Опасно заключение сделки с лицом, которое действует по доверенности или передача денег продавцу без договора или до заключения договора купли-продажи.
— Как снизить риски?
— Если мы говорим про юридические риски, то нужно тщательно проверять все документы и оформлять сделку по недвижимости с грамотным юристом.
Еще есть форс-мажорные ситуации в процессе эксплуатации: пожары, затопления от соседей сверху, либо арендатор затопил соседей снизу и прочее. Чтобы снизить риски такого типа, оформите страховку от пожара, потопа, страховку за вред, причиненный третьим лицам, например, арендатор залил соседей снизу – ответственность собственника, и страховку на имущество в квартире.
Существуют также риски недобросовестного поведения третьих лиц. Когда сдаешь квартиру в аренду, арендатор может попасться непорядочный, украсть мебель, испортить ремонт и имущество, сдать квартиру в субаренду без согласования с собственником, или досрочно расторгнуть договор аренды. Чтобы снизить риски такого рода, при заключении договора арендатор должен вносить арендодателю страховой платеж в размере ежемесячной арендной платы. В случае расторжения по инициативе арендатора страховой депозит в размере ежемесячной арендной платы не возвращается.
«Чтобы себя обезопасить, составьте детальную опись имущества при передаче квартиры арендатору и зафиксируйте показания счетчика в акте приема-передачи. Включите также в договор аренды пункт об ответственности за просрочку оплаты», — Светлана Игнатович.
— Расскажите, какие неочевидные факты о недвижимости вы бы выделили?
— Помимо рисков стоит помнить, что недвижимость – низколиквидный актив. Чтобы продать квартиру по рыночной цене, нужно ждать платежеспособного покупателя 1–6 месяцев, если не несколько лет.
Кроме того, недвижимостью необходимо управлять, то есть искать арендаторов, платить коммунальные услуги и имущественный налог, передавать показания счетчиков, делать ремонт. Если уезжаете в другой город или другую страну, то это управление становится намного труднее в реализации. Собственник должен предпринимать действия для обслуживания своей недвижимости, что требует затрат времени и денег.
— Как рассчитать реальную доходность арендной недвижимости с учетом всех сопутствующих расходов?
— Годовая чистая доходность от недвижимости считается так: чистая прибыль по году в числителе делится на первоначальные затраты на покупку недвижимости в знаменателе и умножается на 100 процентов.
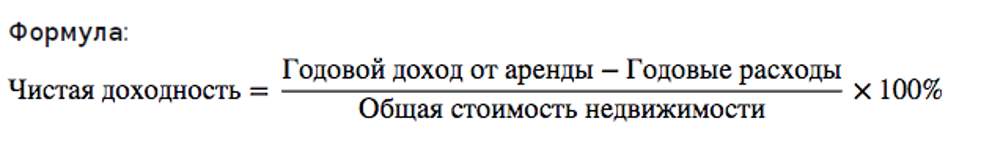
Пример формулы (таблица Светланы Игнатович)
В числителе годовой доход от аренды, обычно месячная арендная плата, умноженная на 12, за минусом годовых расходов – коммунальные услуги, страховки, имущественный налог, затраты на ремонт, мебель, на риэлтора и другие операционные расходы собственника.
В наше время годовая доходность от жилой недвижимости не превышает 3–8% годовых. Если сдавать квартиру посуточно, то годовая и месячная доходность увеличится, но возникают уже другие расходы: на уборку, привлечение клиентов и управление.
На первый взгляд, кажется, что реальная доходность от недвижимости чаще всего не покрывает даже инфляцию: то есть в лучшем случае сохраняется вложенный капитал. Однако, нужно учитывать, что часто стоимость растет в длительной перспективе, особенно если вы купили квартиру или дом по сниженной цене.
— Как купить недвижимость ниже рынка?
— В этом случае я бы дала несколько советов. Во-первых, покупайте недвижимость в сезон низкого спроса, это январь-февраль и июнь-август. Во-вторых, узнавайте про скидки у застройщика и специальные условия по ипотеке. В-третьих, воспользуйтесь льготными программами при наличии. Посмотрите недвижимость на закрытых предпродажах и торгах по банкротству, там цена может быть гораздо меньше. Рассмотрите покупку объекта, остро нуждающегося в капитальном или косметическом ремонте. Еще, как хороший вариант – покупка квартиры или дома, находящегося в собственности нескольких собственников, которые между собой в конфликтных отношениях, часто наследники.
— Какую долю в идеально сбалансированном инвестиционном портфеле на сегодняшний день должна занимать недвижимость?
— В целом, недвижимость — это достаточно консервативный и низкодоходный инструмент, однако, он очень надежен, поэтому его обязательно нужно иметь в портфеле. По статистике у всех богатых людей есть недвижимость в инвестициях.
Если бы я составляла идеальный личный инвестиционный портфель сегодня, то на недвижимость выделила бы не менее 50%, остальное – на другие финансовые инструменты, такие как золото, фондовый рынок, криптовалюта, займы под залог, свой и чужой бизнес, доходные автомобили.
Светлана Игнатович, финансовый психолог, ведущая Телеграм-канала «Финансы с душой» https://t.me/financewithsoul
Беседовала Дарья Лаврентьева