

Стоимость высшего образования растет быстрее доходов семей, и путь к престижному диплому все чаще проходит не через семейные накопления, а через кредитный договор. Для банков это новый рынок, для вузов — гарант платёжеспособности абитуриентов, а для студентов — долгосрочное обязательство, которое формирует их финансовое будущее задолго до первого трудового договора.
Где проходит грань между оправданной инвестицией и избыточным долговым бременем, кандидат экономических наук, доцент Института международных экономических связей Гульнара Фатхлисламова рассказала газете «О финансах и не только».
— Что такое образовательный кредит?
— Кредит на образование или образовательный кредит – термин, закрепленный в российском законодательстве. Он относится к целевому кредиту на оплату образовательных услуг.
Наиболее распространенной формой кредитования обучения выступает банковский кредит, он может выдаваться по собственным программам и по программе с господдержкой.
В целом, право на получение такого кредита закреплено в федеральном законе «Об образовании в РФ». Образовательный кредит, по законодательству, состоит из двух частей: основной и сопутствующей. Основная часть предусматривает компенсацию платы за обучение, сопутствующая – расходы на приобретение литературы, проживания, питания и прочих бытовых затрат.
— Кто может получить образовательный кредит?
— Образовательный кредит могут получить граждане для оплаты обучения в российских учебных заведениях среднего профессионального и высшего образования. С 2025 года образовательный кредит с господдержкой предоставляется, во-первых, гражданам, которые планируют обучаться профессиям и специальностям, которые соответствуют задачам обеспечения технологической независимости и технологического лидерства РФ. Данный перечень разрабатывает Минобрнауки РФ и должен предоставить его до 1 декабря 2025 года. Во-вторых, срок предоставления господдержки в получении образовательного кредита ограничен до 1 января 2027 года.
— Расскажите, какие есть критерии для получения образовательного кредита с государственной поддержкой?
— Кредитный договор оформляется на того, кто получает образование даже если он несовершеннолетний. Если ребенок под опекой, то кредит не выдается по требованиям федерального законодательства. Также не требуется обеспечительный залог или поручительство. Возраст заемщика должен быть от 14 лет и 75 лет на момент окончания срока кредита, и выдается он гражданам РФ с постоянной регистрацией. Образовательный кредит не требует подтверждения дохода и стажа работы. Интересно, что есть возможность получать такой кредит многократно. Российская образовательная организация должна иметь лицензию на образовательную деятельность и аккредитацию образовательных программ среднего специального и высшего образования, что проверяется на сайте Рособрнадзора. Присутствует обязательный отбор банков, которые предоставляют льготные кредиты на образование. Данную функцию осуществляет Министерство образования и науки РФ и Министерство просвещения РФ, и они же заключают соглашение с отобранными банками на предоставление подобных кредитов. Льготное кредитование осуществляется посредством субсидирования части процентной ставки по кредиту. Банки зачисляют плату за обучения напрямую на счет образовательной организации без участия заемщика.
— Есть ли льготы?
— Да, конечно, например, льготная фиксированная кредитная ставка в размере 3% на весь срок кредита и льготная схема возврата кредитных средств.
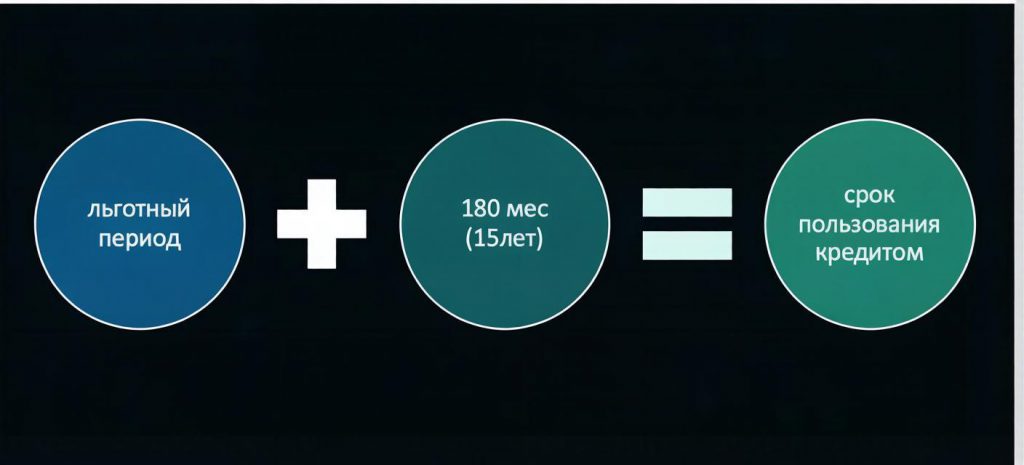
Расчет срока кредита (Таблица Гульнары Фатхлисламовой)
В льготный период выплачиваются только проценты по кредиту по следующей схеме: в первый и второй год – уплачивается только часть процентных платежей, начиная с третьего года и до окончания льготного периода полный объем. По окончании льготного периода у заемщика есть еще 15 лет для выплаты основной суммы долга. Например, заемщик получил образовательный кредит с господдержкой и начал обучение на бакалавриате очной формы обучения с 1 сентября 2025 года. Срок обучения – 4 года, тогда льготный период составляет 4 года 9 месяцев. За 2025-2030гг. заемщик выплачивает проценты по кредитной ставке 3%, а с середины 2030 года уже полные платежи, включая тело кредита.
«В случае предоставления студенту академического отпуска или отпуска по беременности и родам, по уходу за ребенком до достижения им возраста 3 лет происходит пролонгация льготного периода на соответствующий срок», — Гульнара Фатхлисламова.
— Можно ли погасить досрочно?
— Существует возможность частичного и полного досрочного погашения. При полном погашении нужно обязательное уведомление банка за 30 дней до предполагаемой даты.
Если кредит на образование не погашен, а студент прекратил обучение, например, в случае ликвидации образовательной организации, льготные условия сохраняются, но кредит все же придется вернуть. Аналогичная ситуация возникает, когда студент переходит на обучение за счет бюджетных средств.
— Какие документы необходимы?
— Для получения образовательного кредита с господдержкой необходим минимальный пакет документов. Для совершеннолетних:
- Оригинал или заверенная копия договора о предоставлении образовательных услуг с подписью представителя ссуза или вуза.
- Паспорт гражданина РФ с постоянной регистрацией.
- Счет или квитанция на оплату обучения с суммой платы за обучение.
- СНИЛС в некоторых банках.
Несовершеннолетние дополнительно предоставляют:
- Согласие родителя или законного представителя на заключение кредитного договора, обработку его персональных данных, на получение информации о несовершеннолетнем в бюро кредитных историй и передачу сведений о несовершеннолетнем в Министерство образования и науки РФ или Министерство просвещения РФ.
- Паспорт родителя или законного представителя.
- Свидетельство о рождении.
— А если льготный вариант недоступен?
— Когда льготный образовательный кредит по каким-либо причинам недоступен, возможно воспользоваться классическим кредитом на обучение на общих основаниях. Как правило, он имеет более жесткие кредитные требования и в силу этого менее доступен. Сейчас приведу пример наиболее распространенных условий классического кредита на образование в российских банках. Подать заявку на кредит может только совершеннолетний причем, как правило, российские банки устанавливают минимальный возраст 21 год. Требуется подтверждение дохода и минимального стажа работы. Ограничение максимальной суммы тела образовательного кредита обычно 3–5 млн. руб. Средняя кредитная ставка по классическому кредиту на образование составляет 21–22%. Срок кредита 5–7 лет, что вдвое меньше, чем срок по льготному образовательному кредиту. Присутствует фиксированный платеж по кредиту в течение всего срока кредитования. Обязательное предоставление залога или поручительства при недостаточном уровне ежемесячного дохода или стажа работы. Банки в качестве залога чаще всего требуют предоставить недвижимость заемщика.
— Как банки относятся к образовательным кредитам, есть ли для них риски?
— Для банков образовательный кредит по собственной программе в отличие от потребительских кредитов обладают высоким уровнем риска. По этой причине они выдают такие кредиты наиболее обеспеченным заемщикам и устанавливают более высокую ставку. Все это делает кредит на образования менее доступным, усиливая социальное неравенство в получении образования. Льготные образовательные кредиты позволяют решать данные проблемы.
Гульнара Фатхлисламова, кандидат экономических наук, доцент Института международных экономических связей.
Беседовала Кира Некрасова