

Летом в семьях часто начинается один и тот же разговор. Ребенок говорит: «Хочу новый велосипед». Родители думают об отпуске. Бюджет при этом один. И вот уже вместо радостных планов — напряжение. Кто-то начинает отказывать, кто-то — давить чувством вины, а в итоге все остаются недовольны. Хотя на самом деле спор почти никогда не про велосипед и не про Турцию. Он про то, умеет ли семья вместе решать, на что направить ограниченные деньги.
Издание СЕВЕРГАЗБАНКА «О финансах и не только» побеседовало с международным финансовым советником, аккредитованным советником при СРО «НАСФП», к.э.н. и доцентом Марией Ермиловой о том, как же сохранить баланс между желаниями ребенка и финансовыми потребностями родителей.
— Мария, почему летом семьи так часто спорят о деньгах?
— Летом у многих семей появляется один и тот же вопрос: «Как распределить деньги между отдыхом, покупками для детей, развлечениями и накоплениями?». Ребенок мечтает о новом велосипеде, родители хотят поехать в отпуск, а бюджет ограничен. В такой ситуации важно не просто сказать «нет» какому-то из вариантов, а научиться обсуждать приоритеты.
— С чего лучше начинать такой разговор?
— Сначала важно не спорить о желаниях, а признать их. Частая ошибка — это сразу переводить разговор в режим запретов: «Никакого велосипеда, мы копим на отпуск» или «Никакой Турции, велосипед важнее». Такой подход превращает обсуждение бюджета в борьбу.
Лучше начать с признания: «Я понимаю, что тебе хочется новый велосипед — это здорово, что ты хочешь больше кататься». «Мы тоже мечтаем об отдыхе и хотим провести время всей семьей». Важно показать, что желания всех членов семьи имеют значение, но ресурсы ограничены.
«Главный навык, который получает ребкнок, — это понимание, что деньги дают не только возможность покупать, но и возможность принимать осознанные решения», — Мария Ермилова.
— Как помочь семье перейти от эмоций к конкретике?
— Полезно вместе разделить желания на категории. Обязательно: необходимые расходы, здоровье, обучение, обязательные платежи. Важно: то, что улучшает качество жизни, семейный отдых, крупные покупки. Хотелось бы: спонтанные покупки, развлечения, вещи, которые можно отложить.
Например, можно составить простую таблицу: желание, стоимость, насколько важно, можно ли отложить. Отпуск в Турции — 200–300 тысяч, сильно важно, частично можно скорректировать. Велосипед — 35 тысяч, сильно важно для ребенка, можно отложить. Новый телефон — 70–100 тысяч, средне, можно отложить. Так семья переходит от эмоций к совместному решению.
— Есть ли простое правило, которое помогает перед крупной покупкой?
— Да, правило «три вопроса перед покупкой». Перед крупной тратой можно обсудить: зачем нам это нужно — это решает проблему или просто хочется? Как часто мы будем этим пользоваться? Велосипед, которым будут пользоваться каждую неделю, может быть более оправданной покупкой, чем вещь, которая быстро потеряет интерес. И третий вопрос: что мы готовы отложить ради этого? Любая крупная покупка — это выбор между вариантами. Например: «Если покупаем велосипед сейчас, уменьшаем бюджет развлечений летом» или «Если едем в Турцию, велосипед покупаем осенью».
— Можно ли заранее снизить остроту таких споров?
— Хорошая практика — заранее выделять сумму именно на приятные расходы. И это часто решает многие вопросы, и не надо выбирать. Например: 70% дохода — обязательные расходы, 20% — накопления и цели, 10% — развлечения и желания. Распределение по процентам может быть и иным, просчитывается конкретно под семью в зависимости от условий — сколько надо на обязательные платежи, сколько на конкретные цели. Но выделение бюджета на желания упрощает в дальнейшем решение вопроса с покупками.
— Как правильно вовлекать детей в такие решения?
— Если ребенок хочет дорогую покупку, можно вовлечь его: часть суммы накопить самостоятельно, отказаться от нескольких небольших покупок, выбрать более доступную модель, договориться о сроке покупки. Это не наказание, а обучение финансовой ответственности и повышение его финансовой грамотности, закладывание фундамента в будущего финансово грамотного человека.
Например: «Мы можем купить велосипед через два месяца. Давай вместе посмотрим, сколько нужно откладывать каждую неделю». Это хороший пример, который позволит формировать финансовую дисциплину у ребенка с ранних лет, что особенно полезно для его будущего.
— Чего лучше избегать в разговорах о деньгах с детьми?
— Не превращать деньги в инструмент давления. Фразы вроде «Мы на тебя все тратим», «Из-за тебя не поедем отдыхать», «Ты слишком много хочешь» могут сформировать у ребенка чувство вины за желания, неправильные финансовые установки, которые могут негативно отразиться на его финансовых решениях во взрослом возрасте. Например, может быть транжирство или, наоборот, чрезмерная скупость, которая помешает человеку повышать уровень комфортности своей жизни.
Лучше говорить: «У нас есть определенная сумма, и нам нужно выбрать, как ее использовать». «Мы решаем вместе, что для нашей семьи сейчас важнее».
— Какой главный принцип вы бы выделили?
— Главный принцип: финансовая грамотность в семье — это не умение всем отказывать. Это умение совместно выбирать, на что направить ограниченные ресурсы. Отпуск и велосипед необязательно должны быть конкурентами. Иногда решение находится в компромиссе: более доступный отдых, велосипед попроще, покупка позже или дополнительное накопление.
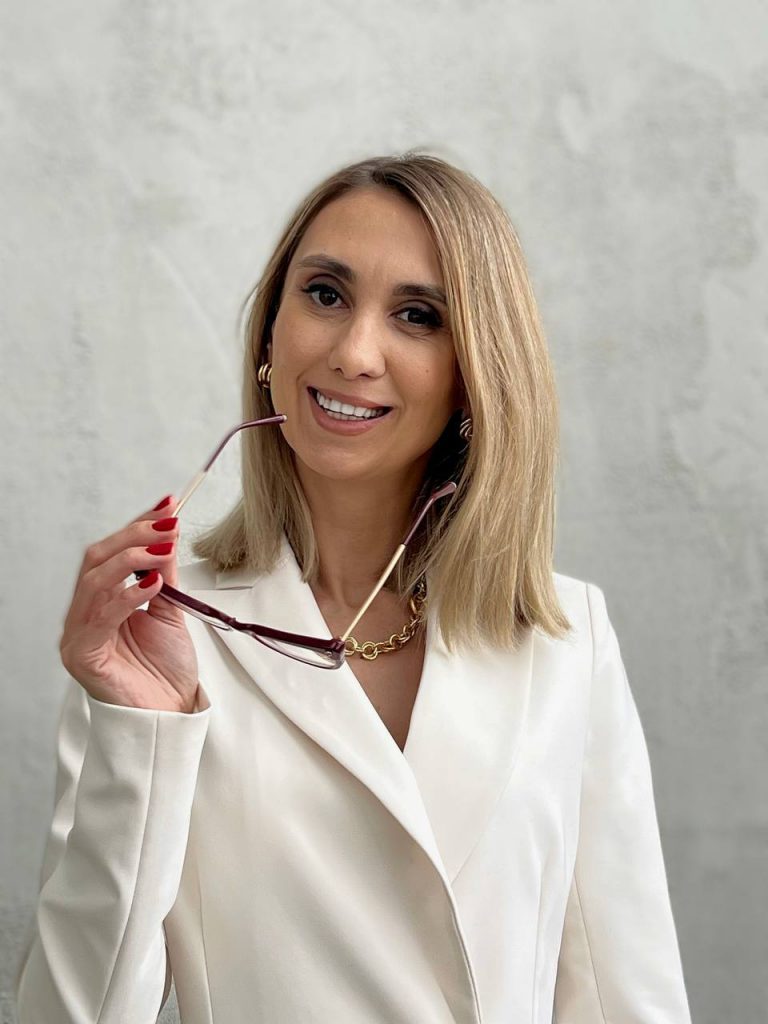
Мария Ермилова, международный финансовый советник, аккредитованный советник при СРО «НАСФП», к.э.н. и доцент.
Беседовала Кира Некрасова