

Лето принято считать временем отдыха. Но для тысяч школьников и студентов оно становится первым опытом самостоятельного заработка, принятия финансовых решений и ответственности за собственные деньги. Кто-то устраивается на сезонную работу, кто-то помогает семейному бизнесу, а кто-то впервые понимает, что заработанное тратится совсем не так легко, как кажется. Именно эти несколько месяцев часто становятся первым настоящим уроком финансовой грамотности — гораздо более убедительным, чем любой школьный учебник.
Осталось только превратить этот опыт в привычку, которая будет работать весь учебный год. Как сделать так, чтобы летний заработок стал не случайной удачей, а стартовым капиталом для будущих целей, квалифицированный финансовый консультант, аккредитованный советник Национальной ассоциации специалистов финансового планирования, кандидат физико-математических наук Юлия Мамасуева поделилась с изданием СЕВЕРГАЗБАНКА «О финансах и не только».
— Почему важно правильно распорядиться первым самостоятельным заработком?
— Лето — это не только три месяца свободы, но и период уникального финансового опыта для школьников и студентов. Кто-то попробовал себя в первой подработке, кто-то помогал в семейном бизнесе, а кто-то просто осваивал увеличенный каникулярный бюджет.
Но приходит сентябрь, и главная задача — сделать так, чтобы заработанные за лето деньги и полученные уроки не «растаяли» в первые недели осени, а стали фундаментом финансовой грамотности в новом учебном году. Именно сейчас важно грамотно распорядиться своим летним капиталом.
— С чего стоит начать подростку, который хочет научиться управлять своими деньгами?
— Прежде чем тратить или откладывать, необходимо подвести итоги. Это отличный повод для подростка самостоятельно или вместе с родителями провести свой первый финансовый аудит.
Во-первых, нужно посчитать чистый доход: сколько всего было заработано или получено в качестве подарков и бонусов за лето. Во-вторых, проанализировать расходы. На что уходили деньги в летние месяцы? Были ли это импульсивные покупки или приобретения, которые действительно принесли пользу?
И, наконец, сделать выводы. Главное здесь — не ругать себя за спонтанные траты, а провести анализ и извлечь опыт. Если вся зарплата за июль ушла на мелочевку — это тоже урок. Зато теперь это осознано и проанализировано.
«Если летний капитал был распределен правильно, то при необходимости крупной покупки не придется обращаться за помощью к родителям — для этого и существует первый «конверт», — Юлия Мамасуева.
— Многие подростки просто оставляют деньги на банковской карте. Это хорошая стратегия?
— Самая большая ошибка — оставить всю сумму на текущей карте. В таком случае к середине сентября от «капитала» останутся только воспоминания. Гораздо эффективнее разделить летний доход на три части.
Первый «конверт» — капитал на будущее. Это примерно 40–50% всей суммы. Такой запас лучше не трогать до достижения крупной цели к концу учебного года: нового ноутбука, языковых курсов, водительских прав или поездки с друзьями на следующие каникулы. Деньги можно перевести на накопительный счет или депозит.
Второй «конверт» — инвестиции в учебу и комфорт. Это около 30–40% дохода. Лето закончилось, впереди интенсивная работа, поэтому логично направить часть заработанного на то, что облегчит или улучшит учебный процесс. Это могут быть курсы, подписка на образовательный ресурс, удобный рюкзак или полезный гаджет. Когда подросток сам оплачивает, хотя бы частично, свое обучение или необходимые вещи, их ценность в его глазах возрастает в разы.
Третий «конверт» — карманный фонд на текущие радости. Это 10–20% дохода. Деньги должны приносить радость, иначе пропадет мотивация работать в будущем. Эту часть можно спокойно потратить на кафе, кино, одежду или любимое хобби.
— После распределения средств важно ли планировать расходы на весь учебный год?
— Обязательно. Летний заработок — это разовый доход, а впереди учебные месяцы, когда основным источником средств снова станут карманные деньги от родителей или стипендия. Поэтому самое время составить финансовый план. Для начала стоит определить фиксированную сумму расходов на неделю: проезд, питание, небольшие ежедневные траты. Затем установить лимит на развлечения.
— Какую роль в этот период должны играть родители?
— Для родителей конец лета — идеальный момент, чтобы сменить роль «финансового директора» на роль поддерживающего наставника. Прежде всего, не стоит забирать деньги «на хранение». Если вы пообещали, что ребенок сможет самостоятельно распоряжаться заработанным, важно сдержать слово. Навязанный контроль уничтожает финансовую инициативу.
Не менее важно дать подростку свободу принимать решения. Вместо директивного: «Купи себе куртку к школе», лучше спросить: «Как ты хочешь распорядиться тем, что заработал? Какие у тебя планы на эти деньги?»
Еще один хороший инструмент — софинансирование. Если ребенок хочет приобрести что-то дорогое и действительно полезное, например компьютер для учебы, но ему немного не хватает средств, родители могут выступить в роли инвестора. Формула «ты вкладываешь 60% своих денег, а я добавляю 40%» отлично развивает ответственность и умение достигать финансовых целей.
— Какой главный вывод можно сделать по итогам лета?
— Первые самостоятельно заработанные деньги — это мощный инструмент взросления. И совершенно не важно, какая сумма останется на счете к 1 сентября. Главный капитал, который молодой человек выносит из этого лета, — это уверенность в собственных силах и понимание связи между трудом, планированием и своими возможностями. Начните новый учебный год с четкого финансового плана — и он обязательно будет успешным.
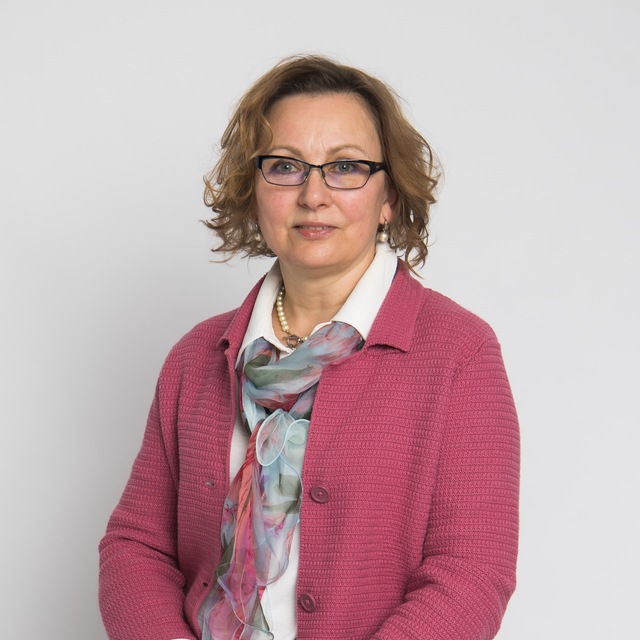
Юлия Мамасуева, квалифицированный финансовый консультант, аккредитованный советник Национальной ассоциации специалистов финансового планирования, кандидат физико-математических наук https://fincoachmamasueva.ru/
Беседовала Карина Лунёва