

Дети удивительно быстро понимают, что деньги существуют. Но почти никогда не понимают, откуда они берутся. Для них банковская карта — почти волшебная палочка: приложил к терминалу — и пакет с покупками уже в руках. Курьер привез еду, в магазине купили игрушку, на аттракционы тоже хватило. Кажется, что так будет всегда. И только родители знают: за каждой такой покупкой стоят работа, выбор, отказ от чего-то другого и умение планировать.
Как сделать так, чтобы за три месяца ребенок приобрел привычки, которые останутся с ним на десятилетия, эксперт по семейным финансам и инвестициям, создатель онлайн-школы семейных финансов и инвестиций и основатель клуба «Инвест-кофейня» для женщин-инвесторов Мария Мамонтова рассказала изданию СЕВЕРГАЗБАНКА «О финансах и не только».
— Почему именно каникулы становятся настоящим финансовым испытанием для семьи?
— Согласно опросу SuperJob, 61% российских родителей дают детям деньги на карманные расходы без четкого графика — просто, когда просит сам ребенок. И летом эта бессистемность превращается в настоящий финансовый хаос: ребенок просит чаще, суммы растут, а ощущение, что вы работаете только на его развлечения, становится все более отчетливым.
Но есть и хорошая новость. Летние каникулы длятся около 90 дней — это три полных финансовых цикла, которые могут стать для вашего ребенка лучшей школой финансовой грамотности. Школой, где вместо скучных лекций — реальные деньги, последствия собственных решений и первый опыт планирования.
— Один из первых вопросов, который возникает у родителей: сколько денег давать ребенку на карманные расходы? Есть ли универсальный ориентир?
— Тут вариантов много. Многое зависит от возраста ребенка, от того, где вы живете. Согласитесь, Москва и село Сосновка требуют совершенно разных карманных расходов. А также от того, что именно вы включаете в карманные деньги: только развлечения или еще проезд, обеды и мелкие «хотелки».
Исследовательский центр SuperJob в 2025 году привел следующие средние цифры по России: 7–10 лет — около 620 рублей в неделю, 2 680 рублей в месяц, 11–14 лет — около 930 рублей в неделю, примерно 4 030 рублей в месяц, 15–17 лет — 1 320 рублей в неделю, около 5 720 рублей в месяц.
Эти цифры — хороший ориентир, но не догма. Важно понимать, что именно вы включаете в эту сумму. Если ребенок сам покупает себе обеды и оплачивает проезд, сумма должна быть выше, чем если эти статьи расходов вы оплачиваете отдельно.
— Почему, на ваш взгляд, подход «выдавать деньги небольшими суммами» нельзя назвать эффективным?
— Самая распространенная родительская стратегия — выдавать деньги маленькими порциями: «на сегодня» или «на завтра». Это удобно: вы всегда контролируете процесс и можете вовремя подстраховать.
Но именно эта стратегия формирует у ребенка мышление человека, живущего от зарплаты до зарплаты, и лишает его главного навыка — долгосрочного планирования.
Исследования Высшей школы экономики подтверждают: подростки, которые получают деньги по первому требованию, значительно реже умеют составлять бюджет и прогнозировать свои расходы. Они привыкают к тому, что проблема с деньгами решается простой просьбой к родителям, а не пересмотром собственных трат.
— Какой подход вы считаете более правильным?
— Решение простое и страшное одновременно: перейти на ежемесячный бюджет. Вы садитесь с ребенком, считаете его реальные расходы за прошлый месяц, добавляете 10–15% на непредвиденные ситуации и выдаете фиксированную сумму первого числа каждого месяца.
Следующий транш — только первого числа следующего месяца. Это страшно, потому что ребенок может потратить все за неделю. Но именно этот «шок», когда деньги закончились, а до следующей выплаты еще три недели, научит его большему, чем любые ваши лекции.
— Как справиться, если пугает мысль, что ребенок может потратить все деньги буквально за несколько дней?
— Это абсолютно нормально. Мы ведь не рождаемся с умением планировать бюджет. Взрослые тоже учились этому через собственные ошибки. Почему же мы считаем, что ребенок должен сразу научиться распоряжаться деньгами без единого промаха?
Очень важно дать ему возможность столкнуться с последствиями своих решений, пока цена этих ошибок сравнительно невелика. Если деньги закончились раньше времени, не стоит сразу выдавать новую сумму. Именно в этот момент ребенок начинает понимать, что финансовые ресурсы ограничены, а значит, их необходимо распределять более осознанно.
— Как отличить экстренную помощь от обычной просьбы?
— Конечно, бывают исключения. Если речь идет о действительно необходимых расходах — например, на дорогу домой, питание или форс-мажорную ситуацию, — родители всегда должны прийти на помощь. Но очень важно, чтобы такая поддержка оставалась именно исключением, а не превращалась в правило.
«Если каждый раз после слов «У меня закончились деньги» ребенок получает новый перевод, никакого навыка планирования не сформируется. Он будет уверен, что финансовые последствия всегда можно переложить на родителей», — Мария Мамонтова.
— Можно ли заранее подготовить ребенка к таким ситуациям?
— Да, и для этого хорошо работает простое правило. Предложите ребенку сразу после получения денег разделить их на несколько частей. Первая часть — обязательные расходы, вторая — развлечения и личные желания, и третья — небольшой резерв на непредвиденные ситуации.
Неважно, будут ли это реальные конверты, отдельные банковские счета или категории в приложении банка. Главное, чтобы ребенок видел: деньги имеют разное назначение, а не представляют собой одну общую сумму, которую можно потратить в первый же день.
— Не потеряет ли ребенок интерес к самостоятельности?
— Наоборот, дети очень быстро начинают воспринимать деньги по-другому, когда понимают, что сами принимают решения. Появляется выбор. Если сегодня купить что-то дорогое, завтра придется отказаться от другого желания. Если немного подождать, можно накопить на более значимую покупку. Именно так постепенно формируется понимание того, что финансовые решения всегда связаны с выбором.
— Получается, что главная задача родителей — не уберечь ребенка от ошибок, а научить справляться с их последствиями?
— Совершенно верно. Мы очень часто стараемся оградить детей от любых трудностей. Нам хочется, чтобы они не расстраивались, не испытывали разочарования, не сталкивались с последствиями неправильных решений.
Но именно небольшие ошибки в детстве становятся самым безопасным способом научиться ответственности. Гораздо лучше, если ребенок однажды останется без денег на развлечения до конца месяца, чем впервые столкнется с необходимостью планировать бюджет уже во взрослой жизни, когда цена ошибки будет значительно выше.
— Насколько банковские карты помогают формировать финансовую грамотность?
— Современные банковские продукты действительно могут стать хорошими помощниками в финансовом воспитании ребенка, если использовать их правильно. Например, детская банковская карта позволяет не только безопасно выдавать карманные деньги, но и учит ребенка самостоятельно распоряжаться ими. Он видит остаток средств, отслеживает свои расходы, начинает понимать, сколько денег уходит на разные покупки.
Для родителей это тоже удобно. Они могут видеть историю операций, обсуждать вместе с ребенком его расходы и при необходимости помогать ему принимать более взвешенные решения. Но важно понимать: сама по себе банковская карта финансовой грамотности не научит. Она всего лишь инструмент. Главную роль по-прежнему играют разговоры в семье и личный пример родителей.
— Стоит ли контролировать каждую покупку ребенка? Или лучше дать ему больше самостоятельности?
— Контроль необходим, особенно в начале. Но этот контроль не должен превращаться в тотальную проверку каждой покупки. Гораздо важнее обсуждать с ребенком его решения. Не в формате «Зачем ты это купил?», а «Почему ты решил потратить деньги именно так?», «Ты доволен своим выбором?», «Если бы можно было вернуть время назад, ты поступил бы так же?». Такие разговоры развивают гораздо больше, чем любые запреты.
— Получается, финансовая грамотность — это не столько про деньги, сколько про привычки?
— Именно так. Финансовая грамотность — это не умение экономить на всем подряд и не способность считать проценты. Это привычка планировать, анализировать последствия своих решений, отличать желания от потребностей, ставить цели и постепенно к ним двигаться. И чем раньше ребенок начинает этому учиться, тем увереннее он будет чувствовать себя во взрослой жизни.
— Что бы вы посоветовали родителям, которые хотят использовать летние каникулы с максимальной пользой?
— Не бойтесь доверять ребенку деньги. Не бойтесь, что он ошибется. Не бойтесь, что однажды он потратит все раньше времени. Лучше пусть это произойдет сейчас, когда рядом есть родители, готовые поддержать и объяснить, чем спустя годы, когда цена финансовых ошибок станет значительно выше. Лето проходит быстро. Но именно эти три месяца могут стать тем временем, когда ребенок сделает свои первые самостоятельные финансовые шаги. И, возможно, они станут началом привычек, которые останутся с ним на всю жизнь.
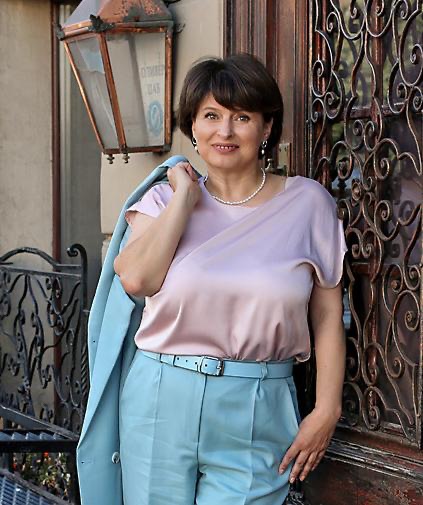
Мария Мамонтова, эксперт по семейным финансам и инвестициям, создатель онлайн-школы семейных финансов и инвестиций и основатель клуба «Инвест-кофейня» для женщин-инвесторов https://t.me/maria_mamontova_pro
Беседовала Дарья Лаврентьева