

Когда за окном свистит ветер, а батареи все еще холодны, пора включать не обогреватель — а финансовую смекалку. Зима любит проверять не только термометры, но и наши кошельки на прочность.
Правильное распределение рисков и своевременное планирование — основа финансовой стабильности в зимний период, именно поэтому газета «О финансах и не только» готова поделиться советами от основателя консалтинговой компании «БухКультура» и налогового консультанта Ирины Юрьевой.
— На чем категорически нельзя экономить зимой, даже если бюджет сильно ограничен?
— Я бы выделила несколько пунктов, на которых не стоит экономить никому. Во-первых, качественные витамины, особенно D, лечение простуд, теплая одежда и исправное отопление. Во-вторых, зимняя резина, незамерзающая жидкость, своевременное ТО. Экономия здесь — прямой риск аварии и огромных трат. И в конце концов, электроэнергия для обогрева, сытная и горячая еда. Это база, без которой падает работоспособность и здоровье.
— Какие скрытые, не очевидные статьи расходов появляются именно зимой?
— Очень часто забывают зимой про значительный рост платы за отопление и электроэнергию, увеличение расходов на бензин, а именно прогрев авто, пробки из-за снегопадов, такси в плохую погоду, ремонт подвески после ям. Большие траты появляются не только из-за верхней одежды, но сюда входит термобелье, колготки, несколько пар теплой обуви, аксессуары, которые быстро изнашиваются или хочется быть модными и тренде.
— Как грамотно распределить крупные зимние покупки, чтобы не ударить по бюджету единовременно?
— Откладывайте деньги на сезонные траты в течение всего года, покупайте зимние вещи весной на распродажах со скидкой до 70–80%. Крупные покупки, например, новый обогреватель, лучше планировать и после брать беспроцентную рассрочку, если нет накоплений. Кредита с процентами избегайте.
— Когда идеальное время начинать откладывать деньги на следующую зиму и какую сумму в процентном соотношении от дохода вы рекомендуете?
— Идеальное время для начала — весна, март-апрель. Зима закончилась, все «болевые» точки известны, а до следующей зимы далеко.
Рекомендуется откладывать 5–7% от ежемесячного дохода. Например, при доходе 50 000 руб. — это 2500–3500 руб. в месяц. За 9 месяцев с марта по ноябрь накопится 22 500–31 500 руб., что покроет основные зимние расходы.
— Влияет ли зимний период на наши финансовые привычки в целом? Становимся ли мы более импульсивными или, наоборот, экономными?
— Зима провоцирует две крайности: импульсивность и гиперэкогномия.
Первое вызвано коротким световым днем и плохим настроением. Срабатывает механизм «терапии покупками»: деньги тратятся на еду навынос, развлечения в ТЦ, онлайн-шопинг, чтобы компенсировать недостаток положительных эмоций. Второе – это страх перед высокими коммунальными платежами и крупными сезонными тратами заставляет людей урезать все остальные расходы, иногда в ущерб здоровью и комфорту.
Грамотная стратегия — это осознанное планирование. Зная о этих сезонных эффектах, можно контролировать импульсы и целенаправленно копить, избегая обеих крайностей.
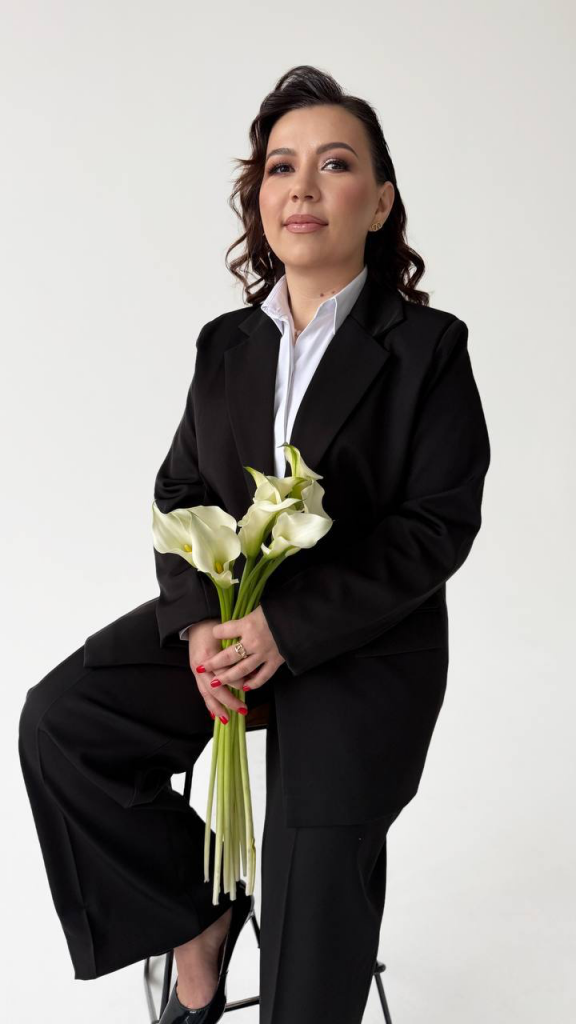
Юрьева Ирина, основатель консалтинговой компании «БухКультура» и налоговый консультант.
Беседовала Кира Некрасова