

Финансы как качели: наклоняясь в сторону накоплений хочется чего-то интересного и неожиданного, а если в сторону трат – заканчивается бюджет. Сегодняшние финансовые вопросы ставят нас перед выбором: инвестировать в будущее или наслаждаться жизнью здесь и сейчас. Так что же выбрать?
Как принимать обоснованные финансовые решения, которые будут работать для вас и в долгосрочной перспективе, и в текущем моменте финансовый консультант Виолетта Холодарь поделилась с газетой «О финансах и не только».
«Финансовая зрелость — это не отказ от желаний. Это умение выбирать», — Виолетта Холодарь.
— Как эмоции влияют на наши траты?
— Я бы сказала, эмоции влияют на наши траты напрямую. Когда человек устает — хочется поощрения, когда тревожно — хоть где-то почувствовать контроль, в том числе при совершении покупок, когда радостно — хочется сделать событие особенным. Каждая из этих эмоций чаще всего приводит к нерациональным покупкам. Так в гардеробе может появиться 15-я пара туфель, или вечером в пятницу человек может оказаться в ресторане, в который не планировал идти. Эмоции — главный невидимый фактор финансовых решений. Понимание этого — первый шаг к управлению не только деньгами, а еще и собой.
— Какие привычки помогают грамотно управлять деньгами?
— Несмотря на то, что я очень люблю Excel-таблицы, которые помогают держать фокус внимания на целях, управлять деньгами, вовремя реагировать на ситуацию и принимать взвешенные решения, грамотное управление деньгами начинается с простых ежедневных действий.
Отмечу несколько полезных привычек, которые дают результат:
- Уважение к малым деньгам — те самые «200–300 рублей тут и там» за месяц могут составить треть бюджета. Такое очень часто встречается в моей практике, когда даже при высоком доходе люди живут «от зарплаты до зарплаты» или «перебиваются» кредитной картой с беспроцентным периодом.
- Обзор своего финансового положения раз в неделю. Достаточно 15 минут осознанного взгляда на доходы и расходы, чтобы вернуть управление в свои руки.
- Правило «плати сначала себе» — хотя бы 10% от любого дохода необходимо откладывать на отдельный счет в накопления или инвестиции.
- Принцип «24 часа перед покупкой», такие отложенные решения спасают от эмоциональных трат и берегут бюджет.
— Почему даже при высоком доходе некоторые люди живут «от зарплаты до зарплаты»?
— К сожалению, при высоком доходе у некоторых людей еще есть кредиты и кредитные карты. Потому что дело не в размере дохода, а в сценарии. Если человек привык тратить все, что приходит — с увеличением дохода увеличиваются и траты. Кто-то подсознательно боится иметь «много» и спешит избавиться от лишнего. Другие никогда не имели накоплений и не умеют их создавать. То есть нет привычки планировать свои покупки, как базовые ежемесячные, так и крупные, отслеживать реальные доходы и расходы. Отсутствие планов может быть вызвано ощущением «я хорошо зарабатываю, и мне на все хватает». Скорее всего также нет привычки откладывать деньги, или есть страх не разобраться в инструментах для сбережения и приумножения средств.
«Без изменения сценария обращения с деньгами даже высокий доход не приведет к накоплениям и капиталу», — Виолетта Холодарь.
— Как эффект «Я это заслужил» влияет на наши покупки?
— Фраза «я это заслужил» на первый взгляд звучит, как поддержка, но за ней может прятаться усталость, обида, желание «доказать» другим свою ценность и другие эмоции. Что приводит к лишним, эмоциональным тратам.
Если такие покупки становятся регулярными, то важно научиться разделять. Для этого полезно перед покупкой задать себе вопрос: «Я действительно этого хочу или просто устал и ищу способ сбросить напряжение?».
Во втором случае стоит найти свои способы снятия напряжение, например, спорт или йога, и позаботиться о своих истинных потребностях. Когда мы тратим деньги осознанно, мы на самом деле учимся любить и уважать себя.
— Как научиться принимать осознанные финансовые решения?
— Пропишите актуальные цели со сроком, найдите подходящий финансовый инструмент для их достижения. Ведите простой учет доходов и расходов. Без цифр — только иллюзия контроля. Разделите эмоции и деньги. При стрессе лучше сделать паузу и вернуться к покупке в спокойном состоянии. С каждого дохода пополняйте свой накопительный счет, что способствует финансовой дисциплине. Также важно заранее планировать расходы на развлечения и удовольствия. Такой подход к бюджетированию облегчает соблюдение финансовых целей и помогает сохранять спокойствие в моменты импульсивных покупок.
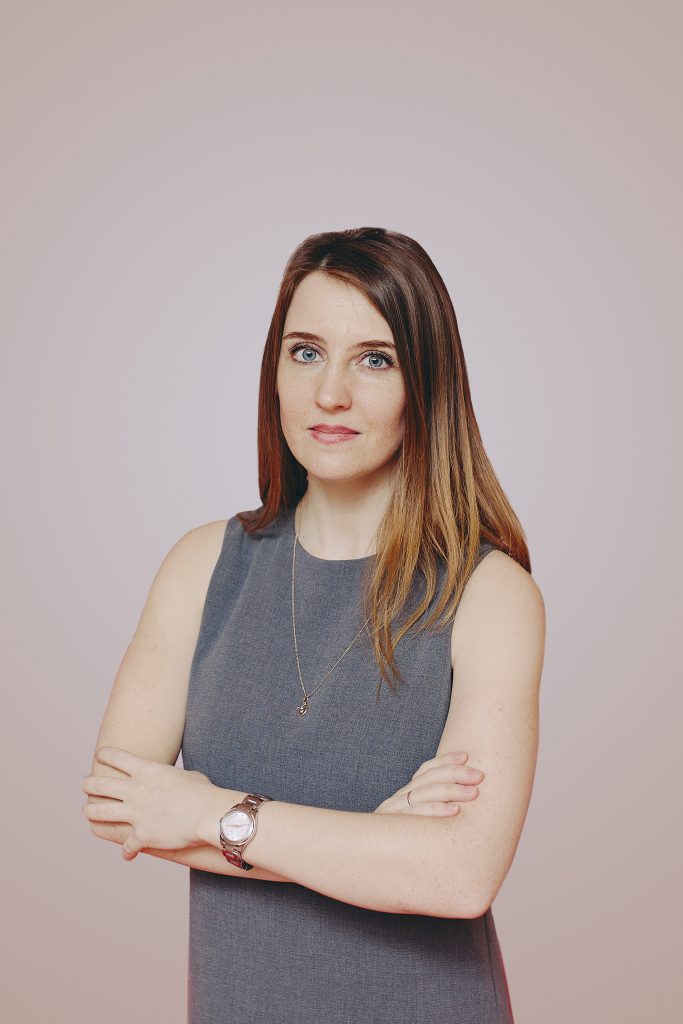
Виолетта Холодарь, финансовый консультант для женщин.
Беседовала Карина Лунёва