

Дети тратят, взрослые жалеют о спонтанных покупках, а семейный бюджет тает. Как же сделать так, чтобы все члены семьи — от детей до бабушек участвовали в процессе накопления без саботажа?
Профессиональный финансовый советник и квалифицированный инвестор Елена Чуркова поделилась с газетой «О финансах и не только» секретами о том, как превратить накопления в источник радости, а не стресса.
— Что мотивирует детей и взрослых откладывать деньги: мечта или дисциплина?
— Мечта — это мощный двигатель и драйвер в жизни человека. Когда у нас есть что-то, чего мы искренне желаем, это создает мотивацию зарабатывать, сохранять и приумножать деньги. Дисциплина, в свою очередь, является инструментом для достижения этих целей.
Однако, по моему опыту работы с людьми, заметила, что многие не знают, о чем мечтать и как правильно формулировать свои мечты. Бывает, что люди ориентируются на социально одобряемые цели: покупка брендовых вещей, дорогого телефона или престижного автомобиля, зачастую приобретая все это в кредит. Но действительно ли это то, чего они хотят на самом деле?
— Как превратить накопления в семейную традицию, а не в обязанность?
— Мне нравится, что вы поднимаете важный вопрос о развитии финансовой культуры в семье. Это действительно необходимо, чтобы не только один член семьи разбирался в финансах, но, и чтобы все близкие, включая родителей и детей, были вовлечены в этот процесс. Передача знаний следующему поколению — это ключевой аспект.
«Дети не повторяют наши советы, они копируют наши стратегии», — Елена Чуркова.
Составление семейного финансового плана, может стать отличным способом объединить семью. В плане стоит прописать и оцифровать цели и мечты, установить срок и конкретную сумму для их достижения.
Хорошей традицией может стать «День инвестора» или семейный совет, где члены семьи могли бы раз в месяц обсуждать прогресс в достижении поставленных целей, вносить корректировки по целям и просто обсуждать тренды, книги по финансам. Это поможет всем участникам семьи быть вовлеченными и следить за движением к общей цели.
— Что сильнее стимулирует: визуализация цели или конкретные дедлайны?
— Визуализация цели и конкретные дедлайны стимулируют человека в одинаковой степени. Они могут быть вполне эффективными и дополнять друг друга. Важно сосредоточиться на достижении цели и предпринимать действия.
Визуализация поможет установить эмоциональную связь с целью, в то время как конкретный дедлайн побуждает к активным действиям.
— Где хранить семейные накопления: одна общая копилка или отдельные счета?
— В вопросе управления финансами семьи нет универсального ответа, каждая семья уникальна. При этом важно уметь разговаривать о деньгах начистоту и быть открытым для понимания подхода к финансам партнера.
Некоторым семьям удобно вести общую копилку, другим — иметь отдельные счета, третьим комфортно и совместные, и индивидуальные счета, это абсолютно нормально.
Тут стоит заметить, что, если в семье есть дети: с определенного возраста им стоит предоставить возможность иметь собственную копилку, далее уже открыть банковский счет, чтобы они могли учиться принимать самостоятельные решения о распоряжении своими денежными средствами.
Также следует помнить о принципе диверсификации и не «держать все яйца в одной корзине». Например, если накопления служат подушкой безопасности, разумно распределить их так: часть можно хранить дома в сейфе, часть — на банковском вкладе, а часть — на брокерском счете в виде облигаций. Для долгосрочных целей семьи имеет смысл рассмотреть инвестиции, при этом тоже придерживаясь принципа диверсификации и действовать в рамках финансового плана.
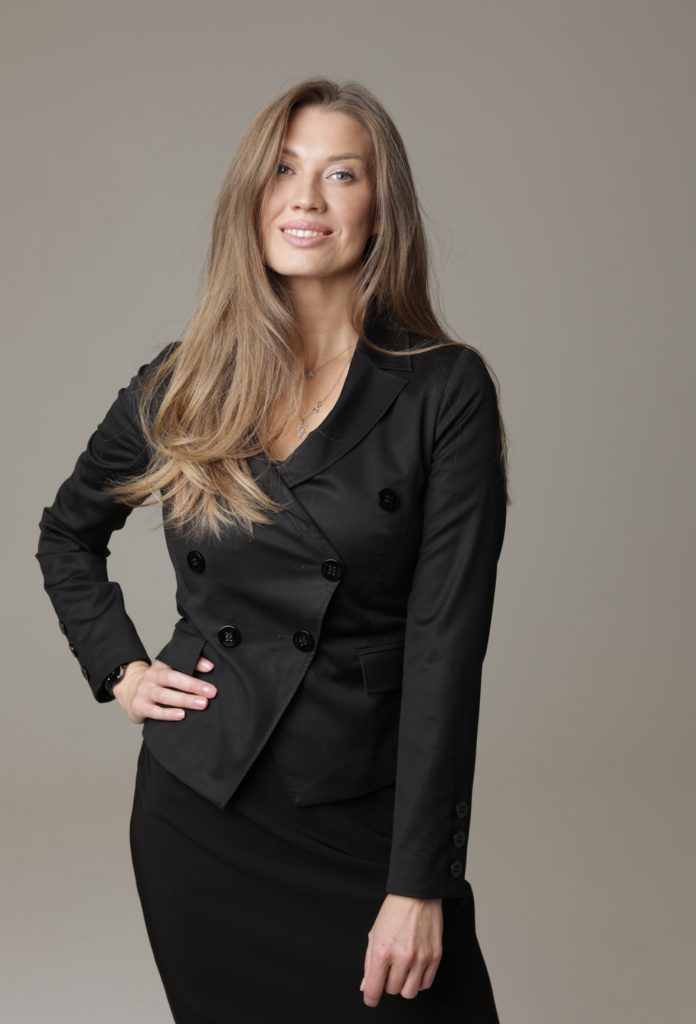
Елена Чуркова, профессиональный финансовый советник. Квалифицированный инвестор. Член Национальной Ассоциации специалистов по финансовому планированию.
Беседовала Карина Лунёва