

Вопросы денег всегда были тесно связаны не только с уровнем дохода, но и с личным отношением человека к безопасности, будущему и ответственности. Одни предпочитают действовать быстро и решительно, другие тщательно взвешивают каждый шаг. Кто-то видит в риске новые возможности, а кто-то прежде всего стремится защитить себя и своих близких от возможных потерь. Эти различия особенно заметны в вопросах накоплений, инвестиций и планирования семейного бюджета.
Почему женщины чаще выбирают стратегию сохранения капитала, как страх потерь влияет на принятие финансовых решений, и действительно ли осторожность помогает успешнее инвестировать, финансовый консультант и член НАСФП Александр Зубрицкий поделился мнением с изданием СЕВЕРГАЗБАНКА «О финансах и не только».
— Почему, на ваш взгляд, мужчины и женщины по-разному относятся к деньгам и финансовым рискам?
— Давно минули те времена, когда мужчина был полноправным главой семьи, от которого полностью зависело финансовое благополучие, а на женскую долю приходились быт и воспитание детей, и женщина находилась в полной зависимости от мужчины.
И сегодня, когда речь заходит о деньгах, мы видим, что мужчины и женщины ведут себя и совершают действия совершенно по-разному. Это не просто наблюдения — за этим стоят биология, психология и тысячи лет эволюции. Когда понимаешь причины различий в поведении мужчин и женщин, принимать финансовые решения становится проще, а их эффективность возрастает.
— Насколько на финансовое поведение современного человека влияют эволюционные механизмы?
— Лимбическая система человека за тысячелетия эволюции остается неизменной в своих инстинктах размножения и выживания. Отсутствие денег на карте, долги для мозга являются тем же самым сигналом тревоги и угрозы выживанию и заставляют организм реагировать соответствующим образом через повышение уровня кортизола, учащение сердцебиения и включение реакции на стресс: «бей», «беги» или «замри».
Выживание потомства исторически зависело от матери, поскольку у человека период до момента, когда ребенок может самостоятельно выживать и добывать себе пищу, один из самых длительных среди всех видов живых существ.
Если погибал мужчина — на охоте или в военных действиях, но оставалась жива женщина, шансы на выживание детей были выше по сравнению с ситуацией, когда в живых оставался только отец. В связи с этим у женщин механизм реагирования настроен острее, и при возникновении финансовых угроз мозг женщины быстрее распознает риски и заранее включает защитные реакции. Ранний сигнал оповещения срабатывает еще до того, как ситуация становится критической.
— Подтверждается ли такая особенность поведения современной статистикой?
— В XXI веке статистика разводов в России, подавляющее большинство ситуаций, когда дети после развода остаются с матерями — около 90–95%, а также количество неплательщиков алиментов, которых насчитывается порядка 1,4 млн человек, косвенно подтверждают идею о том, что выживание детей в большей степени зависит от женщины, чем от мужчины.
По опыту общения со своими клиентами, более 80% из которых — женщины, я уверенно заявляю, что финансовая стабильность имеет важнейшее значение для женщины, чтобы вырастить детей, а склонность к риску у женщин объективно ниже.
— Почему женщины, как правило, болезненнее воспринимают финансовые потери?
— Нобелевские лауреаты Даниэль Канеман и Амос Тверски в своей «Теории перспектив» доказывали, как ведут себя люди, чем они руководствуются при оценке будущих доходов или потерь и как переживают последствия своих решений.
Простыми словами, боль от потери денег ощущается нами значительно сильнее, чем радость от получения той же суммы. Для мозга потеря — это шаг к гибели, а получение дохода — лишь приятное эмоциональное событие.
Это помогает понять, почему женщины более чувствительны к потерям. Там, где мужчина видит возможность заработать на рискованных операциях, женщина чаще принимает решение сохранить текущее положение и обойти риски стороной. Это не значит, что один подход правильный, а другой нет. Но на длинной дистанции осторожность часто оказывается выгоднее азарта.
«Интересный факт: среди обанкротившихся в России граждан большую часть — примерно 52% — составляют именно женщины», — Александр Зубрицкий.
— Что сегодня говорит статистика о финансовом поведении женщин?
— Более половины граждан России беспокоятся о своих деньгах. При этом женщины испытывают чувство тревоги в полтора раза чаще мужчин. По статистике, в 2025 году разрыв в доходах между мужчинами и женщинами в России составлял почти 30%, что также заставляет женщин более сдержанно относиться к возможным потерям и делать все возможное для сохранения текущего уровня финансового положения.
— Как различия в финансовом поведении проявляются на фондовом рынке?
— По данным ГБИГ ХОЛДИНГС, Московской биржи и Центрального университета, доля женщин-инвесторов с 2020 по 2025 год выросла с 14% до 45%. При этом мужчина в среднем совершает 24 сделки в год, а женщина — 8–10 сделок. Это говорит о том, что мужчины более склонны к спекулятивным стратегиям в надежде получить быстрый доход, совершая большее количество сделок, в отличие от женщин, которые чаще используют долгосрочные стратегии «купи и держи».
И как думаете, чьи портфели чаще показывают положительный финансовый результат? Инвесторы-женщины в 60% случаев завершали год с прибылью, в то время как лишь 51% мужских портфелей были прибыльными.
— Какие выводы можно сделать из этих наблюдений, и что важно учитывать при принятии финансовых решений?
— Женщины и мужчины ведут себя по-разному в вопросах денег — и это нормально. Об этом полезно знать, особенно в моменты, когда принимаются финансовые решения о покупке жилья, формировании фондов для детей, накоплении капитала для собственной пенсии, получении кредитов и так далее.
Мужчины, подогреваемые тестостероном, чаще рискуют, желая испытать соревновательный эффект. Они могут получать больший доход, но при этом нередко и много теряют.
Женщины, желая всеми средствами сохранить финансовую стабильность, порой слишком боятся лишнего стресса и используют только «самые надежные инструменты», такие как банковские вклады, при этом игнорируя факторы инфляции, обесценивания рубля и упуская из виду другие не менее надежные возможности для инвестирования.
Природная осторожность женщин — это скорее конкурентное преимущество на длинной дистанции, нежели ограничение. Готовность мужчин идти на риск — ценное качество, особенно тогда, когда мужчина просчитывает возможные потери, анализирует ситуацию и принимает взвешенные решения.
Повышайте свой уровень финансовой и инвестиционной грамотности. Укрепляйте финансовое положение своей семьи. Учитывайте свои природные особенности в вопросах, связанных с деньгами. Избыточная осторожность может лишать возможностей зарабатывать так же, как и притупленное чувство риска может приводить к неоправданным потерям.
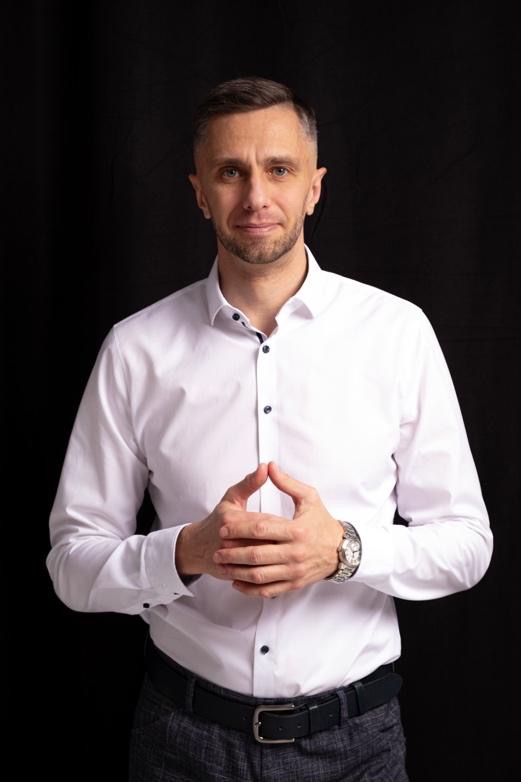
Александр Зубрицкий, финансовый консультант и член НАСФП https://fr147.ru
Беседовала Кира Некрасова