

Семейные финансы — это дом. Крепкий фундамент в виде доходов важен, но без стен, замков и систем безопасности первая же буря оставит жильцов без крыши над головой. Личный риск-менеджмент — именно та архитектура, которая превращает бюджет из хрупкой конструкции в устойчивую систему.
Если вы хотите узнать, как выстроить ее так, чтобы форс-мажор не превратился в катастрофу, то газета «О финансах и не только» готова поделиться уникальными советами от независимого финансового советника, кандидата технических наук и эксперта Ассоциации развития финансового планирования Ришата Кулыева.
— Расскажите, почему важно следить за риск-менеджментом?
— Нашим друзьям, коллегам, близким мы привыкли желать теплые слова: «удачи», «приятных сюрпризов», «успехов», «здоровья». Конечно хотелось бы, чтобы это было всегда и со всеми. Но наша жизнь, как оказалось, «сложная штука», и бывает, иногда подкидывает эти сюрпризы, но только вот неприятные.
Так или иначе, все эти неприятные сюрпризы, или как их принято называть «риски», можно и наверное, нужно представлять в денежном выражении. Наиболее известные и типичные риски, которые встречаются в нашей жизни: травма, снижение доходов или увольнение с работы, обесценение денег вследствие инфляции, снижение котировок купленных нами акций или дорожно-транспортное происшествие. И каждое такое событие влечет либо прямую потерю денежных средств или ухудшение состояния имущества, либо требует расходов, например на лечение. Эти риски касаются не только нас лично, но и наших близких – членов нашей семьи.
— Какие риски бывают, и как с ними работать?
— Представьте, что вы глава семьи, основной кормилец. И вашей задачей является забота о будущем ваших близких, зависимых от вас людей. Такая цель представляет собой построение финансового плана семьи, в котором в том числе была бы приведена стратегия финансовой защиты вас как основного кормильца, так и всех членов семьи.
В теории и практике риск-менеджмента и финансового консалтинга приняты следующие тактики управления риском: избежание, перенос ответственности, распределение и принятие риска. Соответственно, для каждого из указанных требуется выбрать свою тактику.
Профессиональный риск — это риск утраты работы, снижения дохода «кормильцев». Избежать его достаточно сложно, либо это некая «индивидуальная история». Общей рекомендацией здесь является включение в стратегию такой задачи как формирование дополнительного источника дохода, а лучше нескольких. Другим вариантом может служить формирование «подушки финансовой безопасности», представляющей собой резервный фонд. Основная ее задача – сохранить привычный или хотя бы минимально приемлемый уровень жизни семьи в отсутствие дохода.
«Поэтому «подушку безопасности» обычно считают в размере месячных расходов, то есть на сколько месяцев жизни хватит суммы данного капитала», — Ришат Кулыев.
— Каким параметрам должен соответствовать резервный фонд в таким случае?
— Исходя из своего предназначения, резервный капитал должен соответствовать следующим критериям. В-первых, быть высоколиквидным, то есть доступным для изъятия в короткие сроки. Во-вторых, иметь размер, необходимый для покрытия неотъемлемых расходов семьи на срок как минимум 6-х месяцев. А при наличии, например, 2-х детей – в течение 9–10 месяцев. В-третьих, обладать диверсификацией, храниться в разных кредитных учреждениях, в разных валютах.
— Где хранить резервный капитал и какие инструменты использовать?
— Для этих целей, как правило, используются также краткосрочные, до 1 года, вклады и накопительные счета в надежных банках. Возможны варианты хранения государственных облигаций (ОФЗ) или фондов облигаций для некоторой части подушки безопасности.
Представим еще одну ситуацию: молодая семья, пока детей нет, муж и жена работают. И они приступили к важному этапу – расширению семьи и планированию рождения ребенка. Это благая цель и ответственный шаг! Но к нему тоже нужно готовиться: ведь это повлечет за собой снижение доходов семьи, так как жена будет в декретном отпуске, и последующее увеличение расходов. Здесь необходим пересмотр личного бюджета, его структуры.
В один момент рождается ребенок, при этом жена занята уходом за ним. Муж становится основным «кормильцем», а с точки зрения банков – у него появляются 2 иждивенца. Поэтому в этот период супругу нужно пересмотреть не только свое отношение и к принятию новых обязательств в виде кредитов, но и по возможности снижать долю действующих долгов в объеме расходов. Это тактика избежания риска несостоятельности.
«Начните с фундамента — подушки безопасности». Цель — сумма, покрывающая 3-6 месяцев всех семейных расходов. Храните ее на отдельном, легкодоступном вкладе
— Какую роль играет страхование?
— Ответственным и осознанным шагом на этом этапе является страхование жизни и здоровья супруга как единственного «кормильца». Условия каждой страховой компании имеют свои нюансы, и обывателю бывает достаточно трудно разобраться во всех тонкостях и исключениях. Поэтому данную задачу желательно решать вместе с финансовым советником, который подберет наиболее подходящую компанию и программу страхования. Страховой полис призван обеспечить приемлемый уровень жизни семьи на случай временной нетрудоспособности основного кормильца, получения инвалидности или ухода из жизни.
— Какие риски возможны, и что нужно учесть в случае накоплений?
— Время идет, семья опять начинает крепко «стоять на ногах». Дети подрастают, и родители задумываются об их будущем образовании, крупных покупках, а некоторые «смотрят дальше», и планируют уже «вторую пенсию», или «пассивный доход». Семья начинает формировать капитал, создавать целевые фонды на крупные покупки.
Задача формирования капитала связана вопросом защиты от физической утраты денежных средств и снижения его покупательской способности вследствие инфляции. Первая часть задачи решается размещением накоплений в надежном финансовом институте. Вторая часть вопроса – это грамотный выбор финансовых инструментов с доходностью, как минимум превышающей размер инфляции. В целом, в практике финансового консалтинга популярностью пользуется классическая портфельная теория Г. Марковица, основной идеей которой является распределение средств по классам активов. С ростом их количества, общий риск снижается.
В портфель включаются в определенной пропорции акции, облигации, фонды, драгоценные металлы. При этом важно учесть готовность инвестора к снижению его стоимости, так называемый «риск-профиль». От этого зависит и выбор классов активов, и их соотношение в портфеле.
Говоря о диверсификации, следует понимать, что это не просто способ «разнообразить» портфель максимальным количеством активов разного класса, а необходимость подбирать классы активов, которые наименее зависят друг от друга, либо имеют обратную зависимость: низкая корреляция, либо совсем отрицательная. Зачем это нужно – чтобы в кризис все активы не подешевели одновременно.
— Что необходимо учесть при формировании капитала?
— Примерно раз в год нужно пересматривать структуру портфеля, делать ребалансировку, для соответствия выбранной стратегии.
«Необходимо использовать законные способы оптимизации налогообложения: формировать портфель на индивидуальном инвестиционном счете (ИИС-3) и получать право на налоговый вычет», — Ришат Кулыев.
Далее со временем семья обрастает имуществом: автомобилем, квартирой. И здесь мы управляем риском гражданской ответственности: в первом случае – это оформление страхового полиса ОСАГО, во втором – страхование ответственности по квартире. Стоимость полиса ОСАГО немаленькая, но в любом случае она гарантирует компенсацию причиненного ущерба в случае ДТП.
— Стратегический план по финансовой защите семьи является необходимостью?
— Стратегический план по финансовой защите семьи – это не самоцель и не «дань моде». Он не поможет предотвратить негативные события, риски, которые могут произойти. Но это описание того, что нужно знать и делать семье для снижения последствий от таких рисков. Данный план – это не догма: при изменении жизненных обстоятельств нужно корректировать в соответствии с новыми обстоятельствами.
И самое главное: не стоит зацикливаться на плохих событиях, которые иногда бывают в жизни. Мы верим, что в основном наше настоящее и будущее наполнено радостью и приятными эмоциями. Универсальный совет: наслаждаться каждой минутой нашей жизни! А план по риск-менеджементу семьи лишь наполнит нас уверенностью в завтрашнем дне!
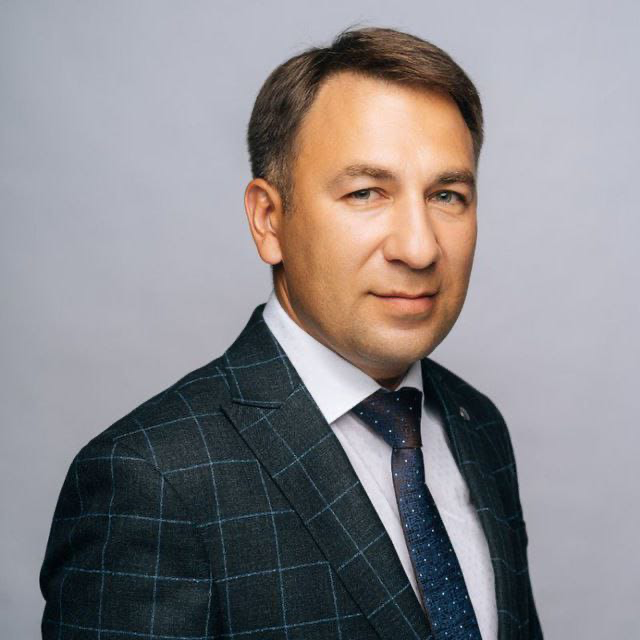
Ришат Кулыев, независимый финансовый советник, кандидат технических наук, Член СРО “Национальная ассоциация специалистов финансового планирования”, включен в реестр под №19, эксперт Ассоциации развития финансового планирования (АРФГ).
Беседовала Кира Некрасова