

Инвестиции в будущее детей — это не про страх, что «им будет трудно». Это про веру в их потенциал. Каждый рубль, вложенный сегодня с умом, завтра превращается не только в прибыль, но и в уверенность, устойчивость и свободу выбора.
Если вы строите бизнес, копите, инвестируете, и не хотите, чтобы все это исчезло из-за формальности, газета «О финансах и не только» готова поделиться советами от адвоката адвокатской палаты г. Москвы Алесандром Забродиным и юриста Дианой Быковской.
— Чему посвятить силы сейчас — активному накоплению состояния или созданию для него надежной юридической опоры?
— Александр Забродин: Составьте полный реестр всего, что у вас есть: недвижимость, банковские и брокерские счета, доли в бизнесе, автомобили, страховки, интеллектуальная собственность.
Определите цели, чего вы хотите добиться. Обеспечте финансовую безопасность детей до их совершеннолетия. Передайте капитал не сразу в 18 лет, а частями — например, в 25 или 30 лет, или при наступлении условий. Защитите активы от потенциальных кредиторов или недобросовестных супругов детей в будущем. Выберите инструменты, на основе целей выстраивается стратегия использования юридических механизмов.
— Диана Быковская: Прежде всего, хочу отметить, что это очень правильное решение — задуматься о наследстве в молодом возрасте. Дети уже достаточно взрослые, чтобы в будущем понимать процесс наследования, но при этом достаточно юные, чтобы успеть получить полноценное наследство.
Начну с того, что процесс планирования наследства следует разделить на два ключевых направления. Первое — это накопление активов, второе — юридическое оформление. Важно понимать, что эти процессы идут параллельно, но с небольшим временным лагом.
В первую очередь стоит сосредоточиться на формировании финансовой базы. Финансовая база характеризуется созданием финансовой подушки, систематическим откладыванием средств, размещением накоплений на накопительных счетах или депозитах и рассмотрением возможностей безопасных инвестиций, например, в государственные облигации или недвижимость.
Параллельно с накоплением важно заниматься юридическим оформлением. Здесь ключевыми моментами являются: составление завещания или наследственного договора, определение долей для каждого ребенка, проработка условий получения наследства, учет права на обязательную долю.
Отдельно хочу отметить необходимость консультации с нотариусом и, при наличии крупных активов, с юристом для правильного структурирования наследства. В некоторых случаях целесообразно назначить душеприказчика, который поможет в исполнении последней воли.
Что касается информирования детей, то на данном этапе достаточно познакомить их с базовыми принципами наследования. Более детальное обсуждение можно провести по мере их взросления.
Самое ценное наследство — не сумма на счете, а знания и правильные инструменты для ее управления
— Как не заблудиться в инструментах передачи капитала?
— Александр Забродин: Выбор инструмента зависит от сложности активов и целей. Завещание – это обязательный минимум, распоряжение на случай смерти, которое определяет круг наследников и доли каждого. Плюсы заключаются в простоте и относительно невысокой стоимость оформления. Вы в любой момент можете его изменить. Но оно вступает в силу только после смерти, не защищает от притязаний лиц, имеющих право на обязательную долю в наследстве. В 18 лет ребенок получает все завещанное ему имущество в полное и неограниченное распоряжение, что для молодого человека может быть непосильной ношей.
Дарение – это рискованный шаг, безвозмездная передача права собственности прямо сейчас. Из плюсов актив сразу переходит к детям, и оспорить дарение сложнее, чем завещание. Но вы теряете контроль над активом немедленно. Если ребенок несовершеннолетний, управлять активом будет его законный представитель с согласия органов опеки. Существует риск «неблагодарности» и потери ликвидности для дарителя. Его нужно использовать только для передачи конкретных, не самых значимых активов, когда вы готовы расстаться с ними безвозвратно.
Личный фонд – это защита и управление при жизни, юридическое лицо, создаваемое вами при жизни для управления переданным ему имуществом в ваших интересах или в интересах ваших детей. Ваши активы будут защищены. Имущество фонда обособлено от вашей личной собственности, что защищает его от возможных кредиторов. Вы сохраняете контроль. Учредитель может быть единоличным исполнительным органом фонда и определять всю его деятельность. Можно предусмотреть регулярные выплаты себе и целевые выплаты детям на их нужды. Но есть и минусы, а именно сложность и стоимость создания и администрирования. Относительно новый инструмент, поэтому не все нюансы имеют обширную судебную практику. Можно использовать для защиты ликвидных активов от бизнес-рисков и создания централизованной «семейной казны» для финансирования крупных целей при вашей жизни.
Наследственный фонд — это инструмент для профессионального управления после вас. Грубо говоря, юридическое лицо, создаваемое по завещанию гражданина после его смерти для управления унаследованным имуществом в интересах выгодоприобретателей. Наследственный фонд создается нотариусом по месту открытия наследства на основании представленных ему документов. Нотариус обязан направить в уполномоченный государственный орган заявление о государственной регистрации наследственного фонда в течение трех рабочих дней со дня представления ему полного пакета документов. Управление фондом осуществляется в соответствии с его уставом и правилами об управлении корпорацией. Вы определяете в уставе не только доли, но и условия, порядок и сроки их получения наследниками. Активы не лежат «мертвым грузом», а управляются советом директоров или управляющим для их сохранения и приумножения. Капитал не будет выдан 18-летнему ребенку единым платежом, что исключает риск быстрой потери средств. Если цель — не просто передать капитал, а обеспечить долгосрочную финансовую безопасность детей и передавать средства поэтапно, когда они будут к этому готовы.
Траст – это мировой стандарт для сложных активов. Из плюсов: высокая степень защиты от кредиторов, оспаривания, конфиденциальность и гибкость. Он не признается в российском праве напрямую, высокая стоимость обслуживания и сложность структурирования. Можно использовать для защиты очень крупных активов. Когда риски бизнеса высоки, или есть специфические семейные обстоятельства.
Наиболее эффективным решением может стать связка личный фонд для управления при жизни + завещание + наследственный фонд для управления после смерти. В этом случае вы создаете непрерывную систему управления капиталом, где активы защищены при вашей жизни, а затем планомерно передаются детям по вашим правилам.
— Диана Быковская: Завещание является самым распространенным инструментом. Это документ, который вступает в силу только после смерти завещателя. Основные преимущества завещания: Возможность изменить или отменить документ в любой момент, простота оформления у нотариуса, возможность установить условия получения наследства, но завещание имеет и недостатки такие как: риск оспаривания наследниками, необходимость прохождения процедуры вступления в наследство, возможность применения правил об обязательной доле.
Дарение — это прижизненная передача имущества. Важно! При подписании дарения, имейте в виду, что дарение невозможно отозвать без весомых оснований; сразу после перехода прав обязательство по уплате налогов на имущество; есть риск признать сделку мнимой.
Траст – правовая конструкция, при которой имущество передается в управление доверенному лицу для получения выгоды определенными лицами. Хочу отметить, что в российской практике имеет ограниченные возможности, но позволяет: передать управление имуществом профессиональному управляющему, установить особые условия использования активов, защитить имущество от кредиторов.
Рекомендации для простой передачи небольшого имущества подойдет завещание, при желании передать имущество сразу — дарение, при необходимости профессионального управления — доверительное управление.
Важно помнить, что каждый случай уникален, и выбор инструмента должен осуществляться после консультации с юристом с учетом всех обстоятельств и возможных рисков. Также необходимо учитывать изменения в законодательстве, которые могут повлиять на эффективность выбранного инструмента.
Ваш капитал должен стать для детей трамплином, а не якорем. Научите их пользоваться им до того, как он перейдет в их руки
— Как оформить наследство так, чтобы его не оспорили в суде родственники и не забрали кредиторы?
— Александр Забродин: Риски исходят от трех групп: родственники, имеющие право на обязательную долю, кредиторы и государство.
Несовершеннолетние или нетрудоспособные дети, нетрудоспособные супруг, родители, иждивенцы имеют право на половину той доли, которая причиталась бы им по закону.
При жизни можно переоформлять часть активов с учетом рисков дарения. Самый чистый способ — страхование жизни с выгодоприобретателем-ребенком. Страховая выплата не входит в наследственную массу и не подлежит разделу. Также помогает создание личного или наследственного фонда, так как они усложняют процедуру выделения доли.
Наследники отвечают по долгам в пределах стоимости перешедшего наследства. Лучшая защита — заранее. Если у вас есть бизнес с рисками, выделяйте его в отдельные юридические лица, а личные активы старайтесь держать отдельно или передавать в личный фонд. Использование трастов, если активы за рубежом — сильный инструмент защиты.
Налог на наследство в России платится только с определенных видов имущества, например, с авторских вознаграждений. Основное, такое как деньги, недвижимость налогом не облагается.
Но есть нюанс: если вы дарите недвижимость, автомобиль, акции неблизкому родственнику, возникает НДФЛ 13%. Ваши дети — близкие родственники, поэтому при дарении налога нет. А вот если они потом решат это продать до истечения минимального срока владения, налог может возникнуть уже у них.
Планируйте передачу активов, учитывая налоговые последствия для ваших детей в будущем. Часто наследование выгоднее дарения с этой точки зрения.
— Диана Быковская: Защита наследства от возможных посягательств — это комплексная задача, требующая продуманного подхода. Давайте разбираться в случае с родственниками — это грамотное структурирование наследственной массы. Важно понимать, что простые способы передачи имущества часто становятся уязвимыми для оспаривания.
Необходимо составить детальное завещание с четким указанием долей и условий получения наследства и провести независимую оценку психического состояния при составлении завещания.
Ключевой момент в защите наследства — это заблаговременное планирование и комплексный подход. Не стоит полагаться только на один инструмент защиты, необходимо создавать систему мер, учитывающую все возможные риски.
Особое предупреждение: даже при наличии безупречной юридической конструкции важно сохранять документацию в порядке и обеспечивать ее надежное хранение. Это поможет наследникам в случае возникновения споров предоставить необходимые доказательства законности наследования.
— Какие «подводные камни» в оформлении самые опасные?
— Александр Забродин: Во-первых, может быть нарушение формы завещания и отсутствие нотариального удостоверения, подписи, даты. Такое завещание легко оспорить.
Во-вторых, неопределенность формулировок. «Оставить все детям» — плохо. «Завещаю долю в ООО «Ромашка» 50% своему сыну Иванову Ивану Ивановичу» — хорошо. Активы должны быть идентифицируемы.
В-третьих, неучет права на обязательную долю. Самая частая причина оспаривания. Если у вас есть такие родственники, их нельзя просто «вычеркнуть». Это нужно учитывать в структуре активов.
В-четвертых, может быть отсутствие «запасного» наследника. Что, если ваш единственный наследник умрет вместе с вами? Кто унаследует тогда? Нужно подназначать наследников (ст. 1121 ГК РФ).
— Диана Быковская: Первая и самая критичная ошибка — это пропуск шестимесячного срока для принятия наследства. Многие ошибочно полагают, что если есть завещание, то наследство оформят автоматически. На практике это приводит к тому, что имущество переходит государству, и вернуть его крайне сложно.
Вторая серьезная проблема — неправильное оформление завещания. Особенно опасно привлечение в качестве рукоприкладчика заинтересованных лиц, например, наследников или их родственников. Такое завещание суд может признать недействительным.
Третья ошибка — недооценка важности документального подтверждения. Отсутствие документов, подтверждающих родство, правоустанавливающих документов на имущество, справок о дееспособности завещателя.
Четвертая проблема — игнорирование обязательной доли. Некоторые наследники забывают о правах несовершеннолетних, нетрудоспособных супругов и родителей наследодателя, которые имеют право на обязательную долю независимо от завещания.
Пятая ошибка — полное доверие нотариусу без документального подтверждения всех действий. Необходимо требовать письменные подтверждения каждого шага и сохранять всю переписку.
Главный совет: не полагайтесь на устные договоренности и обещания. Любое действие должно быть зафиксировано письменно. При возникновении сомнений лучше обратиться к независимому юристу для проверки документов. Помните, что даже небольшая ошибка в оформлении может привести к длительным судебным разбирательствам и потере права на наследство.
Правильно структурированный капитал — это гарантия, что ваши средства достанутся детям, а не уйдут на судебные издержки или налоги
— Если наследник еще не достиг совершеннолетия, кто будет распоряжаться вашим капиталом и как защитить интересы ребенка?
— Александр Забродин: По закону ребенок получит право на наследство, но управлять им до 18 лет будут его законные представители или второй родитель, опекун. Для совершения любых серьезных сделок потребуется разрешение органов опеки и попечительства. Опека будет следить, чтобы права ребенка не ущемлялись. В день 18-летия ребенок получает полный и ничем не ограниченный доступ ко всему капиталу. Для 18-летнего человека это может быть непосильным испытанием и огромным риском.
Также есть инструменты планирования, например, наследственный фонд. Вы в завещании прописываете, что управление активами переходит к фонду. И в уставе устанавливаете правила: «Выплачивать на содержание и образование 20 000 руб. в месяц до 21 года», «Выделить 30% на покупку жилья при заключении брака», «Передать остаток активов в собственность детям по достижении 30 лет». Фонд будет следовать этим правилам, и 18-летие уже не будет «днем икс».
Также можете сформировать личный фонд. Вы уже сейчас в состоянии учредить фонд, где ваши дети будут выгодоприобретателями. Вы определяете, при каких условиях и в каком размере они получают выплаты. Это позволяет начать финансировать их крупные цели еще при вашей жизни в защищенном правовом поле.
— Диана Быковская: Дети до 14 лет считаются малолетними, и от их имени все действия совершают законные представители — родители или опекуны. Подростки от 14 до 18 лет могут принимать наследство, но только с письменного согласия своих родителей или попечителей.
Особые гарантии предусмотрены законом для защиты прав несовершеннолетних: они получают обязательную долю в наследстве — не менее половины от того, что полагалось бы по закону. Их интересы защищает орган опеки и попечительства, существуют ограничения на распоряжение наследственным имуществом.
Порядок управления капиталом имеет свои особенности. До достижения 14 лет все операции проводят законные представители. С 14 до 18 лет требуется согласие родителей на любые действия с наследством. Любое распоряжение капиталом происходит только в интересах несовершеннолетнего.
Главный принцип — все делается исключительно в интересах ребенка. Любые действия с наследственным капиталом направлены на его сохранение и приумножение до момента совершеннолетия наследника.
Важно помнить, что даже законные представители не могут использовать наследственные средства в своих интересах. Все доходы от управления капиталом также принадлежат несовершеннолетнему и расходуются только на его нужды.
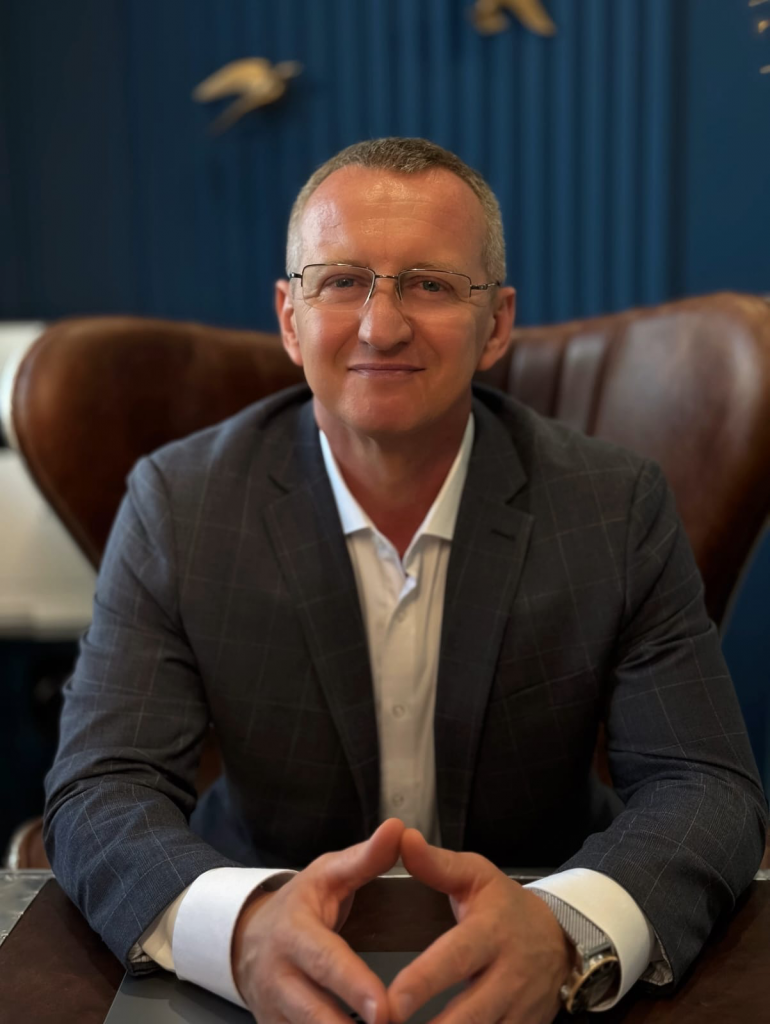
Александр Забродин, адвокат адвокатской палаты г. Москвы, регистрационный номер 77/12232. Учредитель адвокатского кабинета Забродина А.В.
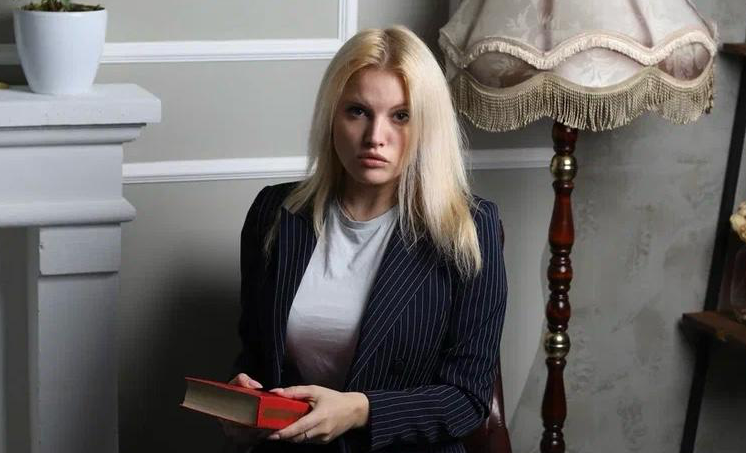
Диана Быковская, юрист.
Беседовала Карина Лунёва