

Представьте, что ваши деньги — это сотрудники. Если просто лежат «без дела» в кошельке или под подушкой, они ничего не производят. Но стоит их «устроить на работу» — открыть накопительный счет, то они начинают приносить доход, пусть и небольшой, но стабильный.
Как заставить деньги приносить прибыль, даже пока вы спите, финансовый консультант для женщин, член СРО НАСФП Виолетта Холодарь и независимый финансовый консультант Инга Налбандян поделились с изданием «О финансах и не только».
— На что в первую очередь стоит обратить внимание при выборе накопительного счета в банке?
— Виолетта Холодарь: Рекомендую смотреть не только на ставку, но и на условия начисления процентов. Бывает, что максимально заявленный процент действует только при выполнении условий. Например, без частичного снятия денег, с необходимостью сохранять минимальный остаток или совершать траты по дебетовой карте на определенную сумму.
— Инга Налбандян: Прелесть накопительных счетов – в свободе пополнения и снятия средств. Но всегда внимательно изучайте условия договора, убедитесь, что выбранный продукт соответствует вашим потребностям, к сожалению, даже в этих продуктах можно столкнуться со скрытыми условиями.
Все сбережения на накопительных счетах застрахованы на сумму до 1,4 млн рублей. В случае отзыва лицензии у банка АСВ гарантированно вернет вам вложенные средства. Дополнительных соглашений не требуется – страховка действует автоматически после открытия счета.
Некоторые банки предлагают повышенные процентные ставки при выполнении определенных условий, например, использование карты банка, покупки на определенную сумму и в определенных категориях товаров. Обратите внимание на приветственную ставку, льготный процент, как правило, для новых клиентов. Также срок действия приветственной ставки и сумму, на которую распространяется приветственная ставка. Изучите базовую ставку по истечении срока действия приветственной ставки и порядок начисления процентов.
Важно помнить и знать, что банк имеет право в одностороннем порядке изменять условия по накопительному счету. Следите за уведомлениями банка и будьте в курсе действующих условий.
— Какой выбрать накопительный счет, если сумма меньше 10.000?
— Виолетта Холодарь: Лучше выбрать счет с минимальной суммой для начисления процента 1 рубль и с начислением процентов на ежедневный остаток. Многие банки позволяют открыть накопительный счет даже с 1 рубля и это, в первую очередь, помогает сформировать привычку создавать накопления.
— Инга Налбандян: Отдайте предпочтение предложениям с минимальными требованиями и ограничениями. Если вам трудно копить, начинайте с малого, постепенно формируя привычку сбережения и приумножения. Ваша цель – не отложить сразу большую сумму, а выработать собственную финансовую систему, создать капитал и финансовый резерв. Обратите внимание на процент на остаток и возможные комиссии. Помните, что даже небольшие потери на комиссиях неприятны, но, зная условия, вы принимаете риски осознанно.
Накопительный счет — ваш тихий финансовый партнер.
— Какую сумму вы бы порекомендовали хранить на счете?
— Виолетта Холодарь: В данном случае я бы отталкивалась не от размера суммы, а от цели и ее срока.
Классика — финансовая подушка безопасности: 3–6 ежемесячных расходов семьи. В данном случае накопительный счет позволяет сформировать резерв и в непредвиденной ситуации воспользоваться деньгами без потери процентного дохода по счету.
Тем, кто только в начале формирования своей подушки безопасности, начинать можно с небольшой цели — расходы семьи за 1 месяц. Это уже даст чувство уверенности.
Также накопительный счет подойдет для коротких целей, например, отпуск. Особенно удобно то, что деньги со счета можно снимать частями по мере расходов, связанных с отпуском, таких как покупка авиабилетов или бронирование гостиницы. В такой ситуации удобно, что на остаток средств будут регулярно начисляться проценты.
— Инга Налбандян: Важно: проценты, начисляемые на остаток средств на накопительном счете, облагаются налогом, если они превысят необлагаемый лимит. Налоговая служба получает информацию от банка и определяет размер налога. Уведомление об уплате налога приходит клиенту, а оплатить его необходимо до 1 декабря следующего года.
— Накопительный счет — это должен быть резервный фонд «на черный день» или туда можно отправлять все свободные деньги?
— Виолетта Холодарь: Это скорее резервный фонд, но часть свободных денег, например, на отпуск, покупку техники, ремонт автомобиля и другие запланированные траты в ближайший год, тоже можно хранить там. Для долгосрочных целей лучше использовать другие инструменты.
— Инга Налбандян: Это прекрасный инструмент для сохранения средств, но не для долгосрочных инвестиций. Используйте его для создания финансового резерва и для хранения денег, предназначенных для краткосрочных целей или фондов.
Переводите на карту небольшие суммы, необходимые для ежедневных трат, а остальные средства храните на накопительном счете. Так ваши деньги будут работать, и вы обезопасите себя от утраты денежных средств при потере банковской карты или несанкционированных списаний.
Свобода начинается не с большой суммы, а с первого рубля, который начал работать на вас.
— Стоит ли заводить несколько накопительных счетов?
— Виолетта Холодарь: Да, это очень удобно! Например: «Подушка безопасности», «Отпуск», «Подарки», «Учеба». Так легче видеть прогресс по каждой цели и удержаться от необдуманных трат.
— Инга Налбандян: Да, если вы используете в своей финансовой системе целевые фонды: на непредвиденные расходы, обслуживание автомобиля, образование детей.
Если сумма невелика, и вы только начинаете осваивать этот инструмент, то нет необходимости открывать несколько счетов. Научитесь управлять одним счетом, а затем, при необходимости, добавляйте новые.
— Какие самые частые ошибки совершают люди при использовании накопительного счета?
— Виолетта Холодарь: Распространенная ошибка – держать слишком большие суммы, сопоставимые с расходами семьи на несколько лет. Лучше диверсифицировать и обратить внимание на инвестиционные инструменты, облигации или программу долгосрочных сбережений. Вторая ошибка – снимать деньги «по мелочи», так подушка безопасности никогда не будет расти. Третья – выбирать счет с условиями, которые не выполняют, тем самым терять проценты.
Не следить за ключевой ставкой и актуальными предложениями от банков по накопительным счетам, таким образом получают минимум из возможного. Порой даже меньше на протяжении года и более, чем уровень инфляции. Не думайте, что накопительный счет «инвестирует» деньги. На самом деле это всего лишь защита и небольшой процент.
Ключевая мысль: накопительный счет — это не про заработок, а про безопасность и финансовую привычку.
— Инга Налбандян: Приведу примеры распространенных ошибок.
- Незнание основных и дополнительных условий.
- Использование одного счета и превышение лимита страхового возмещения (1,4 млн рублей).
- Незнание рынка и экономической ситуации в целом. Ключевая ставка Центрального банка РФ и инфляция оказывают существенное влияние на условия по накопительным счетам, определяя доходность и покупательскую способность денег.
- Отказ от использования этого инструмента даже при небольших суммах. Начните с малого, и результат не заставит себя ждать. Как только увидите итог, вы обязательно включите накопительный счет в свою финансовую систему.
Накопительный счет – хорошее решение для краткосрочных целей и управления личными финансами. Но если ваша цель – долгосрочные накопления с максимальной доходностью и вы уже хорошо управляете своими деньгами, то стоит рассмотреть вклады и другие инвестиционные инструменты.
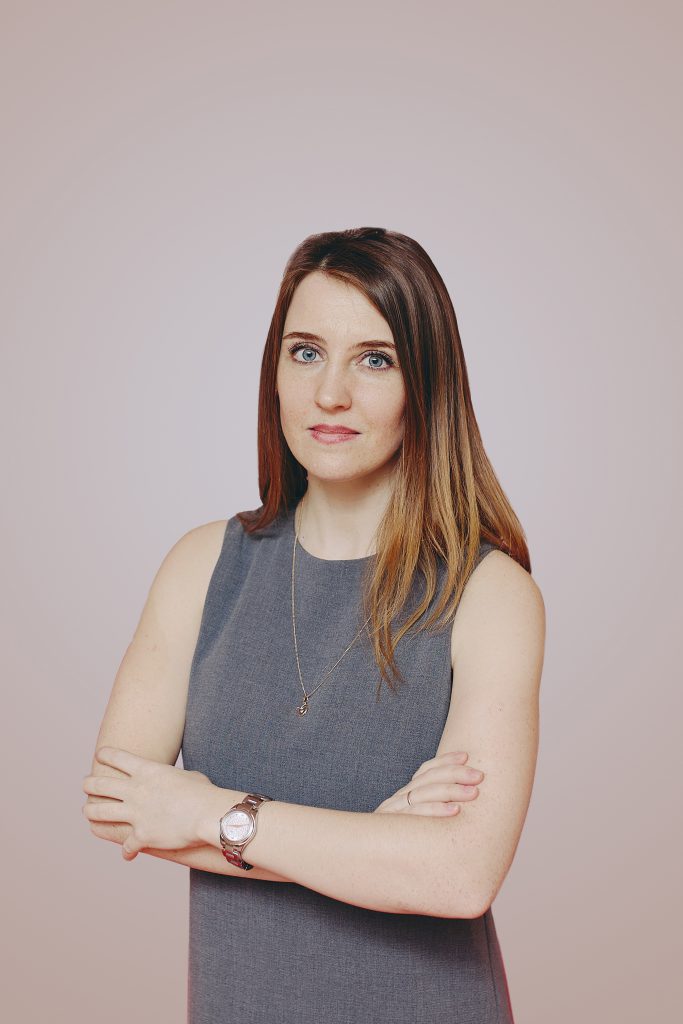
Виолетта Холодарь, финансовый консультант для женщин, член СРО НАСФП.
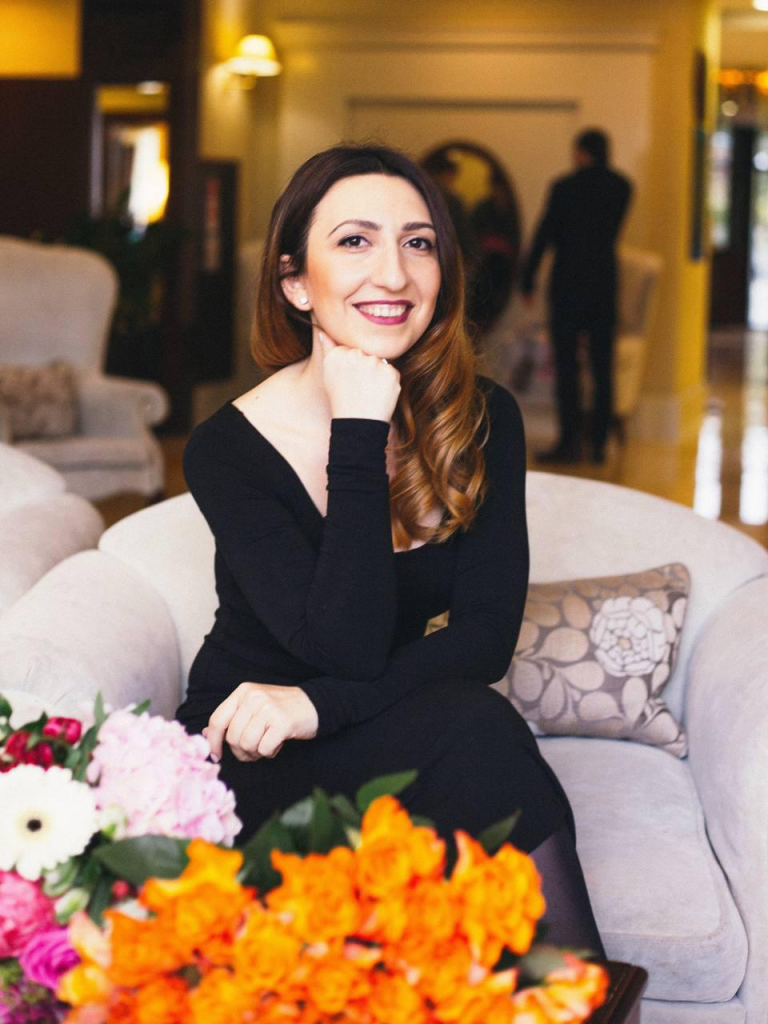
Инга Налбандян, финансовый консультант.
Беседовала Ольга Холмогорова