

Попробуйте открыть банковский счет за границей — это может занять несколько дней, а иногда и недель. В России тот же процесс укладывается в считанные минуты, часто — прямо со смартфона. На первый взгляд, вывод очевиден: финтех здесь опережает многие развитые рынки. Но если копнуть глубже, становится ясно, что дело не только в технологиях.
Почему при таком уровне цифровизации рынок развивается осторожно, а новые бизнес-модели появляются медленнее, чем могли бы, доцент, главный экономист Московской школы управления Сколково, Doctor of Business Administration Владимир Коровкин поделился с изданием «О финансах и не только».
— Какую роль сегодня технологии играют в финтехе?
— Финтех по определению — это технологии, это уже в самом названии. И в этом смысле финтех — это, скажем так, развитие обычных банковских практик, которые создают новые бизнес-модели на основе разных технологических возможностей.
Но создавать такие модели непросто, потому что есть регулятор, и далеко не все решения будут им одобрены. В России у нас мегарегулятор, и, по сути, никакая финансовая деятельность без лицензии невозможна.
— Как выглядит российский финтех сегодня?
— В первую очередь это платежные сервисы. Безусловно, сюда относится СБП и разные проекты, связанные с переводами.
Я бы не сказал, что у нас есть какой-то ярко выраженный иншуртех. Есть более и менее продвинутые страховые компании, но отдельной технологической бизнес-модели пока нет. Вообще сейчас многое можно сделать онлайн, но не все.
«СБП — вообще очень сильное решение. Не во многих странах можно так просто переводить деньги по номеру телефона между банками», — Владимир Коровкин.
— Отстают ли российские технологии?
— Нет, я бы так не сказал. У нас отличные технологии. Просто важно разделять технологии и бизнес-модели.
С точки зрения технологий у нас один из лучших банковских сервисов в мире. Это становится очевидно, если попробовать получить банковскую карту за границей. Там это может занять неделю, поддержка работает ограниченное время. У нас — быстро, удобно, круглосуточно.
— Тогда в чем проблема?
— В бизнес-моделях. И в регулировании. Регулятор во многом ориентируется на людей с низкой финансовой грамотностью. С одной стороны, это защита. С другой — это ограничивает развитие более сложных сервисов.
— То есть рынок развивается, но сдержанно?
— Да, именно так. Мы сильны технологически, но не всегда можем реализовать это в новых финансовых продуктах.
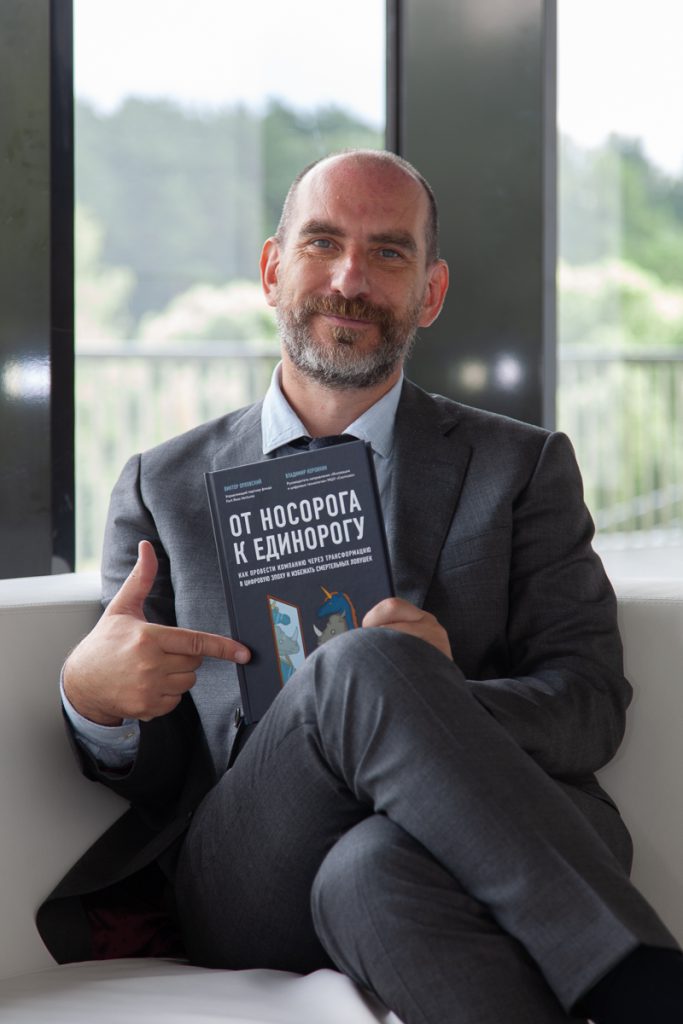
Владимир Коровкин, доцент, главный экономист Московской школы управления Сколково, Doctor of Business Administration.
Беседовала Карина Лунёва