

Рынок недвижимости в России входит в новый этап не из-за падения спроса, а из-за изменения правил игры. Корректировка семейной ипотеки, обновление статистики Росреестра и осторожная позиция регуляторов формируют более сдержанную, но понятную среду для участников рынка. Девелоперы и покупатели постепенно переходят от ажиотажа к расчету.
Станет ли этот переход основой для более устойчивого рынка, управляющий активами, кандидат экономических наук, преподаватель ИМЭС Ирина Ахмадуллина рассказала изданию «О финансах и не только».
— С февраля вступили в силу ряд изменений в законодательстве о недвижимости. Как они повлияют на рынок?
— Регулирование семейной ипотеки окажет негативное влияние на ипотечный рынок с точки зрения объемов и количества сделок. В декабре 2025 и январе 2026 года мы наблюдали аномальный всплеск ипотечной активности, когда заемщики и застройщики стремились успеть воспользоваться прежними условиями.
С 1 февраля, после вступления изменений в силу, рынок будет постепенно нормализовываться, а темпы выдачи ипотеки станут более скромными.
— Какие сегменты рынка почувствуют изменения сильнее всего?
— Наиболее чувствительным это регулирование окажется для сегментов эконом- и комфорт-класса. Именно здесь семейная ипотека была ключевым драйвером спроса.
Для ряда застройщиков это означает дополнительное давление на денежные потоки и обслуживание текущих обязательств. Первым сигналом стало обращение компании «Самолет» с запросом на государственную поддержку в размере 25 млрд рублей. Это показатель того, что напряжение в отрасли уже начало проявляться.
— В последнее время также обсуждается приказ Росреестра № П/0328/24. В чем его суть?
— Приказ Росреестра № П/0328/24 не регулирует цены или сделки напрямую. Его задача — навести порядок в статистике рынка недвижимости. Документ обновляет методику формирования и передачи данных о зарегистрированных правах и сделках, делая их более сопоставимыми и прозрачными.
«Рынок в целом станет более избирательным и осторожным — как со стороны покупателей, так и со стороны застройщиков», — Ирина Ахмадуллина.
— Почему это важно для рынка?
— Фактически регулятор решает одну из ключевых «болей» рынка — расхождение между официальной статистикой и реальной динамикой сделок. Ранее данные часто запаздывали, смешивали первичный и вторичный рынки и искажали картину спроса по регионам.
— Как это отразится на принятии решений в отрасли?
— Для участников рынка это означает, что в 2025–2026 годах решения по ипотечным программам, мерам поддержки застройщиков и оценке спроса будут приниматься на более точной и корректной базе. Сам приказ не влияет на цены, но он снижает статистический шум и делает рынок менее подверженным иллюзиям роста там, где его фактически нет.
— Если говорить о рынке недвижимости в целом, какие тренды вы видите в 2026 году?
— В 2026 году сохранится высокая разница между ценами на первичном и вторичном рынках. При этом на первичном рынке, скорее всего, будет происходить консолидация цен, а не резкое снижение.
Существенного падения я не ожидаю, поскольку темпы строительства и ввода нового жилья заметно замедлились. Это означает, что риска переизбытка предложения на рынке сейчас нет.
— Какие риски остаются ключевыми?
— При сохранении жесткой денежно-кредитной политики Банка России давление на рынок недвижимости может усилиться. В этом случае девелоперы будут все чаще сталкиваться с необходимостью пересмотра финансовых моделей.
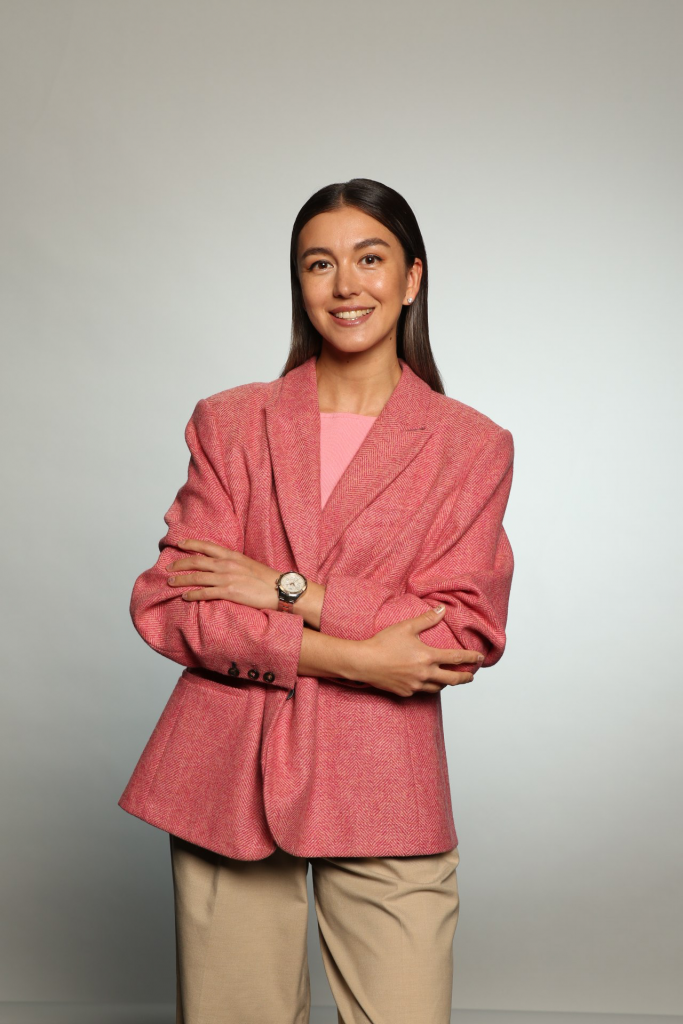
Ирина Ахмадуллина, кандидат экономических наук, преподаватель ИМЭС.
Беседовала Кира Некрасова