

Для многих семей кредиты стали финансовой стратегией, а не временным решением. Они помогают быстрее закрывать жизненные задачи — купить жилье, автомобиль, обеспечить комфорт здесь и сейчас. Но одновременно кредитные инструменты все чаще используются как способ сгладить тревогу, сохранить привычный уровень жизни или компенсировать ощущение неопределенности.
В этом месте рациональный расчет начинает уступать эмоциональным решениям, а долговая нагрузка растет быстрее доходов. Как понять, когда кредит работает на качество жизни, а когда начинает работать против, экономист, член НАСФП и волонтер финансового просвещения Мария Журба поделилась с изданием «О финансах и не только».
— По вашим наблюдениям, какая доля ежемесячного дохода, уходящая на кредиты, считается нормой, а какая уже сигналом зависимости?
— На самом деле, существует математическая формула: если сумма ежемесячных платежей по кредитам составляет до 30% дохода, это считается относительно благоприятным уровнем. Все, что выше 30%, уже не так благоприятно, и чем больше эта доля, тем выше уровень финансового риска.
Лично для себя, я считаю, что наиболее оптимальная сумма платежей по кредитным обязательствам — около 20%. Потому что далеко не в каждой семье есть финансовая подушка. Мы живем в период неопределенности — финансовой, экономической, геополитической. Соответственно, не знаем, что нам приготовил 2026 год. По аналитическим данным, многие компании в 2026 году будут оптимизировать расходы и сокращать сотрудников.
Если представить ситуацию, при которой у человека более 50% дохода уходит на кредиты, и теряя работу, он сразу попадает в крайне сложное положение. Да, существуют кредитные каникулы, реструктуризация долга, в крайнем случае — банкротство. Решения формально есть, но большая кредитная нагрузка приводит человека в состояние постоянного стресса.
Поэтому, на мой взгляд, самая здоровая позиция — стремиться к тому, чтобы кредитные платежи занимали как можно меньшую долю дохода. Помимо кредитов есть и другие обязательные расходы: коммунальные платежи, продукты, базовые потребности. И каждый раз, принимая решение о новом кредите, будь то кредитная карта или рассрочка, — важно задуматься, что будет, если доход сократится или временно исчезнет.
— Что сегодня первично: кредит как инструмент для жизни или как способ снять тревогу?
— Конечно, я бы хотела, чтобы кредит оставался инструментом для жизни. Например, ипотека — чтобы платить за свою квартиру, а не за съемную. Или автомобиль, который нужен для работы или для перевозки детей, то есть для базовых потребностей семьи.
Но на практике я очень часто вижу у клиентов, что кредит, кредитная карта или рассрочка становятся способом снять тревогу. Когда человеку скучно, грустно, тревожно, когда жизнь идет не так, как хотелось бы, возникает желание себя порадовать. И для этого используется «удобный» инструмент — кредит. Так человек втягивается в гонку.
Мы живем в эпоху очень высокого потребления. Маркетплейсы предлагают огромный ассортимент товаров, без которых можно обойтись, и делают это мгновенно. Формула «купи сейчас — плати потом» выглядит безобидно, особенно, когда это рассрочка. Но если у человека уже есть несколько рассрочек, кредитных карт, другие кредиты и, возможно, ипотека, он часто не успевает уложиться в беспроцентный период и попадает на огромные проценты.
На одном из разборов у меня была девушка, у которой сумма ежемесячных платежей превышала ее доход. При этом ключевым инструментом оказалась «безобидная» кредитная карта. После окончания льготного периода ставка по ней составляла 49,9% годовых — это более, чем в три раза выше ставки рефинансирования. Люди редко читают условия договора и в моменте просто удовлетворяют потребность, которая, по сути, может быть необязательной.
«Поэтому каждый раз, когда человек задумывается о кредите, важно сесть и посчитать доходы, расходы и долю кредитных платежей. Если она до 20% — это относительно безопасно. Если приближается к 30% и выше — это уже сигнал остановиться и подумать об оптимизации расходов», — Мария Журба.
— Есть ли разница в мышлении: «я плачу за машину» и «я плачу за кредит на машину, которой уже нет»?
— Безусловно, разница есть. В первом случае, «я плачу за машину» — речь идет об автомобиле, которым человек пользуется. Можно мысленно разделить стоимость машины на количество дней ее использования и понять цену одного дня. Тогда становится ясно: автомобиль закрывает потребности, помогает ездить на работу, возить детей, экономить время. В этом смысле машина становится своего рода «членом семьи», за которого ты платишь.
Во втором случае, «я плачу за кредит на машину, которой уже нет» — эмоциональный фон совершенно другой. Если автомобиля нет, а кредит остался, человек платит за то, что больше не приносит ему никакой пользы. Это ощущение денег, уходящих в пустоту. И отношение к такому кредиту, конечно, совершенно иное.
На мой взгляд, такой опыт может стать важным уроком. Например, поводом задуматься о том, что не стоит брать автомобиль с большой долей кредитных средств. В идеале кредит должен составлять не более 50% от стоимости автомобиля, а лучше — еще меньше. Процентные ставки по автокредитам сейчас достаточно высокие, и переплата за 3–5 лет может быть очень существенной.
Кроме того, кредитный автомобиль обязательно страхуется по КАСКО. Сама по себе КАСКО — это нормально, но часто страховые компании навязывают дополнительные продукты. Например, GAP-страхование, которое компенсирует рыночную стоимость автомобиля без учета амортизации.
— Какую роль играет одобрение банка в восприятии кредита?
— Многие люди воспринимают одобрение банка как оценку своей успешности. Как будто банк бросает спасательный круг в момент финансовой трудности.
На консультациях я вижу людей с 20 и более кредитами, включая кредитные карты, потребительские кредиты, займы в МФО, ипотеки. В одном из моих кейсов у клиентки было 23 кредита, а сумма ежемесячных платежей превышала ее доход. Поэтому я бы рекомендовала не воспринимать одобрение банка как показатель собственной успешности.
Ипотека — это редкий случай, когда банк становится вашим соинвестором в главный актив жизни
— Какой один вопрос человек должен задать себе перед тем, как взять кредит, чтобы понять — это необходимость или привычка?
— Я бы задала даже не один, но если выбирать главный, то это вопрос: «Что мне даст этот кредит?». Я рекомендую взять лист бумаги и честно выписать все ответы.
Второй вопрос — зеркальный: «Что будет, если я этот кредит не возьму?». И если ответов на второй вопрос окажется больше, чем на первый, возможно, решение взять кредит действительно оправдано.
Но, помимо этого, важно проделать более глубокую работу. Нужно выписать все свои доходы, оценить свою ценность на рынке труда, посмотреть, что происходит в отрасли, есть ли риски сокращений, ожидается ли рост дохода или, наоборот, увеличение нагрузки без повышения зарплаты.
Затем, выписать все расходы по статьям: продукты, коммунальные платежи, личные расходы, дети, автомобиль. Посмотреть, какие статьи создают наибольшую нагрузку, и попробовать их оптимизировать. Важно, чтобы разница между доходами и расходами была ощутимой.
Свободные деньги можно направлять на досрочное погашение ипотеки, лучше сокращать срок, а не платеж, формирование финансовой подушки, накопления на средне- и долгосрочные цели — отпуск, ремонт, покупку автомобиля, первоначальный взнос.
И только когда эта работа проделана и есть понимание, что доходы стабильны, а свободные средства существуют, можно принимать решение о кредите. Причем обязательно с учетом всех дополнительных расходов: страхование жизни, КАСКО, возможные досрочные платежи. К вопросу кредита нужно подходить широко, трезво, прагматично и, самое главное, честно по отношению к себе.
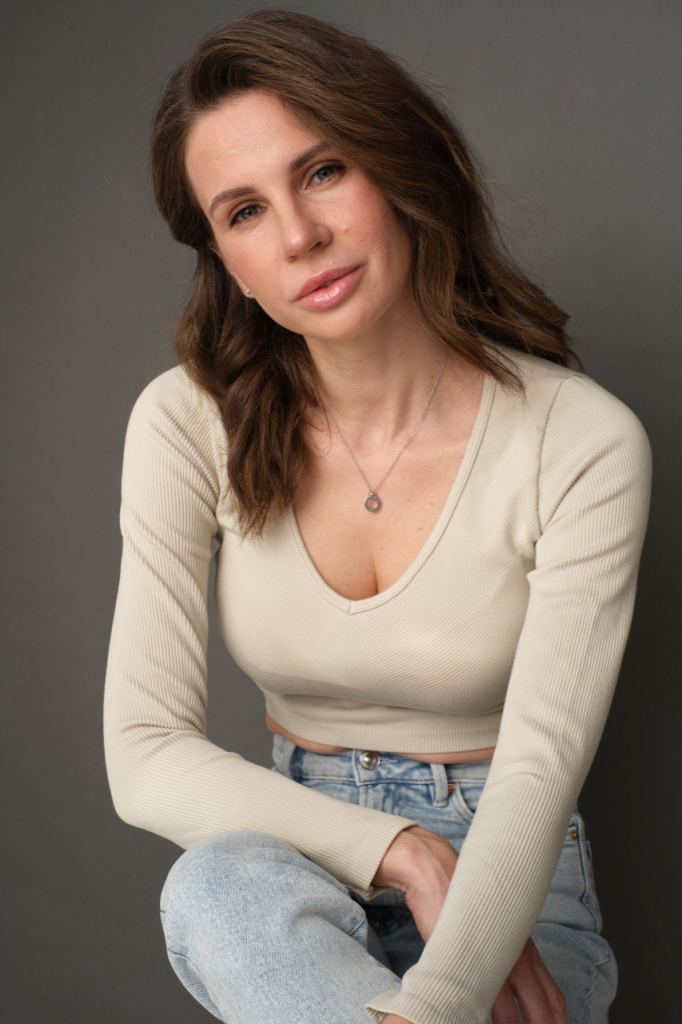
Мария Журба, экономист, член НАСФП, волонтер финансового просвещения, автор ТГ канала «Финансы с заботой» https://t.me/finansy_s_zabotoy
Беседовала Дарья Лаврентьева