

Покупка квартиры в ипотеку давно перестала быть исключительно бытовым решением. Для участников российского рынка недвижимости это полноценный инвестиционный инструмент, позволяющий не только обеспечить себя жильем, но и сформировать капитал в условиях волатильных финансовых рынков. Важно учитывать, что выиграть могут лишь те, кто сумеет правильно прочитать тренды и грамотно просчитать стоимость риска.
Как же выгодно взять ипотеку на покупку жилья и не пожалеть, финансовый аналитик и преподаватель ИМЭС Юлиана Сорокина поделилась с изданием «О финансах и не только».
— Чем новостройки привлекают внимание покупателей, которые хотят взять ипотеку?
— Покупка жилья в новостройке привлекательна из-за низких ставок по ипотеке, особенно благодаря государственным программам поддержки, таким как «Семейная ипотека», «Военная ипотека» и «Дальневосточная ипотека». Банки предлагают специальные ставки на новостройки, ниже рыночных на несколько процентов.
Программа семейной ипотеки предлагает ставку 6% годовых для семей с детьми, 5% для семей с двумя и более детьми. Военная ипотека: ставка 7–8% годовых, государство выплачивает основную часть стоимости жилья. Дальневосточная ипотека: ставка 2% годовых для жителей Дальнего Востока, что делает ее доступной с учетом средней зарплаты и цен на жилье.
— Какие варианты кредитов могут быть?
— Разберем простой пример, семья решила приобрести трехкомнатную квартиру за 6 миллионов рублей. Они внесли 15% от стоимости – 900 тысяч рублей, а остальное взяли в ипотеку.
Рассмотрим два варианта кредита. При обычной ипотеке под 10% ежемесячный платеж составит около 50 тысяч рублей. При семейной ипотеке под 6% платеж уменьшится примерно до 35 тысяч рублей. Разница очевидна: при обычной ипотеке семья будет переплачивать 15 тысяч рублей каждый месяц. За год это составит почти 180 тысяч рублей. Ежемесячный платеж показывает, что господдержка улучшает доступ к жилью, особенно в регионах с низкими доходами и высокими ценами.
«Участие в семейных программах снижает платеж на 30%, а в дальневосточной программе – на 60%», — Юлиана Сорокина.
— Расскажите, есть ли скрытые моменты при покупке квартиры в новостройке?
— Важно помнить о дополнительных расходах: при покупке квартиры без отделки потребуется ремонт. Также к основным рискам при покупке новостройки можно отнести: срыв сроков сдачи, низкое качество строительства, потеря ликвидности на этапе строительства.
— Чем славится покупка вторичной недвижимости?
— Покупка квартиры на вторичном рынке имеет ряд преимуществ. Нет риска долгостроя, и квартира готова к жизни сразу после сделки. Также больше вариантов: можно выбрать район с хорошей инфраструктурой и важными объектами поблизости, такими как школы и детские сады. Однако при покупке вторичного жилья, необходимо проверить юридическую чистоту, отсутствие долгов и обременений. Банки часто предлагают менее выгодные условия, особенно в регионах, с более высокими процентными ставками, чем на новостройки. Несмотря на быстрое заселение, ежемесячные платежи могут быть выше из-за этого.
Государство предоставляет субсидии на ипотеку, но в основном для новостроек. Однако некоторые категории граждан могут получить помощь при покупке квартиры на вторичном рынке, например, молодым семьям доступны субсидии для улучшения жилищных условий. Военнослужащие могут воспользоваться программой военной ипотеки, она покрывает покупку недвижимости на любом рынке. Жилье можно купить и с материнским капиталом. На региональном уровне есть программы поддержки семей с детьми, инвалидов и пенсионеров при покупке на вторичном рынке.
— Дайте совет молодой семье, которая не может определиться: купить новостройку или вторичку?
— Выбор между покупкой квартиры в новостройке или на вторичном рынке зависит от ваших целей. Вторичное жилье готово к заселению сразу, но новостройки могут быть выгоднее за счет государственных программ и банковских предложений. Семьи с детьми и пенсионеры обычно выбирают вторичку из-за развитой инфраструктуры. Молодым парам стоит рассмотреть семейную ипотеку на первичное жилье.
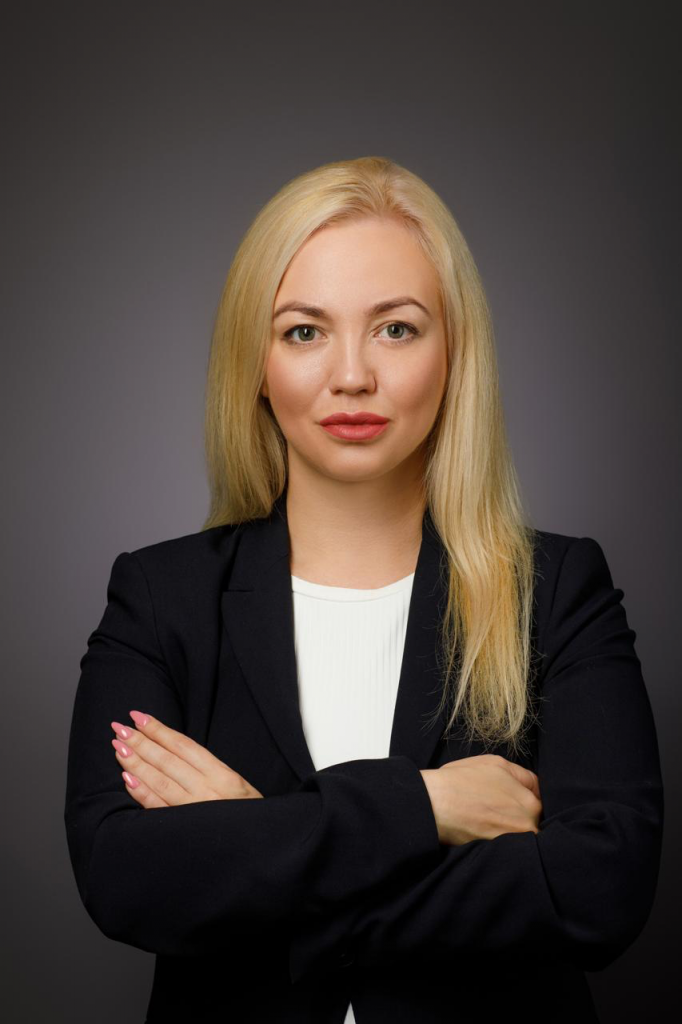
Юлиана Сорокина, финансовый аналитик, преподаватель Института международных экономических связей.
Беседовала Кира Некрасова