

Задумывались ли вы, что эта яма — не столько последствие излишних трат, сколько результат искаженного восприятия риска в декабре, когда скидки манят, а эмоциональные покупки кажутся оправданными? Но январская яма возникает именно там, где праздничные траты превышают возможности доходной части, а финансовая дисциплина временно уступает место сезонному оптимизму.
Почему январь так устойчиво становится месяцем финансового похмелья, частный инвестор и независимый финансовый советник Сергей Долушкин поделился с изданием «О финансах и не только».
— Правда ли, что главная проблема не в самих тратах, а в том, что многие из них были совершены в долг?
— Представьте: вы купили на собственные сбережения гирю. Да, неожиданно, но вы ее купили. Она ваша, лежит себе, и пусть лежит. А теперь представьте, что вы взяли эту же гирю в долг, с условием, что каждое утро вас будут ею по голове стучать, пока вы ее не оплатите. Суровая правда: главная проблема не в гире, а в том, кто с ней к вам теперь каждое утро приходит. Пока вы в январе доедаете оливье, проценты по вашей кредитке доедают ваш февральский и мартовский бюджет.
Приведу еще один пример из жизни. Анна в декабре купила в рассрочку детям новый игровой ноутбук за 80 000 рублей. «Всего 4000 в месяц!» — думала она. В январе пришли платежи не только за ноутбук, но и за куртку, взятую в рассрочку в ноябре, и за телефон в октябре. Итог: вместо 4000 рублей ежемесячная нагрузка выросла до 15 000. Теперь Анна не «мама-волшебница», а «мама-напряженная», которая отказывает себе в кофе с собой, чтобы ноутбук продолжал работать.
Настройте автоматический перевод 5-10% от любой поступившей суммы на отдельный, труднодоступный счет
— С чего должен начать человек, открывший январскую выписку по карте и пришедший в ужас?
— Шаг 0: глубоко вдохнуть и не винить себя. Вы не безответственный мот, а щедрый волшебник, который немного перестарался. Волшебников тоже надо спасать.
Шаг 1: устроить дознание. Берем выписку и все займы, о которых стыдно вспомнить, выписываем долги, как злодеев в блокнот. Первое, кредитка «Радость». Сумма: 50 000 руб., процент: 30% годовых. Ежемесячный платеж: 5000 руб. Второе, рассрочка на диван «Мечта». Сумма: 40 000 руб., платеж: 3333 руб., процентов нет, но он занимает место. Третье, микрозайм «Скорая помощь». Сумма: 15 000 руб., процент: 1% в день.
Шаг 2: объявить режим ЧС на 1–3 месяца. Это значит, что необходим временный мораторий на походы в рестораны, спонтанные покупки в маркетплейсах и прочие радости, не связанные с выживанием.
— Если долгов несколько, как правильно расставить приоритеты?
— Есть две основные стратегии, и они как два персонажа из боевика.
Метод «Снежного кома», пусть он будет Джеки Чаном. Вы начинаете с самых маленьких долгов. Раз: и диван оплачен. Два: и микрозайм погашен. Каждая победа придает вам сил и уверенности. Вы буквально катитесь вперед, сметая долги один за другим, становясь сильнее с каждым шагом.
Метод «Аваланша», назовем его Арнольд Шварценеггер. Вы целитесь в самого сильного и опасного врага — долг с самыми высокими процентами, ваша кредитка или тот самый микрозайм под 1% в день. Вы бьете по нему из всех финансовых пушек, не обращая внимания на мелочи. Это не так зрелищно в начале, но в итоге вы экономите кучу денег на процентах.
«Если вы эмоционально истощены и вам нужны быстрые победы — ваш выбор «Снежный ком». Если вы хладнокровный стратег, готовый потерпеть ради общей выгоды — ваш путь «Аваланш». Можно и схитрить: начать с «Снежного кома», чтобы расправиться с мелочью, а потом, окрыленным, переключиться на «Аваланш»», — Сергей Долушкин.
— Как начать создавать «праздничный» фонд с февраля, чтобы больше никогда не попадать в яму?
— Во-первых, прикиньте ущерб. Посчитайте, в какую сумму вам влетели эти праздники. Допустим, 90 000 рублей – это подарки, еда, петарды, которые не полетели. Во-вторых, разделите на «апельсины». 90 000 / 11 месяцев = ~8 200 рублей в месяц. Это всего 2–3 похода в кафе или одна некупленная кофта. В-третьих, поставьте на «автопилот». Настройте автоматический перевод 8200 рублей на отдельный накопительный счет сразу после зарплаты. Сделайте так, чтобы вы даже не видели этих денег. Они — для Декабрьского-вас.
Результат: в следующем декабре вы будете с чувством легкого превосходства наблюдать за предпраздничной суетой, зная, что ваш личный «Фонд Нового года» уже ждет своего часа. Вы станете тем самым человеком, который спокойно покупает подарки в ноябре, потому что деньги уже лежат и манят.
— На чем можно сэкономить без ущерба для праздника?
— Секрет в том, чтобы экономить на ерунде, а не на эмоциях.
Введите «Тайного Санту». Это не жадность, а крутая семейная традиция! Вместо 15 дежурных подарков вы дарите один, но продуманный и желанный. Уровень стресса падает, а качество подарков — растет.
Забудьте про «оливье на три дня». Готовьте не 10 салатов, а 3–4 лучших. Поверьте, гости будут счастливее съесть вкусный «Цезарь» и «Селедку под шубой», чем дегустировать пятый по счету майонезный салат.
Деньги не пахнут счастьем. Самые теплые воспоминания остаются не от дорогого ресторана, а от настолок до 4 утра, домашнего караоке и совместного просмотра «Иронии судьбы». Создавайте атмосферу, а не выставляйте счет.
Петарды сгорают за 10 секунд. А это 5000 рублей, которые улетают в небо с дымом, — ваш будущий билет в отпуск или полный бак бензина.
Не ругайте себя за праздничные траты. Они уже в прошлом. Ваша сила — в том, какие решения вы принимаете сегодня
— Как создать «Праздничный дирижабль» и копить без боли?
— Создайте «Карту подарков» на весь год. Сядьте в январе и составьте список всех, кому вы будете дарить подарки в течение года: дни рождения, 8 марта, 23 февраля, годовщины и, конечно, следующий Новый год. Рядом с каждым именем напишите примерный бюджет.
Пример: Папа (День рождения, 12 мая) — 5000 руб., лучшая подруга Катя (НГ) — 3000 руб., племянник Ваня (НГ) — 4000 руб. Итого на подарки к НГ: 20 000 руб.
Заведите «Накопительные капсулы». В вашем банковском приложении можно создать несколько целей. Опишите их: «Подарки на НГ», «Новогодний стол», «Праздничный декор и развлечения», «Новогодний гардероб».
Посчитайте общую сумму, разделите на 11 месяцев, начиная с февраля, и настройте автоматические переводы на эти цели. Например, если общий бюджет на праздник — 70 000 рублей, то ежемесячно нужно откладывать ~6 360 рублей. Когда эта сумма дробится на несколько мелких и уходит «сама собой», вы ее просто не замечаете.
Результат: к 1 декабря у вас на счетах лежат все необходимые деньги. Вы не выбираете подарки по остаточному принципу, а покупаете именно то, что хотели. Вы спокойны, веселы и смотрите на предпраздничный ажиотаж как зритель в партере.
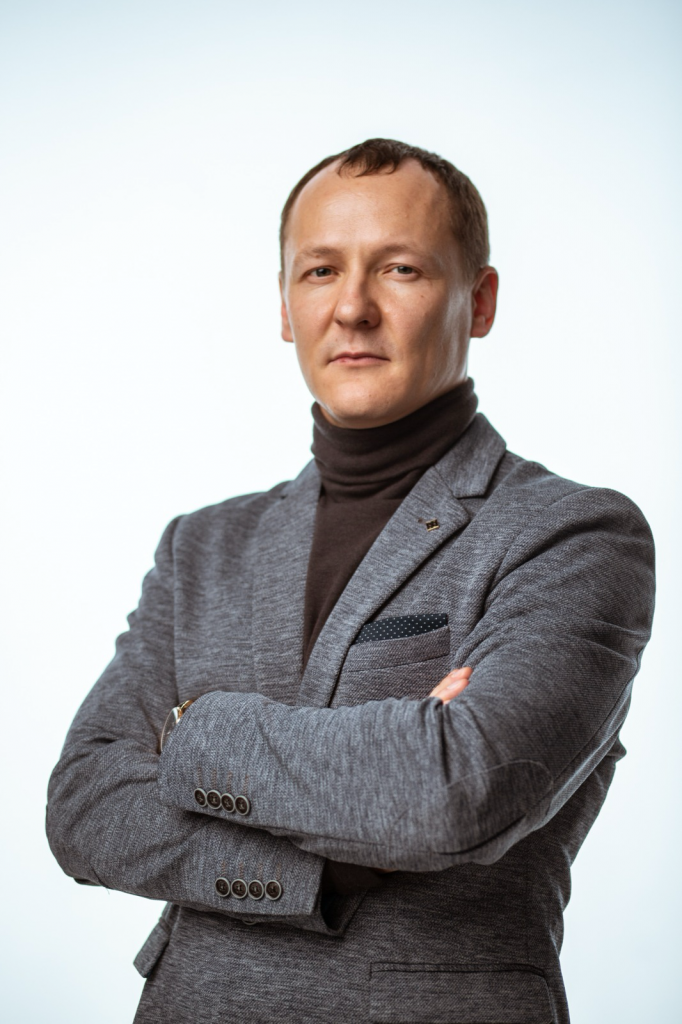
Сергей Долушкин, частный инвестор с 2014 года, независимый финансовый советник, Член Национальной ассоциации специалистов финансового планирования.
Беседовала Карина Лунёва