

Совместный бюджет в семье — это удобно. Супруги имеют один счет, общие цели, совместные покупки. Но вместе с удобством приходит и риск потерять финансовую независимость.
Как сохранить право самостоятельно распоряжаться деньгами, не вызывая конфликтов с партнером, независимый финансовый советник, частный инвестор Андрей Чаплюк поделился с изданием «О финансах и не только».
— Почему даже в самых гармоничных парах тема «моих» и «наших» денег может стать критичной?
— Деньги – это всегда почва для конфликтов, и часто у супругов нет каких-то общих интересов. То есть у каждого, конечно, есть свои, при этом подразумеваются еще и семейные. Так как финансовые возможности тоже разные, рано или поздно возникает перекос: когда личные интересы идут в некоторый конфликт с семейными. А происходит это потому, что супруги заранее не проговаривают общие цели, и часто нет совместных семейных планов.
— Какие современные финансовые модели для пар вы считаете наиболее жизнеспособными?
— На мой взгляд, так как сегодня у нас формально есть равенство, бывает так, что женщина зарабатывает намного больше, чем мужчина. История с тем, что кто-то один содержит всю семью, а другой просто пляшет под его дудку – не имеет перспектив. Бывает так, что один член семьи работает, например, муж, а жена – нет, она занимается домашним хозяйством, но это тоже работа, определенные обязанности. Если бы жены не было, муж за эти обязанности платил повару, уборщицу, няне. Поэтому должна быть условно некая «зарплата жены», которую супруг выделяет на регулярной основе, и за которую женщина, естественно, никак не отчитывается.
«Необходим общий семейный бюджет, который идет на общие семейные цели: отпуск, покупка недвижимости, автомобиля и на закрытие бытовых расходов. Таким образом не страдают общие цели, и у каждого есть некая свобода действий без претензий», — Андрей Чаплюк.
— Как технически организовать систему «трех кошельков»? Нужно ли заводить отдельные счета, пользоваться разными банковскими приложениями, или достаточно вести общую таблицу?
— Самое удобное — это разные накопительные счета. Они распределяются на регулярные расходы, накопление на отпуск и квартиру, свои деньги, которые каждый член семьи себе отчисляет. Можно задавать цели, допустим, «накопить на отпуск», сразу рассчитать, сколько откладываем. Также существует «Система общих семейных счетов», когда создается счет, который супруг или супруга могут пополнять со своей карты или банковского счета. Более того, эти отчисления можно сделать автоматическими, что очень удобно. Бывает, что люди ведут таблицу, но это дополнительное действие, которое не все готовы совершать. А бывают ситуации, когда без таблицы не обойтись. Например, если у человека много разных банков и источников дохода, тогда сложнее все контролировать. Еще вариант – приложение для учета финансов, которое позволяет подтягивать данные из банков и вести консолидированный учет.
— Какие статьи расходов разумнее всегда оставлять в личной зоне ответственности, а какие — обязательно объединять?
— Важно обязательно объединять какие-то общие семейные цели, например, накопление на отпуск, квартиру, машину или обучение детей. А личные — это какие-то хотелки каждого из супругов, чтобы жена не просила у мужа на колготки, а муж не требовал у жены денег на новую видеоигру.
— Как меняются правила финансовой независимости при появлении в семье детей? Исчезает ли личный бюджет у того, кто сидит в декрете?
— Если один из супругов уходит в декрет, то он лишается активного дохода. Таки образом должна появиться новая статья семейного бюджета, которая будет выделяться лично ему на какие-то его текущие потребности. Это необходимо для того, чтобы не получилась ситуация, когда человек на срок от года до нескольких лет попадает в тотальную зависимость от своей второй половинки и не имеет средств, которыми можно распоряжаться без отчета. Естественно, он уже ничего не скидывает в общий бюджет на какие-то цели, но появляется отдельная статья расходов именно для него.
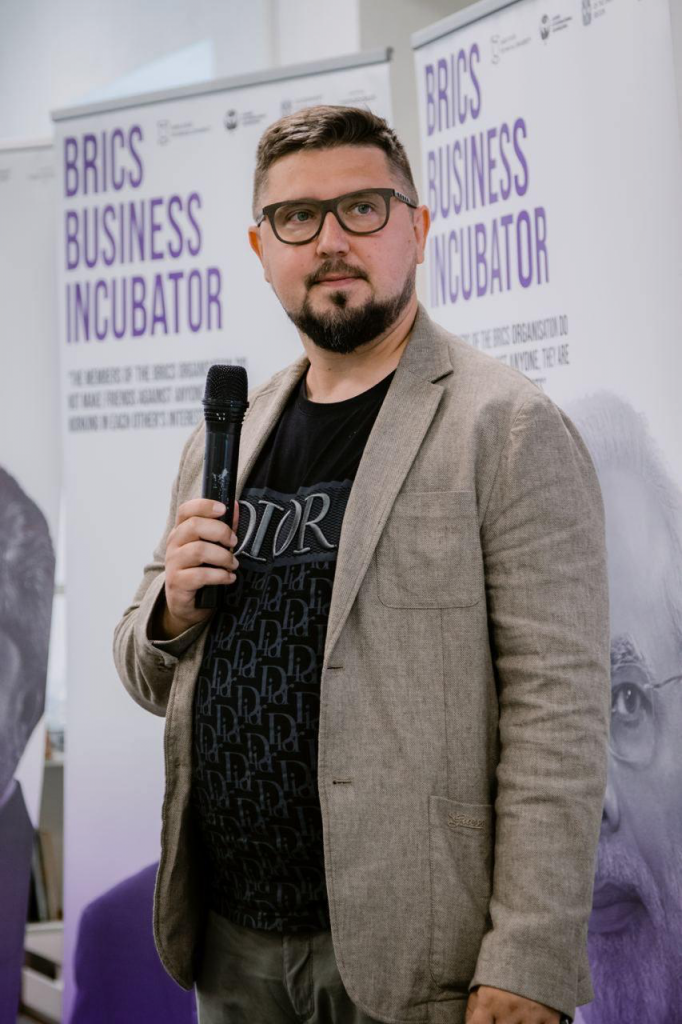
Андрей Чаплюк, независимый финансовый советник, эксперт инвестиционного акселератора стран БРИКС и Опоры России, финансовый консультант по российским (МИРБИС) и международным (Logic Planning Group USA, MMUBS UK) стандартам https://t.me/mindvestor
Беседовала Дарья Лаврентьева