

Каждый родитель мечтает оставить детям что-то большее, чем просто квадратные метры или банковский счет. Наследие — это не только имущество, но и забота о будущем близких.
Как оформить все так, чтобы после ухода не осталось недосказанности и судебных тяжб, юрист, медиатор, Член ассоциации юристов России Анастасия Странина и юрист Юнир Баймашкин поделились с газетой «О финансах и не только».
— С чего начать планирование наследия, если вам 40+, а детям 10–15 лет? Что важнее на этом этапе: накопление или уже проработка юридических механизмов?
— Анастасия Странина: При планировании следует, в первую очередь, определиться с целью накоплений – это могут быть денежные средства на образование детей, на приобретение недвижимости в будущем, либо денежные средства как стратегический резерв на «черный день». В случае с целевым планированием возможно открыть вклады сразу на имя детей, прогнозируя, когда эти деньги потребуются. Воспользоваться ими самостоятельно дети смогут после достижения совершеннолетия, либо второй родитель с согласия органа опеки.
Проработка юридических механизмов – это составление завещания. Говоря о теме, наследования важно уточнить, что в случае отсутствия завещания, наследниками первой очереди являются дети, супруги и родители умершего.
В случае наличия завещания законодательством защищаются нетрудоспособные члены семьи умершего – нетрудоспособные родители, несовершеннолетние дети, супруги, находящиеся на иждивении, таким образом, что половина имущества, перечисленная в завещании третьему лицу, распределяется между ними в равных долях, а вторая половина имущества из завещания переходит к лицу, которому завещано.
Стоит также отметить и обязательную супружескую долю, которую наследодатель завещать в полной мере не может, если денежные средства были скоплены супругами совместно.
— Юнир Баймашкин: Важно с раннего возраста прививать детям финансовую грамотность, чтобы они понимали, что такое деньги, и как они работают, как его родители их зарабатывают. 10–15 лет, это уже достаточно осознанный возраст, чтобы вовлекать детей в вопросы семейного бюджета. Также желательно найти интерес для ребенка в том, что он будет сам участвовать в этих накоплениях и управлении финансами семьи. Например, совместное хобби в виде коллекционирования чего-либо. Монеты идеальный вариант. Сейчас есть возможность открывать детские карты, чтобы ребенок рассчитывал деньги на определенный период. Например, сам оплачивал телефон, интернет, возможно, коммунальные платежи за квартиру. Так ребенок будет чувствовать себя полноценным участником финансовой системы семьи. В ином случае деньги будут ему безразличны, потому что он не принимал участие в создании этого накопления. Когда старшие показывают, как капитал создается, как он растет, и сам ребенок в нем участвует, то в последующем при переходе этого капитала, он точно будет им заниматься и приумножать, а не просто прожигать. На этом этапе юридические механизмы стоит выбирать в отношении тех активов, с которыми вы точно не хотите расставаться и хотите передать детям. Например, может быть фамильный дом или дача.
— Завещание, дарение, траст, наследственный фонд — что и когда выбирать?
— Анастасия Странина: Важным отличием завещания, дарения, траста от наследственного фонда является то, что наследственный фонд создается после смерти наследодателя. Волеизъявление о создании фонда, а также устав и условия должны быть прописаны в завещании. Ключевым моментом договора дарения является возможность пользования подаренным имуществом, после заключения договора дарения и регистрации сделки, то есть еще при жизни наследодателя. А вот оформление имущества, перечисленного в завещании, до смерти наследодателя и установленных сроков, на наследников невозможно. В Российском законодательстве трастом можно назвать договор доверительного управления и имущество, денежные средства, находящиеся под управлением, после смерти наследодателя переходят уже в наследственную массу или по завещанию.
Если подытожить, то дарение — это передача имущества «здесь и сейчас», наследственный фонд — это способ управление имуществом после смерти наследодателя, и вместе с трастом он может быть включен в завещание.
— Юнир Баймашкин: Сначала нужно составить письменный перечень всех активов. Это первый и самый важный шаг. Включите в него всю недвижимость, банковские счета, ценные бумаги, доли в бизнесе, автомобили, фамильные вещи, которые для вас дороги. Убедитесь, что ваши близкие знают о существовании этого документа и его местонахождении. В зависимости от того, что получилось, для каждого актива можно подобрать юридический инструмент. Например, если вы владеете картиной известного художника, то лучше заранее иметь завещание, чтобы судьба данной вещи была определена. Основной подход, чем дороже и сложнее актив, тем сложнее инструмент. Например, недвижимое имущество можно просто подарить или завещать, а чтобы качественно передать по наследную действующее издательство, галерею или иной бизнес с дочерними компаниями в нескольких странах потребуется предварительная работа.
Передача бизнеса — это не только про наследников, но и про выстраивание управленческой команды, которая сохранит дело
— Как минимизировать риски оспаривания наследства другими родственниками, кредиторами или государством?
— Анастасия Странина: В первую очередь давайте рассмотрим основания для оспаривания завещания.
Во-первых, проверьте, завещание было составлено с ошибками и подписано не завещателем, либо не подписано. Во-вторых, все действия могли быть выполнены под влиянием обмана и угрозы, или в момент составления завещания человек не понимал значения.
Как правило, чаще оспариваются завещания, составленные непосредственно перед смертью. К завещаниям, срок составления которых был 10-15 лет назад вопросов возникает меньше, поэтому для минимизации рисков правильным будет составлять его заблаговременно, также можно предоставить нотариусу справки о психологическом состоянии здоровья.
— Юнир Баймашкин: Заранее распределить все активы в том размере или долях, в которых хочет владелец, при этом, для того, чтобы его распределить и минимизировать все риски от будущих споров между наследниками, нужно всем наследникам объяснить, почему он так сделал. Квартиру отдал одному, машину другому, деньги третьему, а бизнес четвертному. А не передал всем, например, по доли в каждом активе. И как раз обособление предмета наследования минимизирует риски, потому что наследник знает, что конкретно он получит. При этом необходимо качественно и своевременно оформлять юридические документы.
— Какие ошибки в оформлении документов самые критичные?
— Анастасия Странина: На мой взгляд, самыми критичными являются опечатки в именах, особенно это касается имен, которые могут различаться по звучанию и написанию. Например, имена Наталия и Наталья. Кроме того, следует внимательно изучать документы при приобретении недвижимости, обращать внимание, остаются ли в квартире лица, сохраняющие право пожизненного проживания, либо пользования имуществом.
— Юнир Баймашкин: Это всегда нарушения, связанные с порядком и формой оформления наследства. Например, пропуск срока для принятия наследства. Незнание о втором способе действий. Наследник считается принявшим наследство, если он фактически вступил во владение им, например, проживает в квартире, оплачивает коммунальные услуги, содержит имущество. Однако для последующего оформления прав чаще всего приходится обращаться в суд.
— Что будет с капиталом, если наследник — несовершеннолетний?
— Анастасия Странина: Денежные средства сохраняются за несовершеннолетним наследником, но важно отметить, что ими в интересах несовершеннолетнего воспользоваться второй родитель может только с письменного согласия органов опеки и попечительства, обосновав документально сумму и целесообразность использования денег.
— Юнир Баймашкин: По действующему законодательству капиталом несовершеннолетних управляют его родители, или опекуны, или попечители с согласия органов опеки и попечительства.
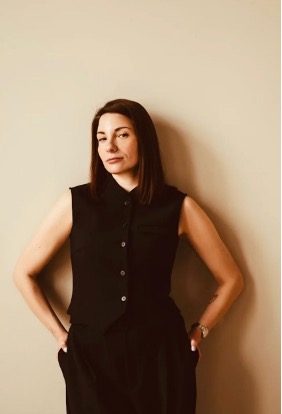
Анастасия Странина, юрист, медиатор, Член ассоциации юристов России, Член Экспертного совета Международной Ассоциации в области психологии и права.
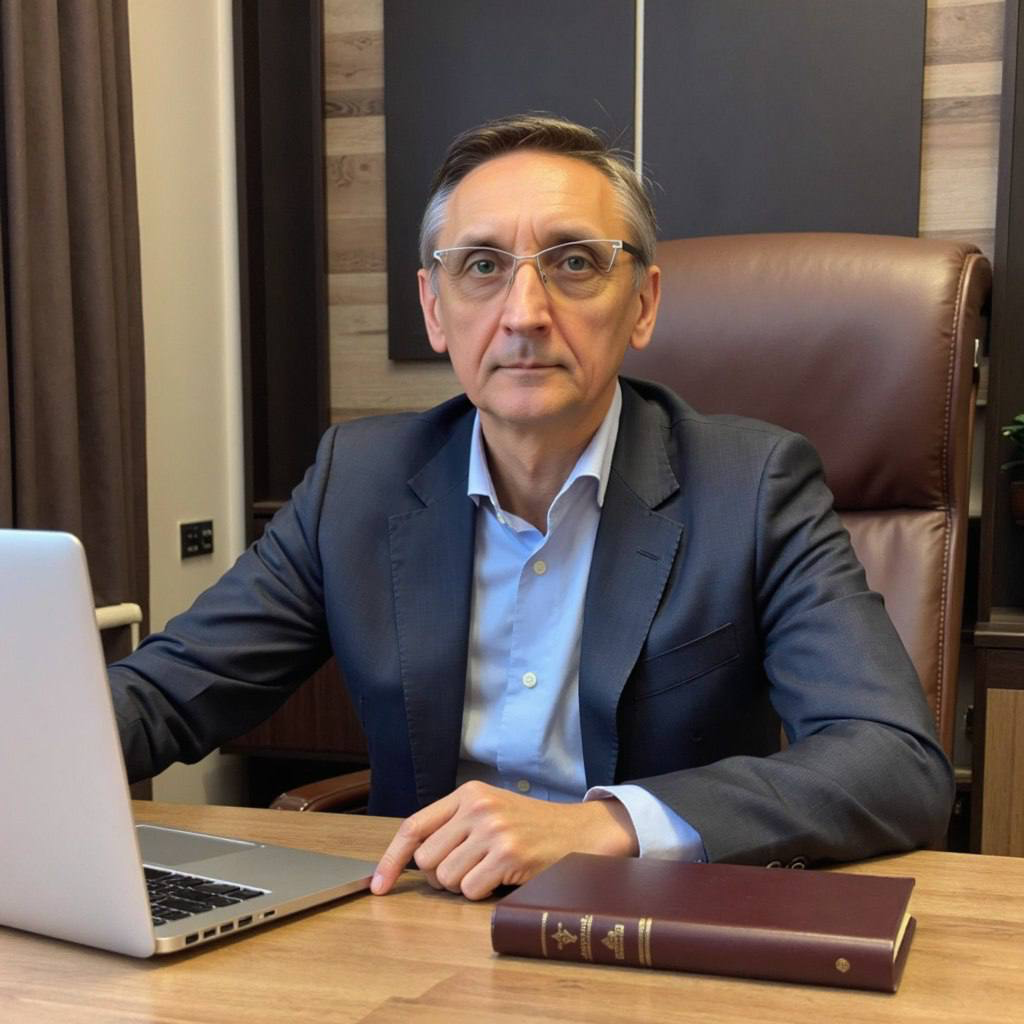
Юнир Баймашкин, юрист.
Беседовала Кира Некрасова