

Для многих совместный кредит становится возможностью приобрести жилье или крупную покупку, которая одному была бы недоступна. Банк оценивает совокупный доход заемщиков и может предложить более выгодные условия. Но стоит помнить: обязательства также удваиваются.
Как распределяются права и обязанности при совместном кредите, и в каком случае его стоит брать, юрист Олег Пилюк поделился с газетой «О финансах и не только».
— Что такое совместный кредит?
— Совместный кредит – это когда несколько людей выступают заемщиками, один в роли титульного, остальные, сколько их есть, в виде созаемщиков. Никакого конкретного определения в законодательстве не содержится. Ответственность они несут солидарную. Соответственно, банк может взыскать как часть кредита, так и весь кредит с любого из заемщиков, с одного или со всех сразу.
— Получается, что неважно, кто каким заемщиком выступает?
— Не важно, банк может взыскать с любого. Если отличать созаемщика от поручителя, у первых ответственность солидарная, у вторых субсидиарная. Это значит, что по созаемщикам разницы нет, в любой момент времени банк может взыскивать с любого из них. По субсидиарной ответственности, если с поручителя взыскивать, то можно только при невозможности получить исполнение от заемщика.
— Как распределяется ответственность между созаемщиками «пополам»?
— В любой момент времени банк может взыскивать с кого угодно. Самая, наверное, распространенная ситуация по созаемщикам — это ипотека. Один супруг выступает в роли титульного заемщика, другой является созаемщиком.
Есть другие ситуации, возьмем ту же самую ипотеку, но, если вторым созаемщиком выступает не супруг, а другой какой-то родственник или знакомый. Сам факт того, что они несут солидарную ответственность, не является основанием для того, чтобы у созаемщика возникло право собственности на этот предмет, то есть на квартиру. Например, супруг купил недвижимость, а созаемщиком выступает теща. Когда брали ипотеку, по договору квартира оформлялась в собственность супруга. В данном случае теща не может претендовать на право собственности, если это не определено никаким другим договором.
— Как регулируется раздел долгов при разводе или разрыве отношений?
— Нужно доказать, в первую очередь, что средства были израсходованы на нужды семьи. Обязанность этого доказательства возлагается на лицо, которое претендует разделить долг.
Если деньги были потрачены на личные нужды, то это не будет являться совместно нажитым имуществом. Суд условия кредитного договора изменить не может в рамках раздела имущества, если на то не будет согласия банка, но банки такие согласия у нас на практике не дают. Соответственно, суд, признав долг общим имуществом, может только возложить обязанность перед старым супругом, то есть возместить долю.
Например, супруги развелись, в период брака была куплена квартира пополам. Ипотека оформлена на одного из супругов. Погасив долг, он может обратиться в суд с иском о том, чтобы со второго супруга взыскать его долю платежей. Но сам кредитный договор суд не изменит.
— В каких случаях стоит соглашаться на совместные кредиты, в каких лучше отказаться?
— Если кредит берется на имущество, которое будет у обоих в собственности и пользовании, стоит согласиться, конечно. Когда кредит берется на бизнес, на оборудование, тоже стоит соглашаться.
И, стоит отметить то, что заемщика стоит привлечь для улучшения условий, но главное, чтобы вас все устраивало. То есть, вы должны понимать для чего это делаете и осознавать риски.
Еще я бы указал, что если один из заемщиков полностью погасил кредит, то он вправе обратиться к остальным заемщикам, чтобы взыскать их долю.
— А как это сделать?
— Можно в досудебном порядке попробовать урегулировать вопрос. Если нет, то через суд. Например, взяли кредит на миллион рублей, один заемщик погасил его, соответственно он может ко второму обратиться и взыскать с него половину того.
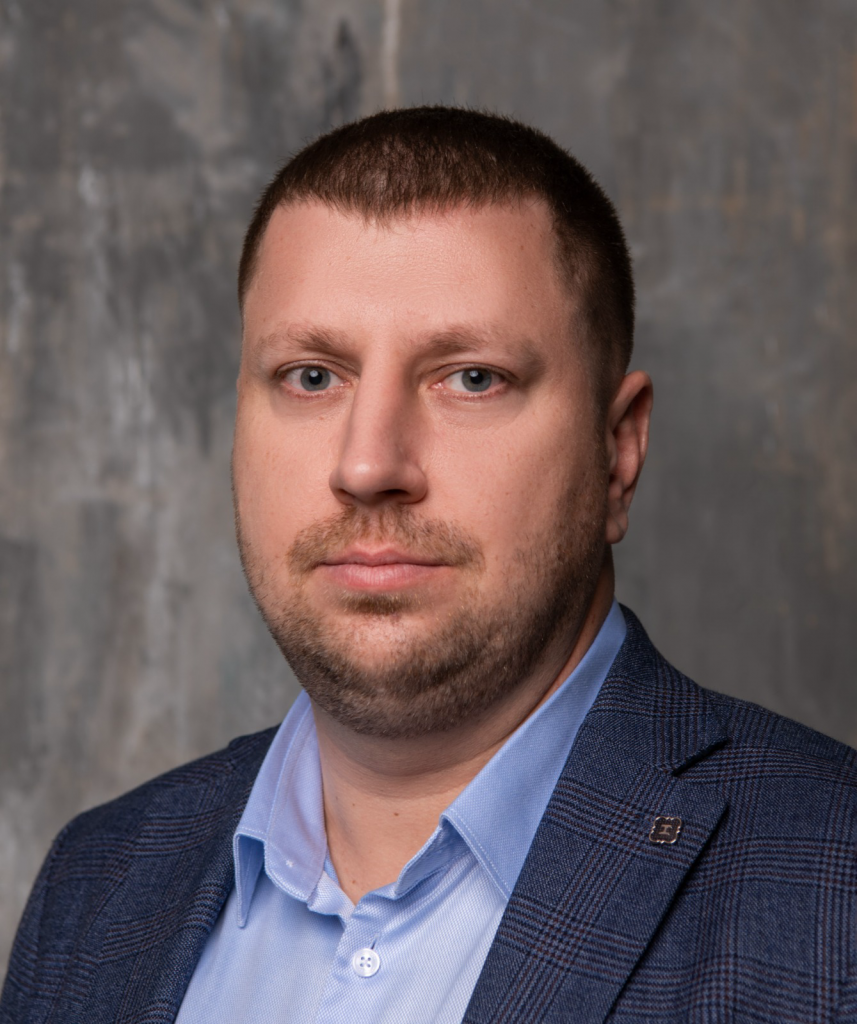
Юрист Олег Пилюк.