

Обсуждение финансов до брака — это прежде всего разговор о ценностях. Если у пары есть разные взгляды на деньги, это может привести к серьезным конфликтам в будущем. Как же быть, если партнер мыслит о финансах совсем по-другому? Давайте разбираться.
Газета «О финансах и не только» побеседовала с Павлом Родионовым, международным финансовым советником и основателем Timeless Trust Wealth Management, о том, как сохранить личные сбережения, но при этом не нарушить доверие в паре.
— Должны ли партнеры знать о размере сбережений друг друга до свадьбы?
— Скрывать накопления в «тёмной комнате» соблазнительно, но прозрачность экономит нервы. Расскажите, какие резервы уже есть, во что они вложены и для каких целей копились. Ещё важнее откровенно обсудить обратную сторону баланса — долги, действующие кредиты и овердрафты. Зная об обязательствах друг друга заранее, легче спланировать общий график платежей и избежать неприятных открытий после свадьбы. Делить эти деньги пока никто не просит — речь лишь о том, чтобы честно обозначить стартовую точку и строить планы на реальной, а не мифической базе.
— Если один копит, а второй тратит — как избежать конфликтов?
— Финансовые темпераменты редко совпадают. Вместо ярлыков «растратчик» и «скряга» попробуйте согласовать «несгораемый остаток» — 3–6 окладов на счёте с быстрым доступом. Определите сумму, которую каждый тратит без отчётов, чувство свободы резко снижает тягу к скрытым покупкам. Крупные траты, инвестиции и благотворительность обсуждайте раз в месяц за чашкой кофе. Кстати, формат «повестка — 15 минут — решение» дисциплинирует лучше, чем спонтанные упрёки.
Если самостоятельно прийти к компромиссу трудно, подключите независимого финансового консультанта: он поможет составить бюджет-«чертёж» и подскажет инструменты, устраивающие обоих.
— Стоит ли оформлять брачный договор? Когда он точно нужен?
— Брачный договор — не приговор романтике, а страховка от неожиданностей. Он жизненно важен, если: у одного партнёра уже есть квартира, бизнес или солидный инвестиционный портфель, кто-то планирует паузу в карьере: декрет, учёба, релокация, семья собирается брать крупный кредит, или доходы заметно отличаются.
Документ можно подписать как до регистрации брака, так и после неё. Главное, чтобы он отражал реальность и пересматривался при серьёзных переменах.
— Как меняется отношение к деньгам после свадьбы?
— Вскоре после окончания медового месяца бюджет семьи стабилизируется, однако появляются новые статьи — общий дом, дети, страховки. Практика показывает, что совместный счёт для регулярных расходов упрощает жизнь. Личные счета сохраняют автономию и уважение к привычкам. Цифровой трекер целей, например, «ремонт — 450 тыс. рублей к 2027-му», мотивирует сильнее, чем абстрактное «надо бы откладывать».
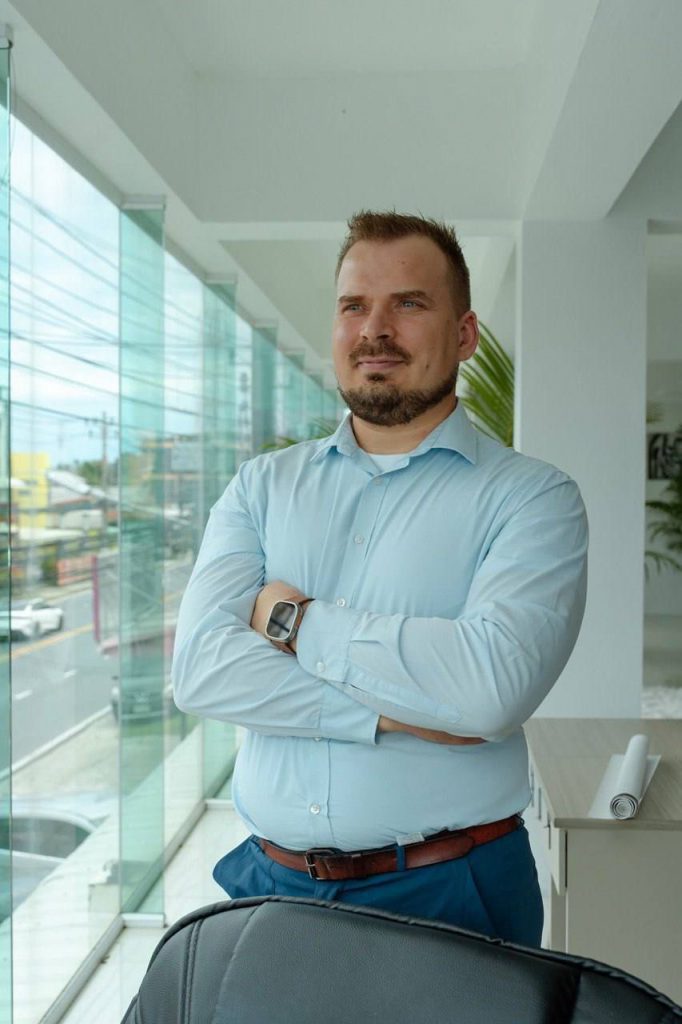
Павел Родионов, международный финансовый советник, основатель Timeless Trust Wealth Management.
19 лет в финансовой системе России и стран Европы, капитал клиентов более $3 млн.
Беседовала Карина Лунёва