

Чтобы тратить меньше денег — нужно тратить больше времени на планирование. Именно так работает набравший популярность за последние годы Zero-based budgeting, при котором каждая копейка в бюджете получает свое «назначение».
Что это – просто новый тренд в блогах по личным финансам или действительно рабочий инструмент, способный изменить семейный бюджет, сертифицированный финансовый советник Евгения Вариханова поделилась с изданием «О финансах и не только».
— Что такое Zero-based budgeting простыми словами? Чем он отличается от привычного подхода?
— Zero-based budgeting или «бюджет с нуля» — это способ планирования, при котором каждый рубль вашего дохода заранее получает задачу от обязательных трат до накоплений и инвестиций. В отличие от привычного подхода «берем траты прошлого месяца – и просто повторяем», здесь каждый расход проходит фильтр: «Это действительно важно мне сейчас? Это приближает меня к цели?».
Таким образом, Zero-based budgeting помогает убрать автоматизм и вернуть контроль: не деньги «расходуются сами», а вы – хозяин каждого потока.
— Насколько реально и удобно применять ZBB в семейном бюджете, где доходы часто переменчивы, а траты спонтанны?
— Главное – воспринимать ZBB не как строгое ограничение, а как гибкий инструмент осознанного управления деньгами. Когда доход нестабилен, можно планировать не суммы, а проценты: например, 50% – на базовые расходы, 20% – на цели, 10% – в резерв.
А для спонтанных трат просто выделяется отдельная категория. В этом и есть его прелесть: все, даже импульсы, можно учесть без чувства вины и при этом не выбиваться из плана.
— Как метод учитывает сезонные и ежегодные траты, которые сложно равномерно распределить по месяцам?
— В ZBB, да и в целом любом бюджетировании, это решается через фондирование, когда вы заранее создаете «копилки» на расходы. Например, если страховка раз в год стоимостью 24 000 руб., то вы ежемесячно откладываете по 2 000 руб. в отдельный фонд. Деньги физически накоплены, и к моменту оплаты нужная сумма у вас уже есть. Это позволяет не только равномерно распределять нагрузку, но и не выбиваться из бюджета в «дорогие» месяцы.
— Правда ли, что ZBB помогает быстрее достигать крупных финансовых целей?
— Данный способ помогает и даже ощутимо, особенно в долгосрочных целях. Когда вы заранее расставляете приоритеты, деньги перестают утекать на «что попало». В моей практике часто бывает: доход остается тем же, но за счет упорядочивания трат появляется 10–20% ресурса, который раньше просто растворялся.
Это может быть первый взнос на квартиру, капитал на пассивный доход, накопления на переезд – цели становятся достижимыми, потому что вы системно направляете туда энергию и деньги.
— Каковы самые частые ошибки новичков при внедрении ZBB и как их избежать?
— Первая ошибка – стремление все распланировать до копейки без запаса. Это приводит к стрессу. Лучше заложить буфер: 5–10% на непредвиденные расходы.
Вторая – забывать про сезонные и годовые траты. Они как раз и «взрывают» бюджет, если не были заранее предусмотрены.
Третья – слишком жесткий контроль. Бюджет – не тюрьма, а инструмент. Нужно оставлять себе пространство для жизни, удовольствий и гибкости. Ну и главное: если не вести учет хотя бы раз в 1–2 недели, то теряется картина. План — это начало, а регулярная сверка – то, что делает его рабочим.
Четвертая – не внедрять метод Фондирования, при котором в последующем гораздо проще отслеживать статьи, которые выбиваются из плана, провести их анализ и скорректировать.
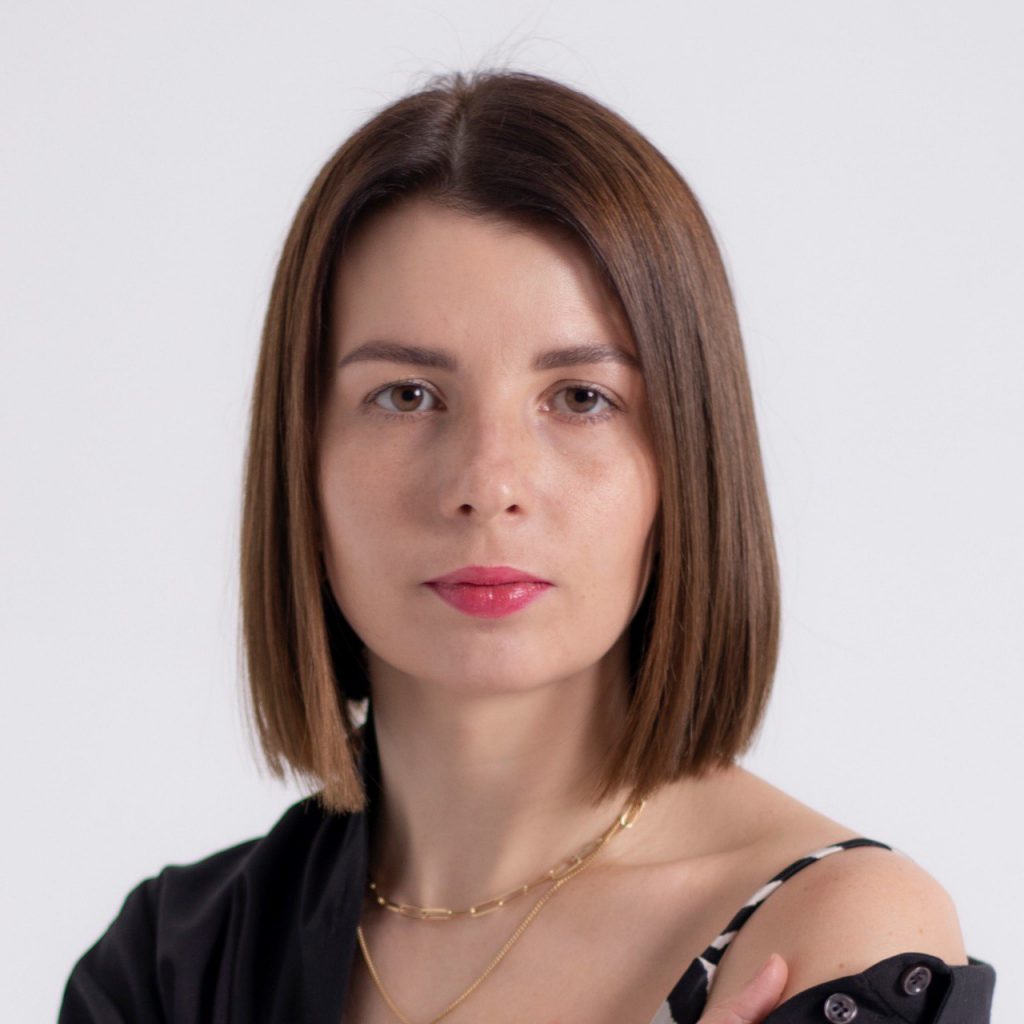
Евгения Вариханова, сертифицированный финансовый советник, аккредитованный советник Национальной ассоциации специалистов финансового планирования (СРО НАСФП).
Беседовала Дарья Лаврентьева