

Совместный счет — звучит логично: проще оплачивать аренду, продукты, коммуналку, откладывать на отпуск. Удобно, прозрачно, без путаницы.
Но за внешним комфортом могут скрываться подводные камни.
Когда совместный счет действительно облегчает жизнь, а когда, наоборот, мешает строить здоровые отношения и финансовую свободу, независимый финансовый советник Алексей Андропов поделился с газетой «О финансах и не только».
— С финансовой грамотной точки зрения: когда совместный счет — это инструмент?
— Перед тем, как мы разберем совместный счет, нужно понять, что у каждого человека свое видение на управление личными финансами. Не существует универсального совета, так как у всех разные жизненные обстоятельства и необходимо к вопросу денег всегда подходить индивидуально. Именно для этого и нужен финансовый консультант, ведь он учитывает именно ваш интерес и обстоятельства, а не предлагает шаблонные решения.
Для супругов — это прозрачный и удобный инструмент при осуществлении общих расходов, например, на ипотеку или аренду жилья, ЖКХ, покупку продуктов, расходы на детей, отпуск. Каждый член семьи вносит свою долю пропорционально доходу и тем самым избавляет себя от необходимости постоянных переводов. Планирование становится более комфортным.
Для достижения общих финансовых целей – накопление на крупную покупку. Партнеры, откладывая деньги на регулярной основе, видят прогресс, увеличение баланса, тем самым мотивируют себя на дальнейшие дисциплинированные накопления.
— Когда общий счет является источником проблем?
— При разнице в доходах партнеров, а также при плохой финансовой дисциплине одного из них. Один стабильно зарабатывает и пополняет счет, второй же наоборот не может обеспечить оговоренную сумму, либо вообще не может отложить из-за спонтанных покупок. Такая поведенческая структура порождает обиду и чувство несправедливости у партнера, который вкладывает больше.
Я бы не рекомендовал открывать общий счет паре, которая не состоит в браке, так как есть риск финансового абьюза, манипуляций и прочего влияния. При разрыве отношений это также выльется в проблему. Стоит задуматься об отказе от общего счета, если у вашего партнера проблемы с кредиторами – риск потери денег.
— Может ли он помочь лучше контролировать расходы и планировать накопления?
— Совместный счет может помочь при контроле доходов и расходов. Все поступления и траты видны обоим, что помогает вместе планировать бюджет, избегать ненужных трат и легче выявлять статьи расходов, которые можно оптимизировать. При этом такой счет далеко не самый выгодный инструмент накопления, это нужно учитывать, если вы хотите эффективно управлять деньгами, чтобы они покрывали инфляцию и приносили доход.
Общие деньги — общие мечты
— Что делать, если один совладелец не умеет планировать расходы или тратит слишком много?
— Устанавливать ограничительные лимиты на месяц, такая опция есть почти в каждом банке, обязательно согласовав это с партнером. Можно сделать совместный финансовый план, чтобы партнер понимал, почему нельзя тратить деньги, для каких целей это нужно.
— Какие правила стоит установить перед открытием совместного счета?
— Во-первых, это откровенный разговор до открытия счета. Во-вторых, определите назначение для трат, накоплений на цели и так далее. Установите лимиты – если денег не хватает, то трата осуществляется после общего обсуждения. Сохраняйте финансовую автономию – у каждого должна быть часть бюджета, куда другой партнер не имеет доступа. Регулярно проводите обсуждение общего бюджета, например, 1 раз в месяц.
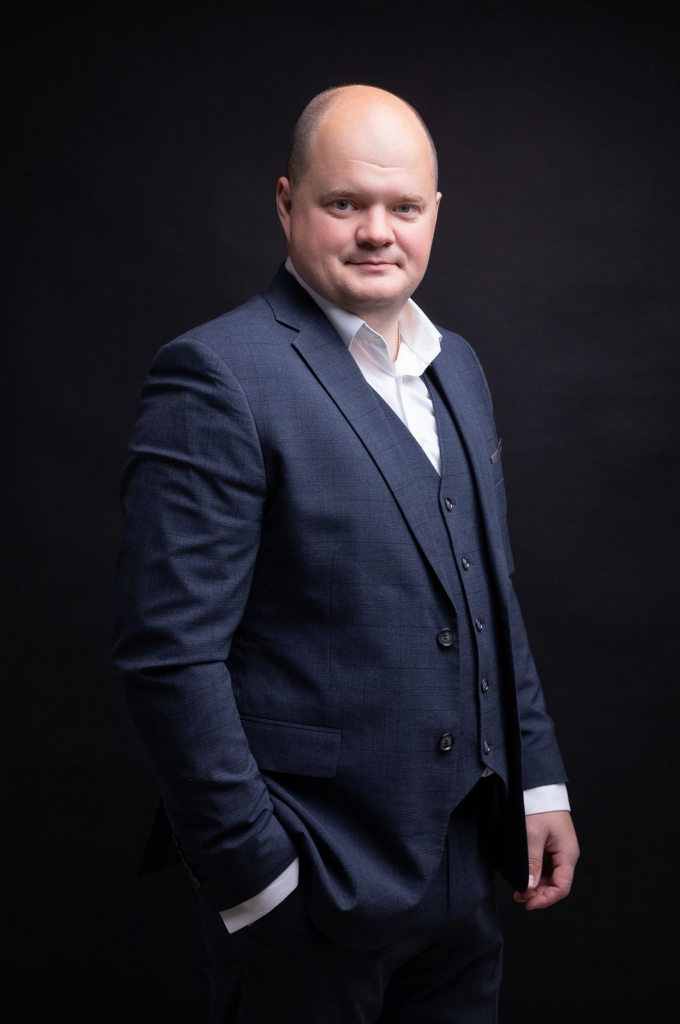
Алексей Андропов, независимый финансовый советник.
Беседовала Софья Шкалева