

В годовых выписках брокеров нередко встречается неприметная строка: «начисленные, но не распределенные дивиденды». Обычно инвестор просматривает ее быстро, уверенный, что все уже решено автоматикой. Однако при ближайшем рассмотрении выясняется: суммы могут быть «заморожены», выплаты — отложены, а часть дохода — забыта самим владельцем.
Прежде чем нажать кнопку «вывести» или «реинвестировать», стоит понять, как год завершат рынки, какие налоговые изменения вступают в силу и какие риски несет каждый выбор, именно поэтому газета «О финансах и ее только» с радостью делится с вами советами от независимого финансового советника и аккредитованного Члена НАСФП Елены Шитовой.
— Елена, как вы считаете, дивиденды разумнее тратить или реинвестировать?
— Учебники уверенно советуют первое. Жизнь — иногда второе. А истина, как часто бывает в финансах, — где-то между.
— Почему выбор кажется сложным?
— Психологи называют это моментом «двойной лояльности». С одной стороны — желание укрепить будущее. С другой — потребность почувствовать плоды своих усилий уже сейчас.
Дивиденды — редкий вид дохода, который играет на обе стороны. Они могут стать кирпичиком капитала на 10–15 лет вперед. В противоположном – превратиться в маленькие личные удовольствия, которые помогают не выгорать и сохранять мотивацию.
Получили выплату? Не дайте ей «залежаться». Сразу решите: вывести на крупную цель или реинвестировать в новые акции
— Расскажите, как проявляются эти две стороны?
— Рассмотрим первый сценарий, реинвестировать — включить эффект «снежного кома». Если ваша цель — сформировать капитал, который будет работать на вас в будущем, реинвестирование почти всегда выигрывает.
Дивиденды в этом смысле похожи на сад: если каждый сезон высаживать новые ростки, через несколько лет сад станет заметно больше, и количество плодов увеличится. Так работает сложный процент. Купленные на дивиденды акции начинают приносить новые дивиденды. Снежный ком растет, год за годом ускоряясь.
Простой пример: 10 000 рублей, потраченные сегодня, исчезнут, а 10 000 рублей, вложенные в новые акции, будут приносить выплаты десятилетиями. На длинной дистанции эта разница — сотни тысяч рублей накопленного капитала. Это путь для тех, кто инвестирует на горизонте 5–10 лет, кому сейчас деньги не нужны на текущие расходы, и есть желание ускорить рост капитала.
Второй сценарий – потратить, поддержать мотивацию и сделать инвестиции «живыми». Но есть важная человеческая деталь, про которую совсем не стоит забывать. Если много лет только отдавать в будущее, не получая ничего здесь и сейчас, мотивация начинает снижаться. Инвестиции превращаются в «черную дыру», которая все поглощает. Иногда потратить дивиденды — это способ сохранить интерес, почувствовать результат и напомнить себе, зачем вы вообще начали.
— Какие есть способы потратить дивиденды, если хочется?
— Во-первых, покрывайте регулярные расходы. Некоторые инвесторы выбирают «геймификацию расходов». Как пример, дивиденды от телеком-компаний = оплата связи, выплаты от нефтегазового сектора = бензин, купоны от недвижимости = коммунальные услуги. В такие моменты возникает на удивление теплое чувство: часть жизни оплачивают ваши активы, а не зарплата.
Во-вторых, конечно, инвестируйте в себя любимых. Курсы, книги, спорт, обучение — это тоже хороший вариант. Так вы вкладываетесь в человеческий капитал, который, по сути, может приносить больше, чем любые акции.
В-третьих, порадуйте себя: отпуск, ужин, подарок себе или близким. Даже если выплаты небольшие, 3–5 тысяч рублей, можно превратить их в мини-традицию типа «обед акционера». Это укрепляет позитивную связь с процессом инвестирования.
«Еще один вариант – закрывайте дорогие кредиты. Если есть долг под высокий процент, иногда логичнее направить дивиденды на его погашение. Получать 8–10% дивидендов и одновременно платить 20–25% банку — не самая рациональная стратегия», — Елена Шитова.
— Стоит ли из этих средств откладывать финансовую подушку?
— Можно попробовать, почему бы нет. Этот вариант — накопить дивиденды отдельно, откладывая на накопительный счет или короткие облигации.
Так формируется подушка безопасности, не затрагивающая основной капитал. Деньги доступны, но не находятся «под рукой», и соблазн потратить их снижается.
— А если хочется и накопить, и потратить?
— Большинство опытных инвесторов со временем приходят к гибкому варианту. На этапе накопления реинвестируют 100% — суммы небольшие, важна скорость роста. На этапе роста делят дивиденды 50/50 между будущим и текущими потребностями. А на этапе зрелого капитала используют дивиденды как источник дохода на жизнь. Такой подход позволяет сохранить спокойствие и поддерживать длинный горизонт, не жертвуя жизнью «здесь и сейчас».
— Как определить, что делать мне, копить, тратить или все вместе?
— Есть несколько простых вопросов, на которые вам необходимо ответить до принятия решения. Во-первых, «Есть ли у вас подушка безопасности на 3–6 месяцев?». Если нет — часть дивидендов можно направить туда. Во-вторых, «Есть ли дорогие кредиты?». Если да — выплаты помогут закрыть их быстрее. В-третьих, «Какой ваш горизонт?». Короткий — можно тратить, а вот если длинный — лучше реинвестировать. В-четвертых, «Есть ли усталость от постоянного накопления?». Если ответ «да» — потратить небольшую часть полезно и честно.
Главное правило: дивиденды — это не экзамен на дисциплину, а инструмент, который должен служить вашей жизни. Не существует универсального ответа. Есть только выбор, который поддерживает вашу систему, ваши цели и ваше чувство внутреннего спокойствия. Инвестиции — это не гонка за доходностью, а способ создать пространство, в котором вы чувствуете себя устойчиво сегодня и в будущем.
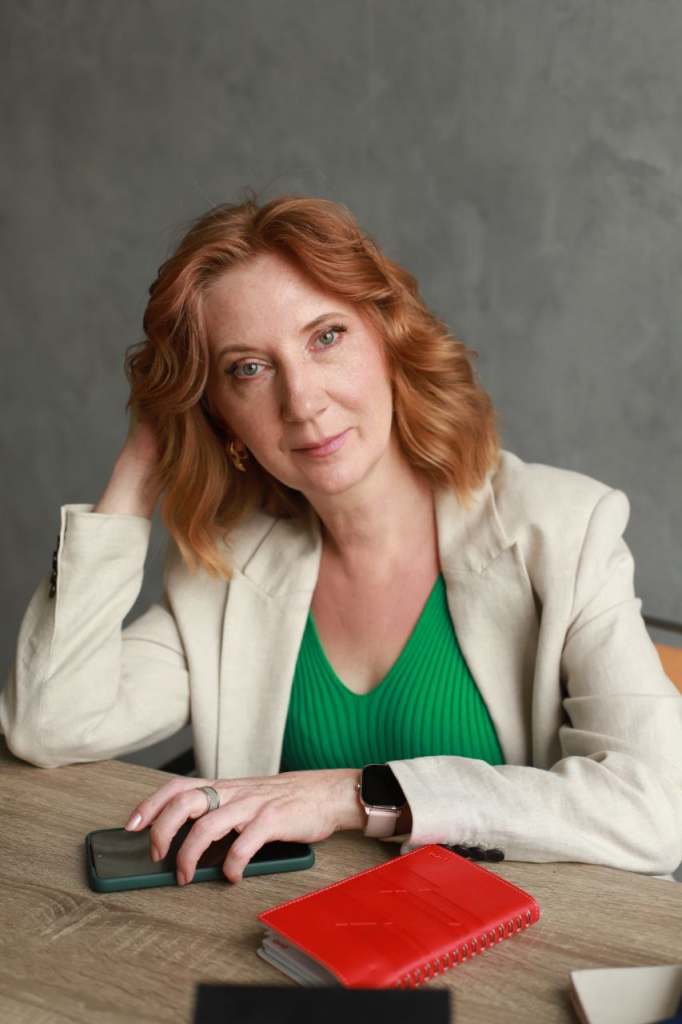
Елена Шитова, независимый финансовый советник, аккредитованный член НАСФП (Национальной ассоциации специалистов финансового планирования). Автор канала по управлению личными финансами ИнвестЛайфхаки/Шитова https://t.me/invest_shitova
Беседовала Кира Некрасова