

Кажется, зарплата только пришла, а уже и снова ушла. Кто-то считает, что деньги — это зло. А кому-то их никогда не бывает достаточно. Может быть, вы просто не умеете с ними договариваться? Ведь не деньги управляют нами — а мы ими. Главное – знать как!
Если вы не знали, что бюджет — это не ограничение, а инструмент свободы, то газета «О финансах и не только» готова поделиться беседой с экспертом по финансам и инвестициями Юлией Хайдер.
— Юлия, как выдумаете, почему люди нуждаются в грамотном распределении финансов?
— Вопрос «куда уходят деньги» звучит знакомо практически каждому. По данным Аналитического центра НАФИ, 48% россиян регулярно сталкиваются с финансовыми трудностями, из них 34% — часто, а 14% — очень часто. Более половины респондентов признают, что нехватка денег негативно сказывается на их трудовой деятельности: у 23% падает мотивация, у 20% — концентрация, а 17% ощущают снижение работоспособности. У каждого десятого проблемы с деньгами отнимают рабочее время, а у 8% портят отношения в коллективе.
Эти данные ясно показывают: отсутствие финансовой стабильности влияет не только на качество жизни, но и на профессиональную эффективность. Поэтому грамотное управление личными финансами — не прихоть, а жизненная необходимость.
— С чего начать, если никогда не вели учет бюджета?
— Привести финансы в порядок можно, начав с самого простого — учета доходов и расходов.
Первый шаг — зафиксировать все источники дохода: зарплату, пособия, проценты по вкладам, даже подарки и подработки. Далее — проанализировать траты. Их делят на текущие, предвиденные и крупные. Ведение бюджета можно организовать в блокноте, Excel или через мобильные приложения. Главное — делать это ежедневно и дисциплинированно.
Как показывает практика, уже через 2–3 месяца такого учета становится видно, куда на самом деле уходят ваши доходы и на чем можно сэкономить. А главное — появляется контроль. Важно выбрать стратегию, подходящую именно вам. Это может быть «метод конвертов», где деньги на разные категории распределяются заранее, или метод 50-20-30, при котором 50% тратится на нужды, 30% — на желания, 20% — на сбережения. При любом планировании на инвестиции и формирование бюджета для будущих покупок нужно откладывать не менее 10% своего дохода.
«Частая ошибка в начале управления деньгами – направлять на сбережения более 25% своего дохода, если не закрыты базовые потребности. Так через 3 месяца «жесткой» экономии обычно все бросают вести учет, так как не хватает на текущие расходы, снижается мотивация и вопрос управления деньгами откладывается на «потом».
— Стоит ли полностью отказываться от трат на «желания», если не хватает средств?
— Попытки исключить расходы на личные удовольствия — стратегически ошибочны. Финансовая дисциплина не должна снижать качество жизни, превращаться в аскетизм. Напротив, даже при строгом бюджете рекомендуется выделять до 10% на категорию «радость» — это может быть посещение театра, кофе с друзьями или новая книга. Полный отказ от личных удовольствий может привести к эмоциональному выгоранию и срывам — как и любая крайность. Без такой статьи расходов возникает риск эмоционального истощения и срыва финансового режима.
Метод Харва Экера, например, предлагает даже при жестком контроле оставить 10% дохода на развлечения. Это помогает сохранять мотивацию и не воспринимать бюджет как наказание.
— Как найти баланс между обязательными платежами и личными желаниями?
— Ключ — планирование и осознанность. Начинаем с расчета обязательных расходов: ЖКУ, питание, транспорт, связь. Затем — определяем желаемую сумму для сбережений, рекомендуется хотя бы 10% дохода. Все, что остается, — это и есть ресурс для гибких трат.
Сбалансированный бюджет не означает уравнивание всех категорий, а умение расставить приоритеты. Например, если отпуск — цель года, ее можно достигать, немного урезав спонтанные кафе или импульсные покупки. Если возникли непредвиденные расходы — не стоит лезть в долги, лучше иметь фонд «подушки безопасности», куда ежемесячно откладывается фиксированная сумма.
«Главное — регулярность и системность. Помните: если вы не управляете своими деньгами, они начнут управлять вами».
— Ваш главный совет для тех, кто хочет осознанно управлять деньгами?
— Начните с порядка. Порядок в личных финансах — это не ограничение, а свобода: возможность не переживать из-за просроченного платежа, уверенность в будущем и ресурс для роста. Ведение бюджета — это привычка, а не разовая мера.
Ставьте реалистичные цели, будь то отпуск, покупка машины или пенсия. Делайте расчеты, даже если суммы кажутся небольшими — инвестиции возможны с минимального стартового капитала. Если на обучение сына в августе 2030 году требуется, например, сумма 2,2 млн. руб., то ежемесячно в течение 5 лет нужно откладывать по 27 840 руб. с доходностью 15% годовых.
Даже если суммы небольшие, регулярность и дисциплина дают накопительный эффект. Финансовая грамотность — это не только навык, но и образ мышления, при котором деньги становятся инструментом развития, а не источником тревоги.
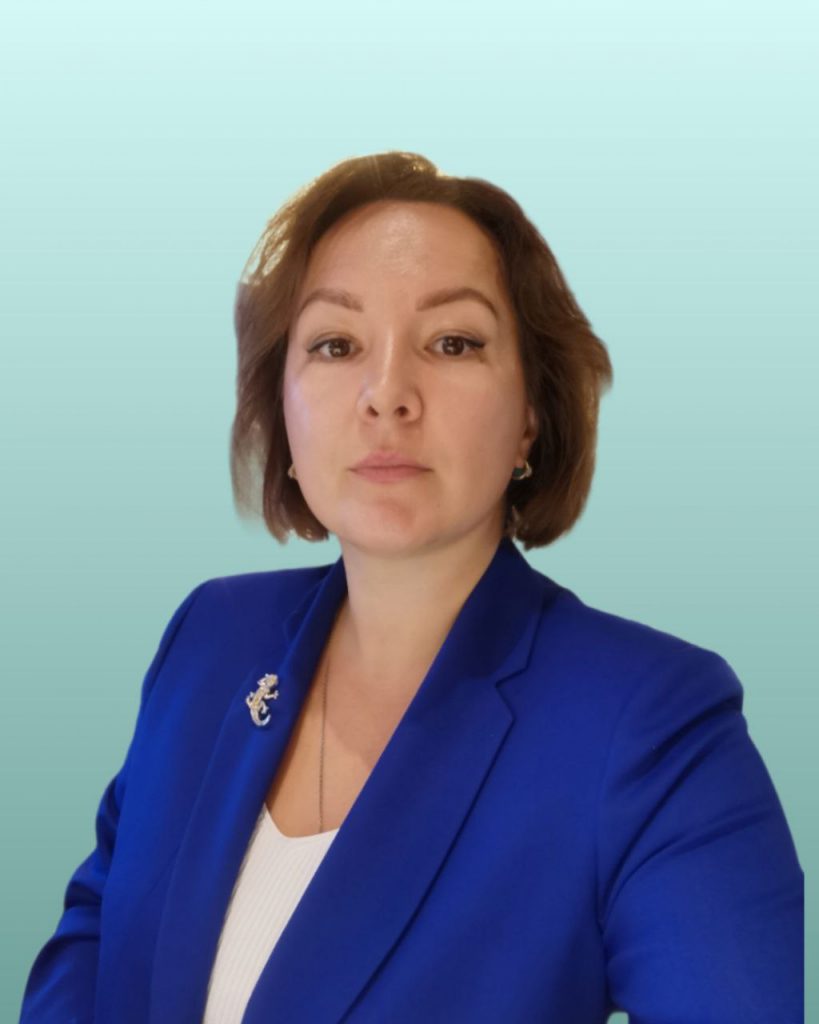
Юлия Хайдер, эксперт по финансам и инвестициям, в реестре Банка России, СРО АМИКС https://haiderfin.ru
Беседовала Карина Лунёва