

Раньше считалось, что лучшая помощь ребенку — это хорошее образование. Сегодня все чаще на первое место выходит вопрос недвижимости. Жилье в большом городе — не просто крыша над головой, а финансовый актив, билет в самостоятельную жизнь и даже инструмент для будущей семьи.
Как помочь ребенку с жильем, сохранив свой капитал, баланс и трезвый расчет, финансовый советник Александр Чернышев поделился с газетой «О финансах и не только».
— Как помочь ребенку с первоначальным взносом по ипотеке, не подрывая собственное финансовое благополучие?
— Я рекомендую родителям, если они хотят помочь детям накопить на квартиру, начать заниматься как минимум какими-то базовыми инвестициями. То есть формировать свой портфель, покупать облигации, возможно, акции каких-то достаточно стабильных, надежных предприятий. Если ежемесячно вкладывать в это деньги, например, 10–15% от своего дохода, то может в конечном итоге накопиться значимая сумма. И это позволит сформировать первоначальный взнос на ипотеку. Допустим, семья зарабатывает, 150 тысяч рублей. Соответственно, на 10% может выбирать даже какие-то облигации федерального займа, как один из вариантов. Через год это будет уже 150 тысяч рублей плюс основные доходы. И через 3–4 года совершенно спокойно скопится без какого-то там ущерба взнос на ипотеку.
— То есть, вы рекомендуете закладываться на это 3–4 года примерно?
— Во-первых, нужно все решать индивидуально, потому что семьи бывают с разным доходом. Например, где-то два родителя участвуют или один из них госслужащий. Поэтому источники и сумма доходов разная. Есть люди, которые сами в долгах, кто-то, может быть, недавно прошел через банкротство. А есть семьи вполне себе финансово обеспеченные. Мало того, человек в 20–25 лет уже может самостоятельно зарабатывать и за несколько лет просто сформировать взнос на ипотеку.
— Как правильно рассчитать сумму помощи, учитывая инфляцию и рост цен на недвижимость через 5-10-15 лет?
— Я бы посмотрел на индивидуальную инфляцию, у каждого человека есть свой потребительский портфель. После чего составил бы список в своей личной потребительской корзине и посмотрел, насколько она дорожает. Также позаботился о росте своих доходов, как минимум на величину личной инфляции.
Допустим, первоначальный взнос 20%, а стоимость квартиры 10 миллионов. Соответственно, появляется задача накопить за несколько лет 2 миллиона рублей. После этого делаем декомпозицию, смотрим, насколько в месяц нам нужно формировать капитал и за счет чего это делать.
Таким образом, либо мы просто откладываем деньги, но это не очень выгодно, потому что их опять же съедает инфляция, либо мы можем покупать какие-то надежные ценные бумаги.
— Есть ли смысл брать кредит для помощи ребенку, если у родителей нет всей суммы?
— Я думаю, что нет, потому что, если у родителей нет всей суммы, значит у них нет какого-то доходного капитала, который приносит им больше, чем проценты. Имеет смысл брать кредит в том случае, если у родителей уже сформирован какой-то капитал.
— Как планировать накопления, если у родителей неравный доход или они в разводе, но хотят совместно помочь ребенку?
— Можно планировать в Excel. На мой взгляд, если это разведенные люди или, у родителей разный доход, то никак не влияет на планирование накоплений. Ничто же не мешает сесть, собраться и обсудить. Допустим, один человек говорит: «Я готов ежемесячно вкладывать в эту историю 20 тысяч рублей», а другой: «Хорошо, а я 10 тысяч рублей». Таким образом у ребенка копится какой-то капитал в размере 30 тысяч рублей ежемесячно.
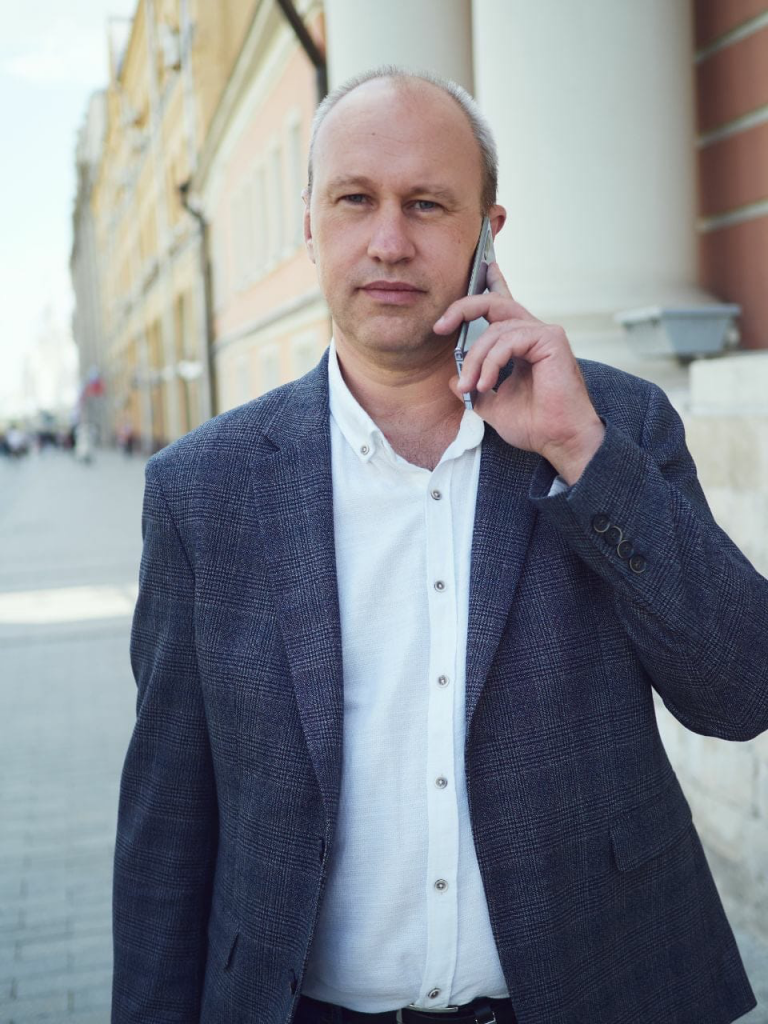
Александр Чернышев, финансовый советник.
Беседовала Кира Некрасова