

Доход — это не то, что приходит на карту, а то, чем вы можете распоряжаться. Эта разница кажется очевидной только до тех пор, пока рынок стабилен, работа гарантирована, а расходы предсказуемы. В новом году финансовая реальность вновь требует трезвого взгляда на собственные цифры: без эмоций, привычек и самообмана.
Если вы хотите узнать, какие из средств действительно формируют вашу финансовую устойчивость, а какие лишь создают ощущение движения, газета «О финансах и не только» готова поделиться советами от Члена НАСФП, экономиста и волонтера финансового просвещения Марии Журба.
— Какую часть ежемесячного притока денег считать реальным доходом, а что — проходящими деньгами?
— Для начала стоит сказать, что в целом реальный доход — это то, что человек действительно получает и чем может распоряжаться. Это может быть зарплата после налогов или прибыль от бизнеса, то есть та выручка, которую человек получил за вычетом расходов. Также пассивный доход: дивиденды, проценты по вкладам и другие подобные поступления. Сюда же относится регулярный доход от аренды — также уже за вычетом расходов на содержание помещений и налогов.
«В целом принцип простой: реальный доход — это те деньги, которые остаются в распоряжении человека после выполнения всех обязательств и не имеют целевого назначения для возврата или передачи кому-то другому», — Мария Журба.
Проходящие деньги — это абсолютно полярное понятие по отношению к реальному доходу. Это деньги, которые фактически «проходят» через человека и не являются его свободными средствами. Например, возвращенный долг или налоговый вычет, что особенно актуально в январе, когда люди подают документы на вычеты за предыдущие годы. Это средства для передачи другим — деньги, которые вы получили, но обязаны сразу куда-то перевести: оплата услуг подрядчика, арендная плата, если человек является субарендатором. Сюда же относятся кредитные средства — кредиты, займы, рассрочки. По сути, это не доход, а обязательство.
Кроме того, если человек копит на крупные покупки, например, автомобиль или ремонт, — эти деньги являются его активом, но не свободным доходом для повседневных трат. Поэтому проходящие деньги важно сразу отделять и направлять строго по назначению. А реальный доход — это то, что можно тратить или инвестировать без ущерба для финансовой стабильности.
— Как правильно учитывать нерегулярные доходы при годовом планировании?
— Здесь все зависит от самого человека и его отношения к деньгам. Я, например, достаточно прагматичный человек, и все нерегулярные доходы, которые получаю, сразу направляю в финансовую подушку, либо на досрочные платежи по обязательствам, либо на отдельный счет под конкретную цель.
Проблема нерегулярных доходов в том, что человек часто тратит их как регулярные. В этом и заключается основной риск — можно легко попасть в финансовую яму. Чтобы этого не произошло, полезно придерживаться нескольких правил.
Первое правило, так называемое «сглаживание». Нужно собрать данные за 2–3 предыдущих года, посчитать среднегодовой размер нерегулярных доходов и именно эту сумму закладывать в план, а не максимальные значения.
Второе правило — распределение поступлений по внутренним фондам. Фонд стабильности — 50–70% нерегулярных доходов направляется в резерв или на пополнение финансовой подушки. Фонд целей и крупных покупок — 20–30% на запланированные траты: отпуск, техника, крупные покупки. Фонд вознаграждения — около 10% можно потратить на что-то приятное для себя. Это снижает психологическое напряжение и помогает не чувствовать, что «все уходит только в накопления».
При этом важно учитывать индивидуальные особенности. В практике я часто сталкиваюсь с тем, что людям сложно тратить крупные разовые поступления. Например, налоговый вычет по ипотеке или медицинским расходам может прийти одной суммой — 200–300 тысяч рублей. В такие моменты человек сталкивается со своей личностью и должен заранее понимать, как он будет распоряжаться этими деньгами.
Чтобы не допустить ошибок, лучше заранее распланировать такие поступления. Это касается и кэшбэков. Часто люди недооценивают суммы в 3–5 тысяч рублей в месяц, но в год это уже 36–60 тысяч рублей — деньги, которые тоже могут работать на цели.
Я рекомендую относиться ко всем таким поступлениям — кэшбэкам, пособиям, разовым выплатам — одинаково. Если они не учтены в регулярных расходах, сразу переводить их на отдельный счет. Пусть это будет финансовая подушка или конкретная цель, главное — чтобы эти деньги не «растворялись» в повседневных тратах.
Совет от «доктора»: назначьте себе «финансовый чекап». Один день анализа спасет год от неожиданностей
— Стоит ли переводить в деньги отпуск и переработки?
— Мой ответ — однозначно да. Это важно для понимания реальной стоимости часа вашей работы и для принятия решений о делегировании.
Например, если стоимость часа вашей работы — 10 тысяч рублей, а уборка дома займет 3 часа, то фактически вы «тратите» 30 тысяч рублей своего времени. При этом помощница по дому может сделать эту работу за 5 тысяч рублей быстрее и качественнее. Такой пересчет помогает осознанно относиться к своему времени.
Чтобы посчитать реальную почасовую ставку, нужно: взять годовой доход после налогов, прибавить денежный эквивалент неиспользованного отпуска и оплаченных переработок, после чего разделить на фактическое количество рабочих часов в году.
Например, при доходе 100 тысяч рублей в месяц и неиспользованном отпуске стоимостью 45 тысяч рублей годовой доход составит около 1 245 000 рублей. Это позволяет увидеть реальную стоимость часа работы и принимать более взвешенные решения — брать ли переработки, делегировать ли бытовые задачи, вести или нет переговоры о зарплате.
«Денежный эквивалент отпуска и переработок — это не «бумажная прибыль», а ключевой показатель оценки вашего трудового договора, распределения времени и приоритетов», — Мария Журба.
— Как и зачем строить три прогноза доходов на год?
— Я полностью поддерживаю этот подход. Речь идет о трех сценариях: реалистичном, пессимистичном и оптимистичном.
Реалистичный сценарий строится на фактах: доходы прошлого года, текущие контракты, стабильная зарплата. Именно на нем основывается основной бюджет жизни — расходы, ипотека, образование детей, накопления.
Пессимистичный сценарий нужен для управления рисками. Здесь доход закладывается на 20–30% ниже реалистичного. Учитываются возможные потери клиентов, отсутствие премий, простои в бизнесе, смена работы. Этот сценарий помогает определить, какие расходы будут сокращаться первыми и какой размер финансовой подушки необходим. В среднем — минимум 3–6 месяцев расходов.
Оптимистичный сценарий — это сценарий возможностей. Повышение заработка, запуск нового проекта, рост инвестиционного дохода. Денежные средства здесь можно закладывать на 20–50% выше базового. Его смысл — заранее решить, как вы распорядитесь дополнительными деньгами: ускорите финансовые цели, инвестируете, позволите себе вознаграждение. Это помогает не «размыть» неожиданную прибыль на мелкие незаметные траты.
— Как оценить риски при зависимости от одного источника дохода?
— Зависимость от одного клиента, работодателя или продукта — это серьезный финансовый риск. Первый шаг — количественная оценка: какую долю дохода дает этот источник. Если больше 50% — риск высокий, если более 80% — критический.
Далее важно оценить, сколько времени потребуется на восстановление дохода в случае его потери, и иметь финансовую подушку, покрывающую этот срок с запасом.
Следующий этап — качественная оценка: стабильность компании, отрасли, сезонность, внешние факторы, вклад второго члена семьи в доход. После этого необходимо разработать план снижения рисков.
- Диверсификация — постепенный поиск дополнительных источников дохода.
- Инвестиции в устойчивость — образование, повышение квалификации, рост собственной ценности.
- Финансовая подушка — минимум 3–6 месяцев базовых расходов.
- Укрепление отношений — повышение своей незаменимости и расширение сотрудничества.
Риски — это не приговор, а зона управления. Осознанная оценка и подготовка позволяют встретить нестабильность заранее, а не в момент кризиса.
Я искренне желаю вам финансовой стабильности в новом году и правильных финансовых решений. И помните: в любой сложной ситуации вас всегда спасет финансовая подушка.
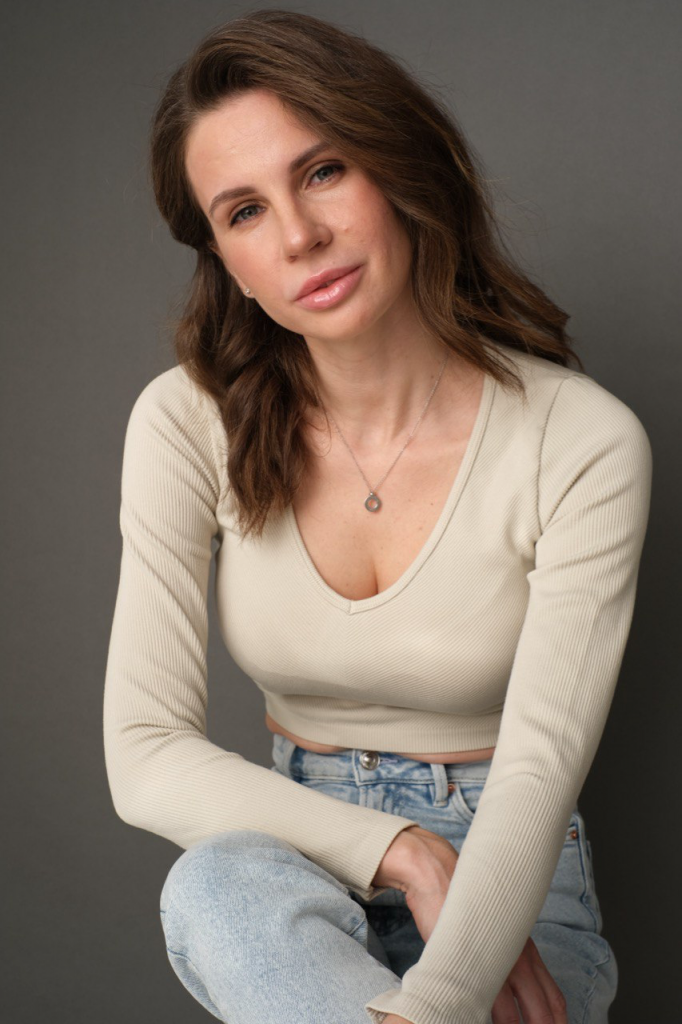
Мария Журба, член НАСФП, экономист и волонтер финансового просвещения https://t.me/finansy_s_zabotoy
Беседовала Карина Лунёва