

Недвижимость — удивительный российский вид психотерапии.
Когда вокруг слишком много тревоги, люди начинают покупать квартиры. Не потому, что это всегда выгоднее акций или вкладов, а потому что бетон почему-то психологически успокаивает сильнее любых прогнозов аналитиков. Даже в эпоху цифровых активов, криптовалют и разговоров о «новой экономике» большинство по-прежнему мечтает о вполне старомодной вещи — собственных квадратных метрах. Причем желательно не только для себя, но и «на будущее детям». Потому что квартира в российской реальности давно стала чем-то большим, чем просто недвижимость.
Это одновременно инвестиция, семейный план, чувство безопасности и родительская попытка договориться с будущим. Но можно ли сегодня покупать жилье не на эмоциях, а как действительно грамотный и спокойный финансовый расчет, экономист, член НАСФП, волонтер финансового просвещения Мария Журба поделилась мнением с изданием «О финансах и не только».
— Мария, почему вы, как финансовый советник, сделали ставку именно на недвижимость?
— Очень часто на консультациях клиенты задают мне вопрос: «Маш, во что инвестировать?». У кого-то есть свободные деньги, которые хочется сохранить и приумножить, а кто-то ищет возможность создать себе пассивный доход.
Безусловно, многие инвестируют в финансовые инструменты — акции, облигации и другие активы. У меня тоже был такой опыт. Я покупала акции, проходила курсы технического и фундаментального анализа, торговала на валютной бирже. Но лично для меня этот вариант не подошел.
— С чего началась ваша история?
— Около 15 лет назад в нашей семье появилась определенная сумма денег, и встал вопрос: «Что с ними делать?». Было много идей — путешествия, покупки, какие-то бытовые траты. Но в какой-то момент я подумала, что лучше купить квартиру.
Тогда я уже работала в банковской сфере и начала изучать рынок недвижимости. В итоге нашла недорогую квартиру стоимостью около 2,4 миллиона рублей. Это была квартира в Трехгорке. Я посчитала и поняла, что нашей суммы хватит на первоначальный взнос. Остальное оформила в ипотеку.
— Это уже тогда было именно инвестиционное решение?
— Да, я покупала ее на этапе котлована. Это была двухкомнатная квартира на последнем этаже. Пока дом строился, я выплачивала ипотеку и параллельно гасила ее досрочно.
К моменту сдачи дома ипотека уже была практически закрыта. И здесь хочу сразу отметить важный момент: если человек рассматривает недвижимость как инвестицию, желательно иметь первоначальный взнос не менее 40%. Тогда ежемесячная финансовая нагрузка будет комфортнее, а сама стратегия — безопаснее. В моем случае первоначальный взнос составлял примерно 40–50%.
Когда дом достроили, я выставила квартиру на продажу. Покупатель нашелся очень быстро. Квартиру я продала уже примерно за 4,4 миллиона рублей. То есть покупалась она примерно за 2,2–2,4 миллиона, а продалась более чем в два раза дороже. Да, были расходы: проценты банку, налоги и сопутствующие платежи. Но даже с учетом этого сделка оказалась прибыльной.
— Что было дальше?
— Тогда я поняла, что эта схема действительно работает. Причем ипотеку мне одобряли даже в декрете, потому что официально я оставалась трудоустроенной. На руках уже была более серьезная сумма денег, и я решила двигаться дальше. Мы тогда жили в Одинцово, и я снова начала изучать рынок новостроек. В итоге нашла жилой комплекс на этапе строительства и купила трехкомнатную квартиру площадью около 100 квадратных метров за 6,6 миллиона рублей. Первоначальный взнос снова был большим — около 4,4 миллиона рублей.
«Да, риски есть всегда. Поэтому важно анализировать застройщика, смотреть документы, изучать информацию на Дом.РФ, читать отзывы и понимать, насколько компания стабильна», — Мария Журба.
— Что важно понимать тем, кто рассматривает ипотеку как инструмент?
— Очень важно понимать, как работает досрочное погашение. Когда вы вносите дополнительные деньги, банк предлагает два варианта: уменьшить ежемесячный платеж или сократить срок кредита. С точки зрения текущей финансовой нагрузки людям обычно психологически комфортнее уменьшать платеж. Но с точки зрения выгоды – правильнее сокращать именно срок кредита.
Также нужно заранее просчитывать все расходы: ежемесячный платеж, страховки, дополнительные комиссии. Иногда страховки могут быть очень дорогими, поэтому важно сравнивать условия банков и вести переговоры. Тогда процентные ставки были намного ниже нынешних. По-моему, ипотека у меня была под 9%.
— В какой момент инвестиция превратилась в решение жилищного вопроса?
— Когда дом достроился, и мы получили ключи, стало понятно, что нам самим уже негде жить. И эта квартира буквально спасла ситуацию. Оставалось только сделать ремонт. В итоге у нас появилась большая трехкомнатная квартира, куда мы и переехали.
Через некоторое время я снова начала анализировать рынок и увидела, что квартира уже стоит не 6,6 миллиона, а около 10,5 миллиона рублей. Тогда мне уже захотелось не квартиру, а дом. На ЦИАНе я нашла таунхаус в Новой Москве и поняла, что могу реализовать следующую стратегию: продать квартиру, взять новую ипотеку, сделать ремонт, а оставшиеся деньги направить на досрочное погашение.
Покупатель на квартиру снова нашелся быстро. Я оформила семейную ипотеку в Сбербанке под 5%. Ежемесячный платеж составлял около 40 тысяч рублей. Да, ипотека была оформлена на 30 лет, но нагрузка оставалась комфортной. После продажи квартиры часть денег ушла на ремонт, а остаток — на досрочное погашение ипотеки.
— Насколько быстро удалось закрыть кредит?
— Сумма кредита оставалась достаточно большой — около 6 миллионов рублей. Но я продолжала гасить ипотеку досрочно. Кроме того, как многодетная мама, я воспользовалась государственной программой поддержки и получила 450 тысяч рублей, которые тоже направила на погашение кредита. Все дополнительные доходы, подработки и свободные деньги я отправляла в досрочное погашение. В итоге ипотека была закрыта примерно за три года. Сейчас этот таунхаус, который покупался примерно за 9 миллионов рублей, стоит около 25 миллионов.
— Какой главный вывод вы сделали за эти годы?
— Недвижимость — это не история про быстрые деньги. Это долгосрочная стратегия, которая требует терпения, расчета и анализа. Нужно понимать, что серьезный рост стоимости происходит не сразу, а после того, как дом достраивается, район развивается, появляется инфраструктура и жилье становится привлекательным для жизни.
Но при этом я практически не видела случаев, когда качественная недвижимость в хорошем районе серьезно теряла в цене на длинной дистанции.
Сейчас рынок стал даже безопаснее за счет эскроу-счетов: застройщики получают деньги только после сдачи дома, поэтому заинтересованы завершать проекты вовремя.
Есть и другие стратегии. Например, купить квартиру с готовым ремонтом и сдавать ее в аренду. Сейчас многие застройщики продают жилье уже с отделкой, и арендный платеж может частично или полностью перекрывать ипотеку. Поэтому, на мой взгляд, недвижимость — это хороший рабочий инструмент для тех, кто готов мыслить стратегически и хочет создать себе финансовую опору в будущем. И, конечно, все, о чем я рассказываю, — это не инвестиционная рекомендация, а исключительно мой личный опыт.
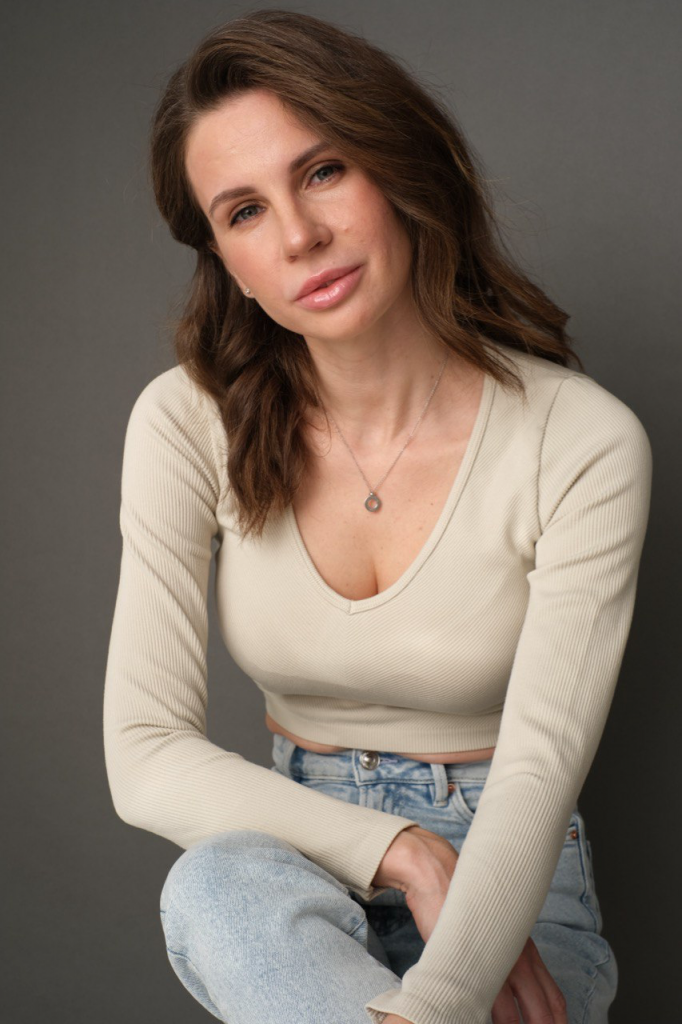
Мария Журба, экономист, член НАСФП, волонтер финансового просвещения.
Беседовала Дарья Лаврентьева