

Есть странная финансовая привычка: мы спокойно подписываемся на будущие выплаты, но тревожимся, когда речь заходит о будущих доходах. Кредит ощущается как понятная дорога с разметкой, пусть и платная. Инвестиции — как маршрут без гарантий, где иногда трясет. И большинство выбирает первое, даже если оно в итоге обходится дороже. Это не про деньги — это про то, как мы чувствуем риск.
Почему же гарантированный минус кажется нам безопаснее возможного плюса, финансовый советник и бизнес-психолог Наталья Колбасина поделилась с изданием «О финансах и не только».
— Наталья, почему людям психологически проще взять кредит, чем начать инвестировать?
— Удивительно, но большинству людей действительно проще нажать «оформить кредит», чем сделать первый шаг в инвестиции. Это не про глупость или безответственность, а про то, как устроен наш мозг и как он воспринимает разные виды финансовых решений.
Инвестиции воспринимаются как прямая угроза: сегодня деньги есть, завтра в брокерском приложении может загореться красный минус. Потенциальная потеря видна сразу, в конкретных цифрах, и переживается как острая боль. Люди в среднем гораздо сильнее боятся потерять, чем радуются такой же сумме прибыли. Именно эта неприязнь к потерям заставляет держать деньги в наличных или на вкладах, подальше от фондового рынка.
— А кредит, наоборот, кажется безопасным?
— Да, кредит выглядит понятным и управляемым. Сумма долга известна, платеж расписан по месяцам, срок зафиксирован в договоре. Это создает ощущение контроля: «Я точно знаю, сколько и когда буду платить». Плюс работает культурный сценарий: жить в кредит «как все» считается нормальным, а инвестировать — чем-то опасным или слишком сложным.
По сути, возможный минус в инвестициях мозг воспринимает как резкую боль «здесь и сейчас», а проценты по кредиту — как тихую, фоновую боль, к которой можно привыкнуть и почти не замечать.
— Какие психологические ловушки мешают людям инвестировать?
— Их несколько. Первая — это эффект неприятия потерь. Большинство людей в два раза сильнее переживают потерю денег, чем радуются такой же прибыли. Из-за этого они влезают в кредиты вместо того, чтобы копить, выбирают слишком консервативные стратегии или продают активы на падении.
Вторая — отношение к долгам. Люди говорят, что не любят долги, но при этом легко оформляют кредиты. Все упирается в фокус внимания: если кредит воспринимается как разовая проблема, его хочется закрыть. Но когда он становится частью привычных расходов — «как коммуналка» — он перестает ощущаться как риск.
Третья — перегрузка информацией. Инвестиции требуют усилий: нужно разбираться, читать, принимать неопределенность. Мозг защищается и откладывает это «на потом». Кредит, наоборот, прост: одна кнопка — и результат здесь и сейчас.
И еще важны денежные сценарии из детства. Если звучало «лучше стабильность, чем риск», инвестиции автоматически попадают в категорию «опасно».
— Почему кредиты в итоге кажутся менее страшными, даже если они дороже?
— Потому что кредит дает удовольствие сразу, а боль — потом и по частям. Инвестиции устроены наоборот: сначала нужно отдать деньги, потом пережить возможную просадку, и только потом получить результат — без гарантии и без точной даты.
«Для уставшего мозга выбор очевиден: он выбирает то, что проще пережить эмоционально, а не то, что выгоднее в долгосрочной перспективе», — Наталья Колбасина.
— В чем главная ошибка мышления здесь?
— Мы сравниваем несравнимое. Внутренний сценарий звучит так: «Кредит — это нормально, инвестиции — это риск». Но если убрать эмоции, кредит — это гарантированный минус: долг плюс проценты. Инвестиции — это диапазон от временных просадок до роста капитала.
Интересно, что погашение дорогого кредита мозг воспринимает как «надежную выгоду». Например, минус 20% по кредитке ощущается как плюс 20% доходности без риска. И на этом фоне инвестиции, даже с хорошей долгосрочной доходностью, эмоционально проигрывают.
— Как человеку начать инвестировать и снизить страх?
— Важно заходить в инвестиции мягко. Начать с небольших сумм — не с накоплений за годы, а с посильной части дохода. Тогда колебания воспринимаются не как катастрофа, а как опыт. Полезно сменить фокус: не «могу потерять», а «уже теряю». Деньги, которые просто лежат при высокой инфляции, тоже обесцениваются. Еще важно разделять деньги: финансовая подушка — в надежных инструментах, инвестиции — только из свободных средств. И, конечно, отслеживать свои привычные реакции: когда рука тянется к кредитке, стоит спросить себя, не лучше ли направить эти деньги в капитал.
— Можно ли сказать, что страх инвестиций — это вопрос привычки?
— Во многом да. Инвестиции пугают не потому, что они опаснее кредитов. Они просто честно показывают риск и требуют более взрослого подхода — видеть не только сегодняшние эмоции, но и долгосрочный результат. И важно помнить: бездействие тоже имеет свою цену.
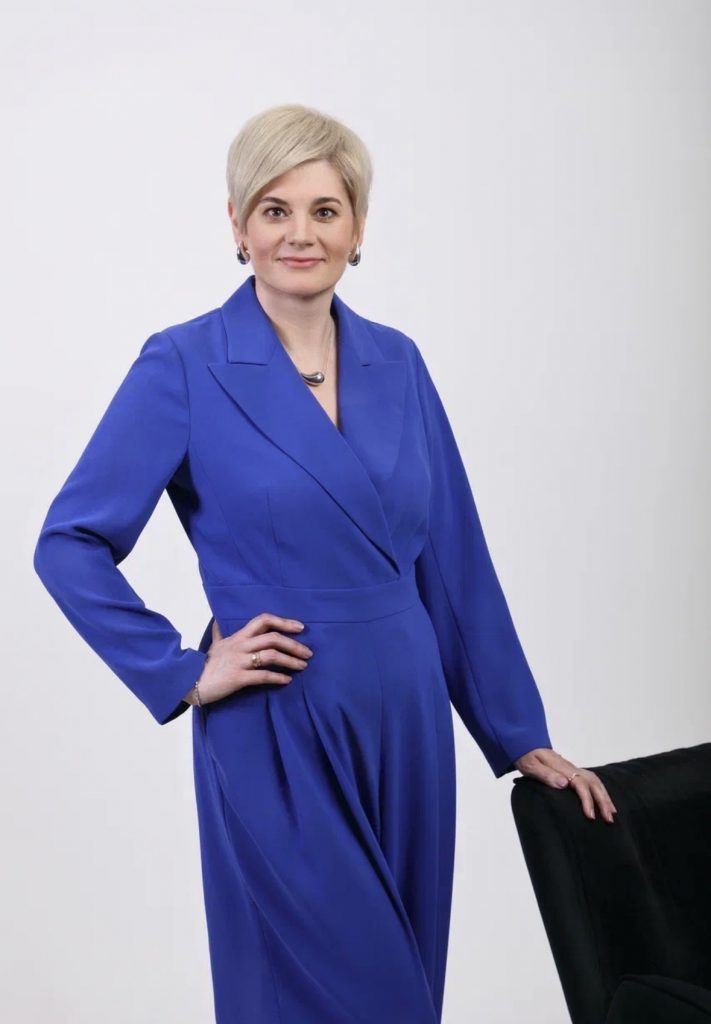
Наталья Колбасина, финансовый советник и бизнес-психолог https://t.me/kolbasinafinance
Беседовала Карина Лунёва