

Деньги в будущем всегда воспринимаются по-другому. Они выглядят так же, но покупают меньше, значат меньше и требуют большего объема. Именно поэтому пенсионные накопления — это не про цифру на счете, а про способность этих денег работать и сохранять ценность. Сегодня многие начинают это понимать, но продолжают считать по старым правилам.
Почему люди копят, но не достигают цели, и в чем кроется настоящая проблема, международный финансовый советник, кандидат экономических наук и доцент Мария Ермилова поделилась с изданием «О финансах и не только».
— Как правильно подойти к расчету пенсии в условиях инфляции?
— Пенсия сегодня — действительно один из самых актуальных вопросов. Люди понимают, что только пенсионных начислений будет недостаточно, чтобы сохранить привычный уровень жизни. Поэтому все чаще возникает вопрос: сколько нужно накопить, чтобы на пенсии жить комфортно.
Но важно понимать: в условиях инфляции, особенно такой, как в России, «накопить просто сумму» — бессмысленно. Считать нужно в реальной покупательной способности. Именно поэтому, когда мы говорим с клиентами о будущем, речь идет не просто о накоплениях, а об инвестиционной стратегии, которая позволяет учитывать инфляцию и другие факторы, влияющие на ценность денег.
— С чего начинается такой расчет?
— На первом этапе важно ответить на несколько базовых вопросов. Во-первых, «Сколько денег нужно в месяц на пенсии?» — в сегодняшних ценах. Во-вторых, «Сколько лет продлится пенсия?» — лучше закладывать максимально возможный срок. И, в-третьих, «Как инфляция и доходность будут влиять на капитал?»: «съедать» его или, наоборот, сохранять.
— Как выглядит расчет на практике?
— Первый шаг — определить «пенсию мечты». Например, сегодня комфортной суммой может быть 100 тыс. руб. в месяц. Это сумма в текущих ценах, без учета инфляции. Второй шаг — учесть инфляцию. В России разумно брать 6–8% в консервативном сценарии и 8–10% — в стрессовом. Возьмем среднее значение — 7% в год.
Если до пенсии 20 лет, расходы существенно вырастут. Используем формулу будущей стоимости: FV = PV × (1 + i)ⁿ, где PV — текущие расходы, i — инфляция, n — количество лет. В результате 80 тыс. руб. превращаются примерно в 310 тыс. руб. в месяц через 20 лет. Это уже 3,72 млн руб. в год.
— Сколько в итоге нужно накопить?
— Нужно определить, сколько лет человек будет жить на пенсии. Возьмем 25 лет. При простом расчете: 3,72 млн руб. × 25 лет = около 93 млн руб. Но это упрощенный подход.
«Важно учитывать, что деньги на пенсии тоже должны работать», — Мария Ермилова.
— Как учитывать инвестиции в расчетах?
— Здесь мы переходим к понятию реальной доходности. Если инвестиции дают 10% годовых, а инфляция составляет 7%, реальная доходность — около 3%. Дальше рассчитывается капитал, который способен генерировать нужный денежный поток. В нашем примере это около 64 млн руб. То есть разница между простым и более точным расчетом — десятки миллионов рублей.
— Какие факторы сильнее всего влияют на итоговую сумму?
— Их несколько. Первое — возраст выхода на пенсию. Даже дополнительные пять лет могут существенно снизить необходимый капитал. Второе — доходность инвестиций. Рост на 2–3% способен уменьшить требуемую сумму на десятки процентов. Третье — уровень жизни, который человек хочет сохранить.
— Какой главный принцип стоит учитывать при планировании пенсии?
— Самое важное — воспринимать пенсию как поток денег, а не как фиксированную сумму. Нужно считать в реальных рублях — то есть в сегодняшних ценах, пересчитывая их в будущие. Использовать реальную доходность на уровне 2–4%, обязательно учитывать инфляцию в диапазоне 6–7% и закладывать запас 20–30%. Только такой подход позволяет получить более точную и реалистичную цифру, которая действительно обеспечит комфортную жизнь на пенсии.
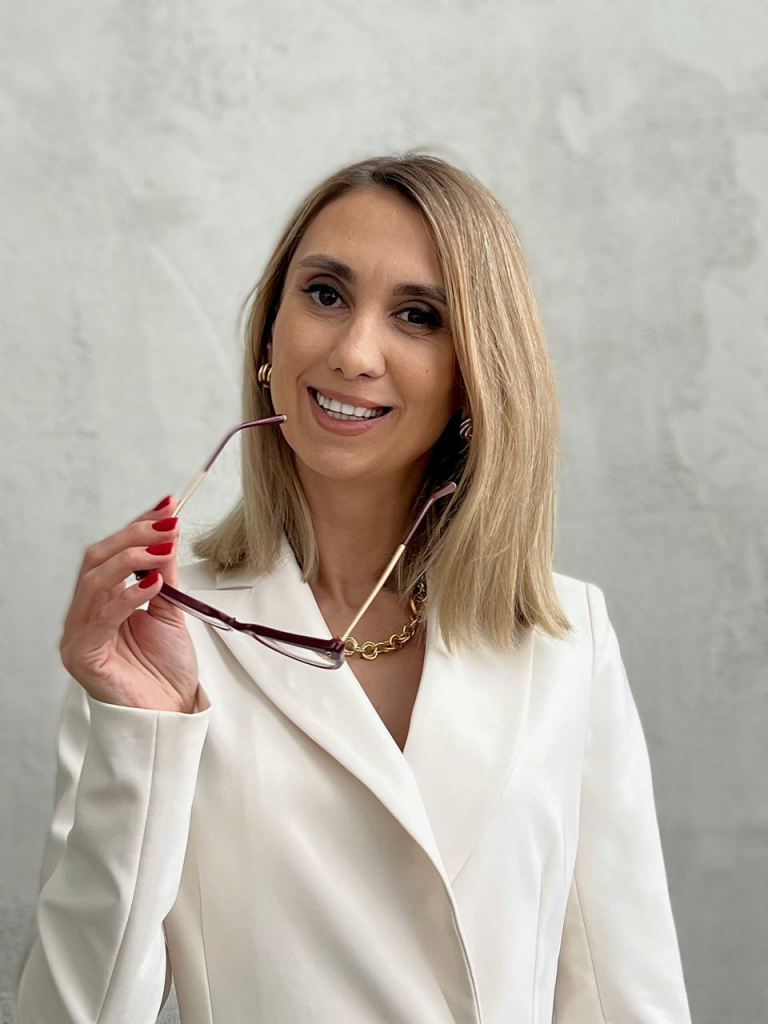
Мария Ермилова, международный финансовый советник, кандидат экономических наук и доцент https://t.me/psihologyfinance
Беседовала Кира Некрасова