

Социальные сети стали не только каналом коммуникации, но и мощным экономическим фактором. Они влияют на то, как люди тратят деньги, принимают инвестиционные решения и оценивают собственное финансовое положение. С одной стороны — ускорение потребления и рост импульсивных решений, с другой — беспрецедентный доступ к финансовой информации. В этой новой реальности выигрывает не тот, кто больше зарабатывает, а тот, кто лучше фильтрует входящий поток.
Как научиться управлять этим влиянием, а не подчиняться ему, независимый финансовый советник и автор курса по финансовой грамотности Анна Усенко поделилась с изданием «О финансах и не только».
— Как социальные сети влияют не только на образ жизни, но и на деньги? Насколько это серьезное влияние?
— Социальные сети давно перестали быть просто каналом общения. Сегодня это полноценная среда, которая формирует финансовое поведение миллионов людей. Их влияние стало системным — от повседневных трат до инвестиционных решений.
По данным опросов, 57% пользователей считают, что в соцсетях люди демонстрируют более успешную жизнь, чем есть на самом деле. А 20% отмечают, что после просмотра контента начинают хуже воспринимать свое финансовое положение. Это означает, что формируется не просто информационное поле, а новая норма.
— Как именно эта «новая норма» влияет на поведение людей?
— Социальные сети создают искаженную картину реальности, где высокий уровень потребления выглядит как стандарт. Пользователь постоянно видит путешествия, покупки, инвестиции — и возникает скрытое давление соответствовать.
В результате финансовые решения все чаще принимаются не из рациональной необходимости, а из желания поддерживать определенный образ. Это напрямую ведет к росту импульсивных расходов и снижению склонности к накоплению.
— Можно ли сказать, что технологии усиливают этот эффект?
— Безусловно. Цифровая среда практически убрала паузу между желанием и покупкой. Алгоритмы формируют персонализированные рекомендации, усиливая эффект мгновенного удовлетворения.
Мы видим, что сокращается время на обдумывание решений, растет доля эмоциональных покупок и усиливается зависимость от внешних стимулов. Модель потребления становится реактивной, а не стратегической.
Если смотреть шире, до 40–80% покупок могут быть импульсивными в зависимости от среды, а около 36% потребителей признают, что большинство их трат — незапланированные. Социальные сети не создают импульсивное поведение, но многократно его усиливают.
— Почему социальные сети иногда называют источником финансовой грамотности?
— Да, и это важная часть картины. Социальные сети действительно демократизировали финансовую информацию. Темы инвестиций, управления капиталом и планирования вышли за пределы профессионального сообщества.
Это снизило барьеры входа в инвестиции, повысило интерес к фондовому рынку, сделало доступными инструменты, которые раньше были понятны только узкому кругу специалистов.
«Важно понимать: доступность информации не означает ее качество», — Анна Усенко.
— Какие риски возникают на этом фоне?
— Один из ключевых феноменов — эффект «коллективного инвестора». Люди все чаще принимают решения, ориентируясь на инфлюэнсеров и настроение в сообществе.
Мне вспоминается 2022 год, когда Александр Шпак активно советовал подписчикам покупать доллар по 100–120–150, потому что прогнозировал девальвацию рубля. Что мы видим сейчас? Рубль укрепился, а Александр уже не так активно проявляется в интернет-пространстве.
Если обобщать, влияние инфлюэнсеров усиливает волатильность отдельных активов, повышает склонность к спекуляциям и формирует эффект упущенной выгоды — FOMO.
— Меняется ли отношение людей к кредитам под влиянием соцсетей?
— Да, и довольно заметно. Рассрочки, кредиты и модели «плати позже» подаются как естественная часть жизни. В результате снижается психологический барьер к долгам, растет долговая нагрузка, а краткосрочные желания начинают преобладать над долгосрочными целями.
— Есть ли позитивные изменения на этом фоне?
— Да, и это обнадеживает. В противовес культуре потребления формируется обратный тренд. В социальных сетях активно развиваются сообщества, которые продвигают осознанное потребление, финансовую дисциплину и долгосрочное инвестирование. Фактически сейчас существуют две параллельные модели поведения: культура потребления и культура управления капиталом.
— Какой главный вывод можно сделать?
— Социальные сети не просто влияют на финансовые привычки — они меняют саму логику принятия решений.
В этих условиях появляется новая важная компетенция — цифровая финансовая гигиена. Это умение фильтровать информацию, отделять сигналы от шума и сохранять инвестиционную дисциплину.
Когда почти половина решений инициируется не рынком, а контентом, именно способность управлять своим вниманием становится ключевым фактором сохранения и роста капитала.
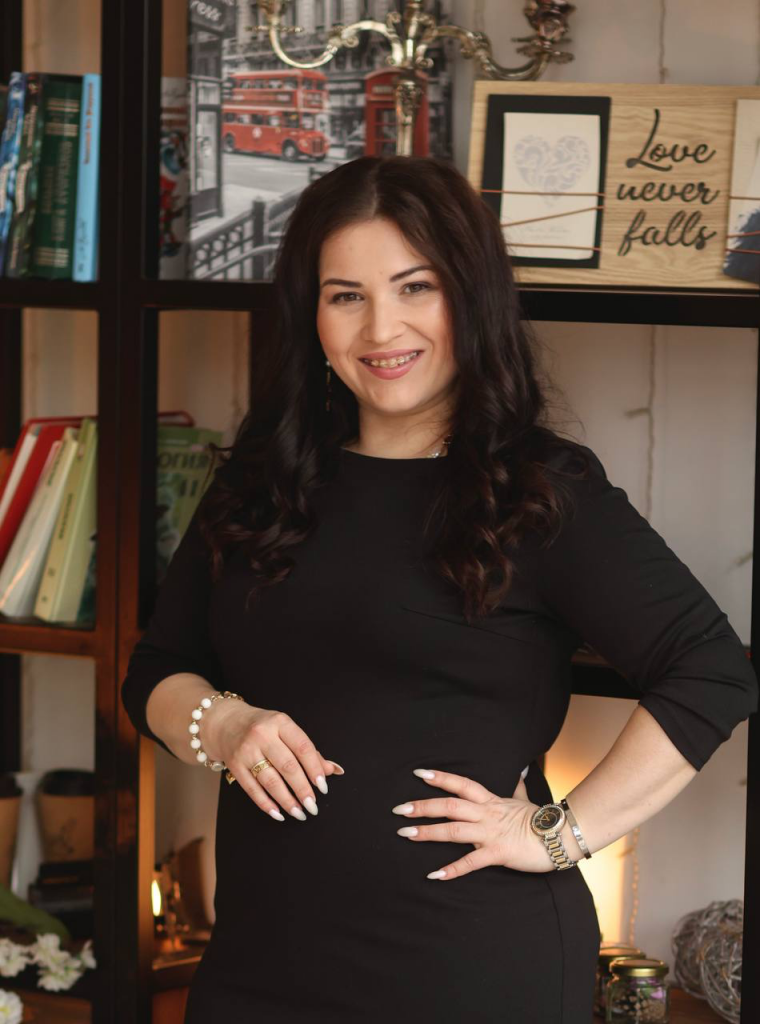
Анна Усенко, независимый финансовый советник и автор курса по финансовой грамотности.
Беседовала Дарья Лаврентьева