

Совместный бюджет все чаще становится нормой для современных пар. Но даже в общей финансовой системе существует потребность в личной зоне решений, где не требуется согласование и отчетность.
Какие механизмы позволяют сохранить личную свободу, не разрушая общую систему, эксперт по личным и семейным финансам, Член Ассоциации независимых финансовых советников и автор курсов по финансовой грамотности Ольга Дементьева рассказала изданию «О финансах и не только».
— Как получается, что даже в очень крепких отношениях деньги из «наших» внезапно становятся яблоком раздора?
— Конфликт из-за денег в паре — это почти всегда следствие того, что не было финансового договора. Представьте: два взрослых человека, каждый со своим опытом, семейными установками и привычками, начинают вести совместное хозяйство. Если не создать новые, свои, общие договоренности, старые модели поведения неизбежно приведут к столкновениям.
Первое и главное правило, которое я всегда рекомендую — это регулярно говорить о деньгах. Для этого паре можно ввести «День финансов», когда они раз в месяц выделяют час, чтобы обсудить бюджет, доходы, расходы, накопления, общие цели и возможные трудности. Тогда оба понимают финансовую ситуацию в семье и двигаются к общим целям.
В моей практике был случай: пара пришла ко мне на консультацию сразу после свадьбы. Мы совместно создали их финансовые правила, обозначили цели и финансовые инструменты, которыми они будут пользоваться, чтобы к этим целям прийти. Через год они сказали мне: «За весь период у нас не было ни одного спора и конфликта на почве денег». А это потому, что все сложные вопросы решались совместно, в специально отведенное время, а не в момент стресса.
«Главная причина конфликтов в паре не отсутствие денег, а молчание. Любая крупная веха: рождение ребенка, рост доходов, потеря работы, переезд требует пересогласования правил», — Ольга Дементьева.
— Какие самые распространенные правила внедряют супруги?
— Первое – определение модели бюджета семьи, как пара управляет финансами. Супруги договариваются и выбирают: общий бюджет, раздельный или смешанный. Общий бюджет – наши деньги, значит все доходы и расходы складываются. Раздельный бюджет – мои/твои деньги. Каждый распоряжается своими доходами, внося обговоренную сумму на общие цели, например, коммунальные платежи, продукты, отпуск. Смешанная модель – наше/мое/твое. Часть доходов идет на оплату общих счетов и целей, а часть остается как личные деньги. Это самая популярная и, на мой взгляд, здоровая модель для современных пар. Она совмещает общие цели и личную свободу. Паре важно определиться с той моделью, которая подходит именно им и устраивает их обоих.
Второе – создание совместного счета финансовой подушки безопасности. Сам факт ее наличия кардинально снижает уровень тревоги и напряжения в паре. Вы знаете, что устоите, даже если один из вас временно не сможет зарабатывать, или случатся какие-то непредвиденные ситуации.
Третье — это обсуждение периода, когда женщина уйдет в декрет. Супруге очень важна безопасность, поэтому хорошо бы еще до беременности договориться: какие источники будут формировать «зарплату мамы» в этот период. Это могут быть: накопления, созданные заранее, процент от дохода супруга или какая-то фиксированная сумма, государственные выплаты.
Главное – обеспечить женщине финансовую самостоятельность и уверенность во время декретного отпуска. Это не вопрос щедрости, а вопрос уважения, безопасности и планирования семьи как единой команды.
— Какие финансовые модели для пар вы бы назвали по-настоящему устойчивыми?
— Устойчива не конкретная схема бюджета или финансовая модель, а пара, в которой есть гибкость, готовность к диалогу и способность вовремя менять подходы. Одна из популярных — это три счета. Но эта модель не будет слишком долго жизнеспособна, если пара хочет детей. В какой-то момент жена остановится в доходе, либо ее заработок будет сильно меньше.
При рождении ребенка супруги могут перейти от раздельного бюджета к процентной модели: каждый партнер вносит в общий бюджет не фиксированную сумму, а одинаковый процент от своего дохода, например, по 60%. Так вклад становится справедливым, даже если зарплаты разные. Это снимает претензии «я вкладываю больше». Когда каждый живет по своим доходам и расходам, возникает риск того, что у пары не получится мэтча, то есть они будут существовать не как единая семья, а в большей степени, как соседи.
— Какие расходы в паре не должны становиться предметом обсуждения, а какие, наоборот, всегда должны быть совместными?
— Есть общие статьи расходов, такие важные, жизненные: проживание и питание. А дальше возвращаемся к системе договоренности.
Например, статья о здоровье: возможно сделать совместный счет и расписать график, что в первое полугодие один человек занимается, проходит чекапы и все остальное, а во второе – другой. Самое главное, чтобы не были ущемлены интересы друг друга, и каждый мог пользоваться этими деньгами, но при этом не вылезать за пределы сумм. Потому что тогда это может привести к кредитам и долгам.
Еще одна такая ловушка – для одного кредиты могут быть нормой, потому что родители спокойно, относились к ним, а для другого – что-то ужасное. И если это из ряда вон выходящее для женщины, то ее базовая потребность в безопасности сразу нарушается.
Когда веду курсы, семинары, тренинги, то всегда говорю мужчинам: «Если у вас нет общей семейной финансовой подушки, попробуйте, сделайте ее, и потом напишите мне отзыв, как сильно изменилось настроение в вашей семье. При наличии общей финансовой подушки, заведите еще женщине личную, и вы ее вообще не узнаете».
Если в паре заранее распределить статьи расходов на «общие базовые», «плановые» и «личные» и обговорить правила, то это снимет большинство поводов для конфликтов.
Сначала договоритесь о правилах, а уже потом — о крупных покупках
— От чего вы можете предложить оттолкнуться?
— В семейном бюджете есть общие базовые, обязательные расходы: продукты, хозяйственные товары, оплата жилья, транспорт, финансовая подушка. Они формируют первоначальный уровень жизни и финансовой устойчивости, поэтому их в паре нужно обсуждать первостепенно.
Есть плановые расходы, например, здоровье, отдых, обучение, крупные покупки, инвестиции. Они тоже требуют совместного планирования, так как это качество жизни и общее будущее, но тут могут быть более гибкие договоренности, так как есть личные расходы. Бывает, что пары этой категорией расходов пренебрегают и отсюда, как правило, возникает недовольство и множество конфликтов. Эти суммы могут быть небольшими, но я рекомендую их обговаривать.
Важнее то, что у каждого есть возможность самостоятельно принимать решения, покупать что-то и не отчитываться об этом. Например, вам хочется сделать сюрприз для партнера, согласитесь, приятнее это делать на свои личные средства.
Отдельного внимания требуют кредиты и долги. Абсолютно у каждого человека к этому финансовому инструменту разное отношение, на это влияет и воспитание, и личный опыт.
— Как рождение детей перезагружает финансовые правила в паре?
— Рождение ребенка — это очень мощная перезагрузка всех финансовых правил в паре. Даже самая продуманная и справедливая модель неизбежно претерпевает трансформацию.
Во-первых, доход женщины часто сокращается или временно исчезает полностью, появляется экономическая зависимость от партнера, которая может стать источником напряжения. Во-вторых, появляется категория дополнительных трат. И, конечно же, новый статус, новые обязанности, нематериальный вклад женщины, перестройка режима тоже оказывают влияние на климат в семье.
— Так как же пройти эту перезагрузку без потерь?
— Во-первых, финансово готовиться – заранее. Во-вторых, обязательно иметь финансовую подушку безопасности. Женщине она очень важна, это ее базовая потребность. В-третьих, обсуждать, договариваться. Самое действенное – обратиться к финансовому советнику, консультанту, потому что специалист поможет определить новые правила и внедрить их в жизнь. К тому же, слышать и согласиться на них, всегда проще, если предлагает их не партнер, а специалист.
Критически важно в этот период быть бережными к чувствам друг друга и помнить, деньги — это инструмент для качества жизни, для безопасности, а не для манипуляции.
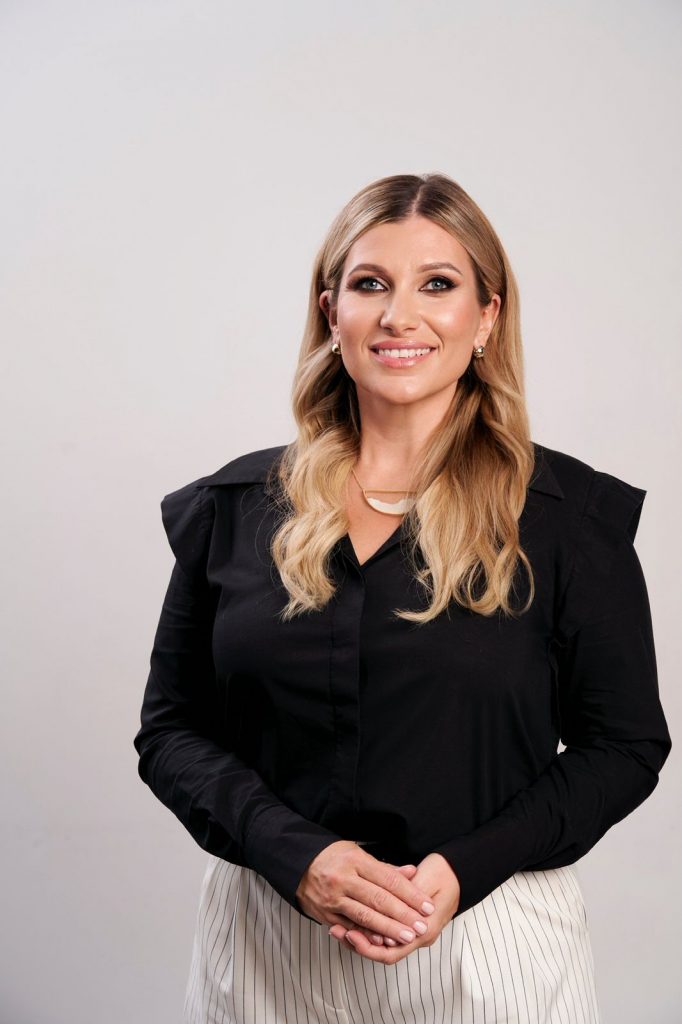
Ольга Дементьева, финансовый советник женщин, эксперт по личным, семейным и бизнес финансам, автор и преподаватель обучающих курсов по финансовой грамотности для подростков и взрослых, Член ассоциации независимых финансовых советников, эксперт в СМИ и на ТВ.
Беседовала Карина Лунёва