

Каждый родитель мечтает дать своему ребенку все самое лучшее — заботу, образование, возможности. Как вы знаете, детство — удовольствие дорогое, и если не подумать о финансах заранее, то даже самые простые радости для ребенка могут обернуться стрессом.
Как же рассчитать расходы так, чтобы хватило и на подгузники, и на университет, директор Московского семейного Клуба и независимый финансовый советник Ирина Глушкова поделилась с газетой «О финансах и не только».
— С каким самым большим заблуждением молодых родителей о финансах вы сталкиваетесь?
— Пожалуй, самое коварное заблуждение — это не сам страх перед большими тратами, а вытекающая из него пассивная установка: «Сначала решим все текущие вопросы, а на ребенка начнем откладывать позже, когда появятся конкретные цели».
Почему эта стратегия провальна? Финансовая нагрузка растет вместе с ребенком. И если в младенчестве основные траты — это подгузники и питание, то к старшим классам родители часто приходят в ступор, осознав реальную стоимость подготовки к вузу и старта во взрослую жизнь. Я видела немало случаев, когда мамы и папы буквально плакали от отчаяния, понимая, что могли бы подготовиться, но упустили время.
Ключ — в смене парадигмы. Не «сначала все остальное, потом ребенок», а «сначала — будущее ребенка, потом — все остальное». Начните с самого рождения откладывать даже небольшую, но регулярную сумму. Эти средства станут не просто накоплениями, а финансовым буфером для реализации его мечтаний и защиты вашей семьи от неожиданностей. Магия сложного процента — ваш главный союзник.
— На каких трех ключевых этапах взросления сосредоточены самые серьезные финансовые пики?
— Есть народная поговорка об этом, я ее дополню: «Маленькие детки — маленькие финансовые заботы, большие детки — большие финансовые пики». На основе опыта своих клиентов я выделяю три ключевых этапа, где расходы достигают своего максимума.
Старшие классы, 13–17 лет — первая серьезная волна. Казалось бы, ребенок уже не маленький, но именно здесь начинаются целевые инвестиции в его будущее: репетиторы для поступления, курсы, мощная техника, дорогие секции и первые крупные поездки с классом. Финансово семья выходит на старт перед главным забегом.
Поступление и учеба в вузе, 17–20 лет — это самый капиталоемкий период. Здесь все расходы умножаются: платное образование, аренда жилья в другом городе, ежегодная оплата обучения плюс расходы на жизнь студента. Это тот этап, к которому лучше готовиться заранее, иначе нагрузка на бюджет семьи становится запредельной.
Старт самостоятельной жизни, 20+ лет – здесь родители еще финансируют образование и начинают помогать со «стартом» во взрослую жизнь. Сюда входит помощь с первым взносом по ипотеке, оплата аренды, покупка первого автомобиля или поддержка в начале предпринимательского пути.
Для понимания этой «карты пиков» надо заранее и планомерно выстраивать финансовую стратегию, чтобы встречать каждый этап подготовленными. Подготовка – это конечно накопления, которые мы планируем заранее.
— Как закладывать в долгосрочный план рост цен не только на товары, но и на образование и медицину?
— Вы затронули ключевую проблему любого долгосрочного планирования. Да, инфляция — это не абстрактная цифра, а реальность, которая ежегодно сокращает покупательную способность наших денег. Многие, осознавая это, опускают руки: «Зачем копить, если все равно все съест инфляция?»
Но здесь кроется главная ошибка: бездействие гарантирует проигрыш, в то время как грамотная стратегия позволяет не просто сохранить, но и приумножить капитал.
Первое и самое важное — использовать дифференцированный подход. Недостаточно ориентироваться на общую инфляцию в 7–8%, потому что ключевые для семьи услуги растут в цене гораздо быстрее. Образование: исторически дорожает на 10–15% годовых. Медицина: здесь стоит закладывать 8–12% ежегодного роста.
— Что делать на практике?
— Допустим, вы хотите оплатить учебу в вузе через 5 лет. Возьмите текущую стоимость года обучения и рассчитайте будущую сумму, используя именно 15% роста. Вы удивитесь, но эта, пусть и пугающая, цифра станет вашим реалистичным ориентиром и мощным стимулом начать действовать сегодня.
И здесь я подхожу ко второму, психологически не менее важному моменту. Даже если ваши накопления будут лежать на консервативном вкладе и лишь частично компенсируют инфляцию, ситуация «когда что-то есть» всегда лучше, чем «когда ничего нет». Наличие какой-либо суммы к моменту поступления ребенка снимает колоссальный стресс и дает возможность маневра.
Наконец, третье — это работа с доходами. Инфляция — это не только про то, куда вложить, но и про то, сколько вы зарабатываете. Я всегда рекомендую клиентам ставить себе цель ежегодно увеличивать личный или семейный доход как минимум на 10%. Это нелегко, но это необходимость, чтобы не просто бежать вровень с инфляцией, а обгонять ее.
«Таким образом, формула успеха выглядит так: регулярные накопления + адекватный расчет инфляции по целям + постоянная работа над ростом доходов. Только так можно превратить долгосрочные цели из пугающей абстракции в реализуемый план», — Ирина Глушкова.
— Какие современные финансовые инструменты вы посоветуете для долгосрочного накопления?
— Вы знаете, универсальной волшебной таблетки здесь нет. Решение — не в поиске одного идеального инструмента, а в построении сбалансированной финансовой системы семьи.
Представьте ее как дом, где у каждого элемента конструкции своя роль. Фундамент — безопасность. Это консервативная часть: банковские вклады для краткосрочных целей и, что крайне важно, страхование. Это наша защита от непредвиденных обстоятельств, без которой нельзя строить дальше. Стены — рост и эффективность. В этом случае мы работаем на накопление и сохранение от инфляции.
Здесь индивидуальный инвестиционный счет — хорошее решение. Возврат 13% НДФЛ — это мгновенная гарантированная доходность, которая усиливает дальнейший рост. На него мы покупаем более доходные активы. Облигации — надежная и предсказуемая часть портфеля для среднесрочных целей.
Далее выстраиваем «крышу финансового дома» — активы для долгосрочного роста. Для целей с горизонтом 10+ лет незаменимы акции. Именно они исторически показывают доходность, которая не просто обгоняет, а существенно превосходит инфляцию.
Важно помнить: банковский вклад — это старт, но не финиш. Его ставка почти всегда будет догонять инфляцию, но редко — обгонять ее. Поэтому наша задача не просто копить, а грамотно распределять средства по этим «этажам конструкции финансового дома» в зависимости от сроков и целей, создавая работающую финансовую экосистему для семьи.
— Если вам нужно было выбрать один, самый главный финансовый принцип, который родители должны заложить в основу планирования расходов на детей, что это было бы?
— Если бы мне нужно было выбрать один, самый главный принцип финансового планирования для детей, он звучал бы так: «Сначала — будущее, потом — настоящее».
Автоматизируйте заботу о будущем. В день поступления зарплаты первым делом отправьте запланированную сумму на инвестиционный или накопительный счет. Только то, что осталось на текущем счете, — это ваш бюджет на месяц. Этот простой шаг напрочь отсекает соблазн потратить «детские» деньги на сиюминутные желания.
Возведите накопления в ранг обязательного платежа. Относитесь к взносам на будущее ребенка не как к «остатку», который может и не появиться, а как к неприкосновенной статье расходов — такой же, как коммунальные платежи или ипотека. Считайте, что это ваша финансовая ипотека перед будущим ваших детей.
И здесь важно расставить приоритеты: обеспечение собственного будущего и образования ребенка — это жизненно важные цели. Все остальные финансовые задачи — это уже цели комфорта.
Такие принципы — основа финансовой дисциплины. Они создают «буфер», который защищает долгосрочные планы семьи от ежедневной спонтанности. В итоге вы не просто копите на конкретную сумму, а обеспечиваете ребенку тот самый надежный старт, который невозможно переоценить.
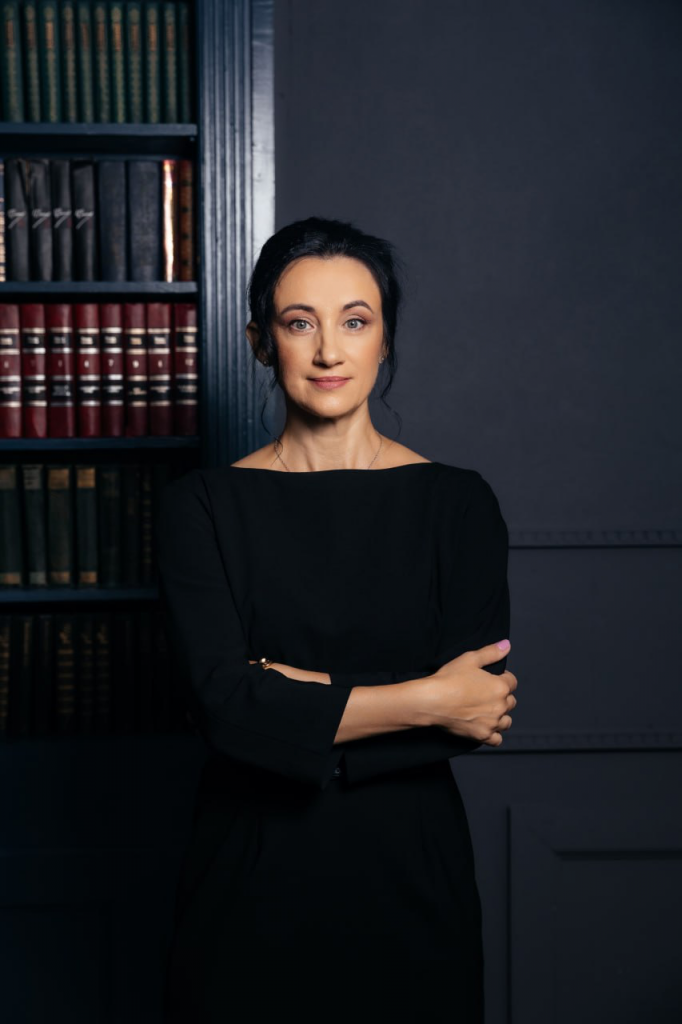
Ирина Глушкова, директор Московского семейного Клуба и независимый финансовый советник https://moscowfamilyclub.ru/
Беседовала Карина Лунёва