

Зимний сезон в России неизменно превращается в стресс-тест для частных бюджетов: отопление дорожает, а потребительская корзина тяжелеет. На этом фоне вопрос о наличии финансовой подушки перестает быть элементом «финансовой грамотности» и становится фактором устойчивости.
Зима традиционно усиливает давление на бюджеты домохозяйств, и поэтому главный вопрос декабря звучит просто: насколько надежна должна быть финансовая подушка, чтобы выдержать ли она холодную реальность рынка – именно об этом газета «О финансах и не только» побеседовала с советником по личным финансам и финансовым юристом Александрой Дегтяревой.
— Чем зимняя финансовая подушка принципиально отличается от общей финансовой подушки безопасности?
— Ключевое отличие — целевая специфика и временной характер. Общая финансовая подушка предполагает защиту от любых внезапных обстоятельств и глобальных жизненных кризисов, например, потеря работы, серьезная болезнь, внезапный крупный ремонт. Размер составляет 2–6 ежемесячных расходов на все нужды. Фокус идет на выживание и сохранение текущего уровня жизни в течение длительного периода без дохода.
Назначение зимней финансовой подушки – покрытие предсказуемых сезонных расходов и рисков. Размер рассчитывается строго на превышение зимних расходов над обычными + компенсация сезонного простоя в доходах для фрилансеров. Срок сезонный, например, ноябрь — март. К следующей зиме подушка должна быть снова пополнена. Фокус идет на комфорт и финансовую стабильность в конкретный, заранее известный период года.
— Какие именно финансовые риски обостряются зимой, и как подушка должна их нивелировать?
— Зимой характерен рост коммунальных платежей. Таким образом финансовая подушка покрывает разницу между обычным счетом за ЖКУ и зимним. Также включает стоимость такси в плохую погоду, ремонт автомобиля после зимней эксплуатации, покупку зимней резины.
В зимний период увеличиваются расходы на здоровье: возрастает стоимость лекарств, витаминов, внеплановых визитов к врачу из-за сезонных заболеваний. Зимняя финансовая подушка позволяет без стресса купить качественную зимнюю одежду, обувь, аксессуары. Она же покрывает рост цен на некоторые продукты и услуги.
«Подушка со временем компенсирует выпадающий доход из-за «затишья» вокруг новогодних праздников, когда клиенты менее активны. Обязательно учитывает расходы на празднование Нового года, покупку подарков, развлечений, сбора новогоднего стола и декора дома или квартиры», — Александра Дегтярева.
— Как правильно составить отдельный, детализированный бюджет на зимние месяцы?
— Шаг 1: Анализ прошлых лет. Поднимите банковские выписки и записи о тратах за предыдущие зимы ноябрь — март. Это даст вам реальную картину.
Шаг 2: Категоризация расходов. Разбейте все предполагаемые траты на категории. Коммунальные услуги: отопление, электричество, газ, вода + 20–30% к летним нормам. Транспорт: бензин/проезд + такси в гололед + сезонное ТО автомобиля + шиномонтаж. Здоровье: бюджет на аптеку, витамины, платные консультации. Одежда и обувь: планируемые покупки зимних вещей. Питание: заложите небольшой рост из-за удорожания сезонных продуктов. Досуг и праздники: Новый год, подарки, корпоративы. Это важная статья, которую часто упускают. Резерв на непредвиденное: минимум 10% от общей суммы зимнего бюджета.
Шаг 3: Суммирование и ежемесячное планирование. Получится общая сумма на весь зимний период, например, 5 месяцев. Разделите ее на количество месяцев, чтобы понять, сколько нужно откладывать ежемесячно в течение года.
Пример: Общие зимние траты = 150 000 руб. на 5 месяцев. Значит, с апреля по октябрь нужно откладывать по ~21 500 руб. в месяц.
— Где лучше хранить зимнюю подушку?
— Накопительный счет или дебетовая карта с процентами на остаток – хороший вариант. Из плюсов могу выделить доступ к деньгам, возможность пополнения и снятия без потерь, проценты на остаток.
— Как фрилансерам рассчитать подушку не просто на покрытие расходов, а на компенсацию отсутствия дохода?
— Для фрилансера «зимняя подушка» состоит из двух частей. Часть 1: покрытие возросших расходов. Допустим, это X руб. Часть 2: компенсация выпадающего дохода. Это самое важное. Проанализируйте статистику доходов. Посмотрите, насколько падают доходы в зимние месяцы по сравнению со среднемесячным доходом в «высокий» сезон. Пример: ваш средний доход с февраля по октябрь = 100 000 руб./мес., а в декабре он падает до 70 000 руб., в январе — до 50 000 руб.
Рассчитайте сумму недополученного дохода. Декабрь: 100 000–70 000 = 30 000 руб., январь: 100 000–50 000 = 50 000 руб. Итого на компенсацию дохода нужно: 30 000 + 50 000 = 80 000 руб. Это Y руб.
Таким образом, общий размер зимней подушки для фрилансера = X (возросшие расходы) + Y (выпадающий доход).
Продвинутый уровень: если вы хотите полного финансового покоя, рассчитывайте подушку не на падение, а на полное отсутствие дохода в течение, например, 1–2 зимних месяцев.
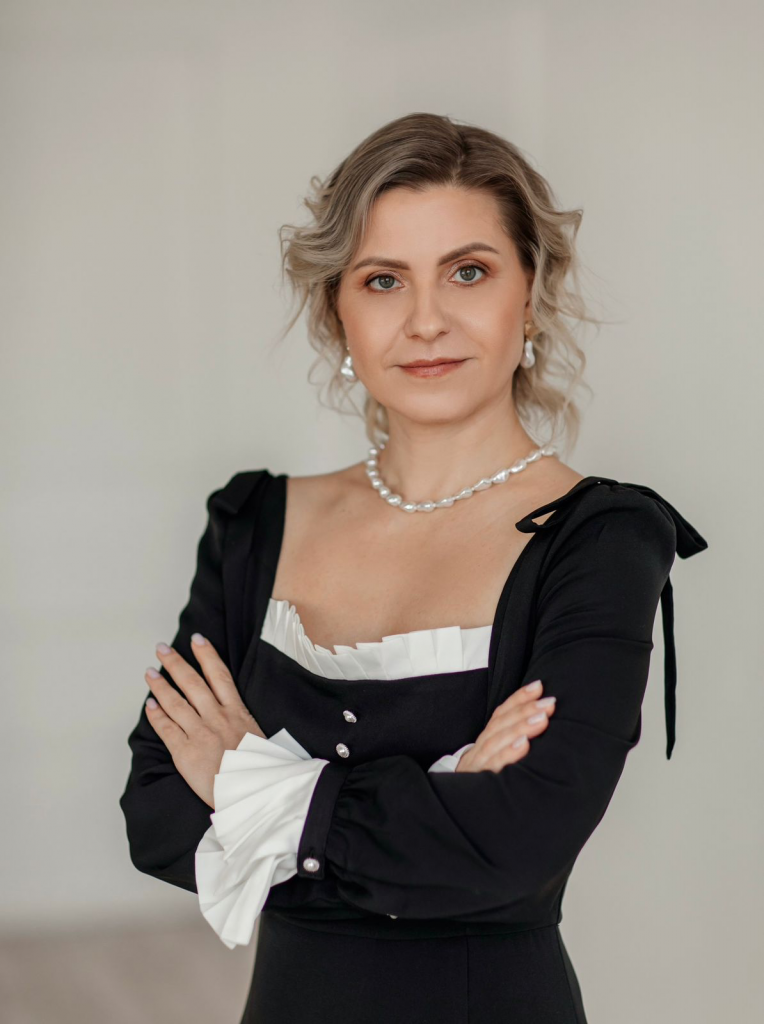
Александра Дегтярева, советник по личным финансам, финансовый юрист, Член СРО НАСФП, Лауреат премии ФИНКОР.https://finance75.ru/
Беседовала Кира Некрасова