

Можно ли одновременно копить и тратить, быть и кредитором, и должником? Страх остаться без сбережений, желание держать «финансовую подушку», надежда на рост ставок — все эти факторы заставляют людей совмещать, казалось бы, несовместимое.
Когда стратегия «и кредит, и вклад» действительно работает, а когда превращается в пустую трату средств, профессиональный финансовый советник, квалифицированный инвестор и Член Национальной Ассоциации специалистов по финансовому планированию Елена Чуркова поделилась с газетой «О финансах и не только».
— Часто ли люди берут кредиты, даже имея сбережения, потому что боятся потратить «неприкосновенный запас»?
— К сожалению, на моей практике я замечаю, что закредитованность среди населения очень большая. Многие люди берут кредиты, не имея при этом сбережений. Более того, я часто сталкиваюсь с тем, что лишь небольшое количество людей понимает, как правильно использовать заемные средства.
Существует разница между хорошими и плохими кредитами. Например, кредитные карты могут быть использованы с выгодой: если грамотно пользоваться льготным периодом, можно избежать процентов, тут главное — вовремя вернуть деньги банку. Однако, если с кредитной карты снимать наличные, перевод по СПБ тоже считается, как снятие наличных, это может обернуться серьезными затратами. Такие транзакции обычно сопровождаются завышенными процентами — от 40 до 50%.
— Какой должен быть минимальный разрыв между ставкой по вкладу и ставкой по кредиту, чтобы их одновременное наличие имело хоть какой-то смысл?
— Как правило, одномоментно сделать это не получится, потому что ставка по кредитам и процент по депозиту зависит от ключевой ставки центрального банка. В настоящее время ставка высокая, поэтому процент по кредиту достаточно большой, но при этом и ставки по депозитам достаточно привлекательны, зачастую они чуть ниже, чем у кредита. То есть подгадать момент, когда удобно взять кредит и переложить эти средства на депозит, достаточно сложно.
— Бывают ли ситуации, когда иметь вклад выгоднее, чем гасить досрочно ипотеку?
— Да, безусловно! Сейчас как раз такое время, например, если ипотека была взята под невысокий процент до повышения ключевой ставки, то совершенно точно имеет смысл не гасить ее досрочно, лучше денежные средства разместить на депозите, и не забываем про риск-менеджмент: на депозите храним сумму не более 1 400 000 рублей, эта сумма гарантировано застрахована агентством по страхованию вкладов. Но не допускаем просрочки по платежам.
— Какие основные правила должен соблюдать человек, который решил совмещать кредиты и вклады?
— Всегда внимательно читайте все условия кредитов и депозитов, особенно то, что написано мелким шрифтом. Понимание условий крайне важно.
Создайте таблицу учета: используйте простую схему или запишите информацию вручную. Указывайте тип актива, сумму, банк, срок действия, размер ежемесячного платежа, остаток кредита.
Постарайтесь сформировать привычку осознанно относиться к своим финансам, контролируя свои активы и пассивы. Можно устраивать раз в месяц или раз в неделю «день финансиста», в который вы проверяете все свои кредиты и депозиты и анализируете, продвигается ли ваша стратегия к достижению ваших целей.
Изучайте новые финансовые инструменты и расширяйте свои знания. Не ограничивайтесь только банковскими продуктами. Изучайте фондовый рынок, облигации, индексные фонды и другие инвестиционные инструменты. Можно изучать самостоятельно, можно обратиться к экспертам по финансовому планированию.
Помните, что финансовая грамотность — это ключ к вашему благополучию и благосостоянию. Развивайтесь и не бойтесь ставить перед собой амбициозные цели и шаг за шагом стремитесь к их реализации.
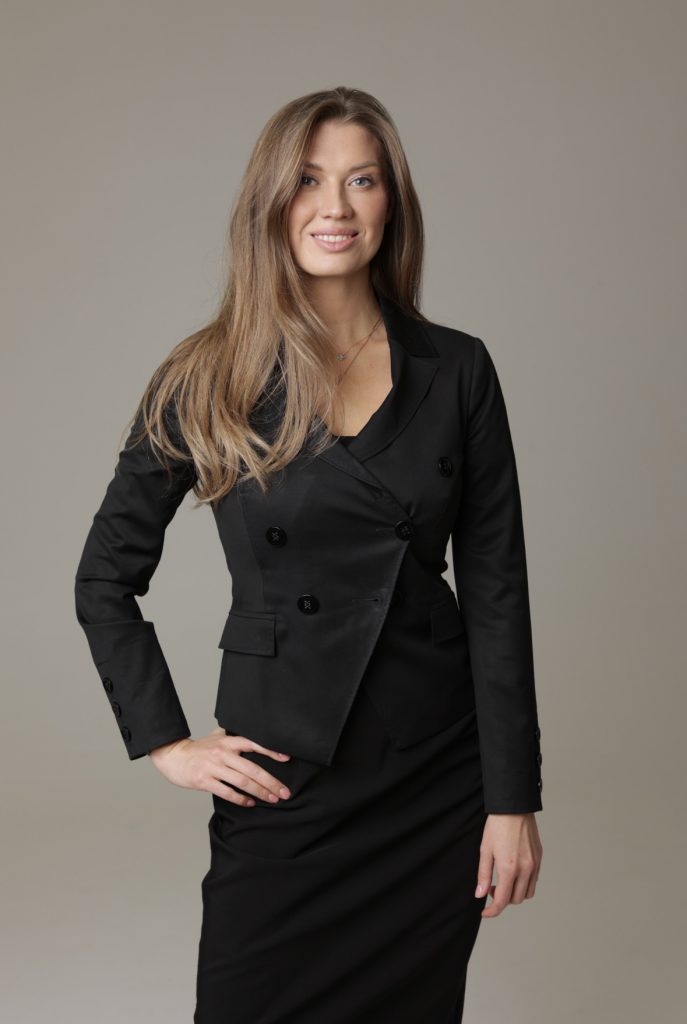
Елена Чуркова, квалифицированный инвестор и Член Национальной Ассоциации специалистов по финансовому планированию.
Беседовала Ольга Ольшанская