

Ваша кредитная история — это отражение в зеркале финансов. Нравится то, что вы видите? Даже если нет, у нас есть хорошая новость: ситуацию можно изменить. Плохая новость: на это потребуется время. Начнем работу над вашим финансовым имиджем сейчас!
О том, каким образом формируется кредитное досье и как сделать так, чтобы оно эффективно работало, газете «О финансах и не только» рассказали Давид Брегадзе, кредитный агент и специалист по тендерам, и Михаил Ивакин, юрист по недвижимости.
— Из каких составляющих складывается кредитная история?
— Давид Брегадзе: Кредитная история — это досье, которое формируется на основании всех финансовых обязательств человека перед банками и МФО. Она включает в себя: данные о действующих и закрытых кредитах, кредитных картах, займах; своевременность погашения — просрочки, полные или частичные выплаты; размер кредитной нагрузки; запросы на получение кредита от разных организаций; судебные решения и исполнительные производства, если они касаются долгов.
Формируют кредитную историю бюро кредитных историй (БКИ) на основе информации, поступающей от банков и других финансовых организаций.
— Михаил Ивакин: Порядок формирования и наполнения кредитной истории определен специальным федеральным законом: ФЗ № 218 «О кредитных историях» от 30.12.2004 года. Согласно статье 4 этого закона кредитная история должна состоять из четырех частей:
- Титульная часть – это личные данные заёмщика.
- Основная часть. В ней содержится информация обо всех текущих и закрытых кредитах и платежной дисциплине и просрочках.
- Дополнительная (закрытая) часть. В ней содержится информация о банках, выдававших кредиты.
- Информационная часть. В ней содержится информация обо всех банках, куда заёмщик обращался за кредитом или займом — не только о тех, где получал деньги, но и о тех, кто отказал.
«Хотел бы обратить внимание на снижение рейтинга при заключении договора с Микрофинансовой организацией, желательно вообще не обращаться к такому кредитору», — Давид Брегадзе.
— Почему одни люди получают кредиты быстро, а другим приходит отказ? От чего это зависит?
— Давид Брегадзе: На самом деле решение банка зависит от многих факторов. Например, кредитная история — наличие просрочек, её «чистота» и продолжительность. Во-вторых, кредитная нагрузка — соотношение ежемесячных платежей к доходу. Особую роль играют официальный доход и стабильность занятости, возраст, гражданство, регистрация, семейное положение. Учитывается и поведение при подаче заявки — например, слишком большое количество запросов по разным банкам может насторожить.
Иногда отказ может быть даже у клиентов с хорошей историей, если, например, превышен допустимый уровень долговой нагрузки. Большое количество запросов с целью получения кредита снижают рейтинг и уменьшают вероятность получение кредита.
— Михаил Ивакин: Однозначного ответа на этот вопрос нет. Решение банка о выдаче кредита сильно зависит от так называемого «портрета заёмщика»: история предыдущих кредитов, действующие просрочки, трудоустройство, соотношение официального и неофициального дохода, сумма совокупного дохода, частота займов в МФО. В некоторых банках имеет место быть еще и возрастной ценз и наличие какого-либо имущества у заёмщика на момент подачи заявки на кредит. Если говорить о потребительском кредитовании, то многие банки интересуются еще и тем, на что заёмщик планирует потратить эти деньги.
— Можно ли как-то улучшить кредитную историю?
— Давид Брегадзе: Кредитную историю можно восстановить. Один из распространённых способов — взять небольшой кредит или оформить кредитную карту и строго соблюдать график платежей. Также существуют так называемые «реабилитационные» продукты — кредиты на улучшение истории.
Как пример из практики: клиент обратился с испорченной кредитной историей — ранее были просрочки, кредитов не давали. Мы помогли ему оформить кредит под залог, так как залог снижает риски для банка. Он стабильно вносил платежи, закрыл кредит досрочно. Через 6 месяцев он смог получить потребительский кредит уже на лучших условиях.
— Михаил Ивакин: Можно улучшить кредитную историю, например, с помощью использования рефинансирования или реструктуризации кредита. Это поможет снизить долговую нагрузку и сократить ежемесячные платежи. Своевременное, а лучше досрочное закрытие крупных кредитов, например, ипотеки, поможет в улучшении. Практика показывает, что банки лояльно относятся к тем заёмщикам, которые справились с досрочным закрытием крупных сумм и добились этого без просрочек.
Пример из моей практики: заёмщик с кредитным рейтингом в 14 баллов сумел за три года повысить его до 600 за счет того, что регулярно и досрочно выплачивал ипотеку. Другой пример из практики, связанный опять же с ипотекой: банк согласился выдать заёмщику вторую ипотеку, доход заёмщика позволял это сделать, видя, что на протяжении последних 10 лет заёмщик платит исправно первую ипотеку и при этом не берет никакие другие кредиты.
«Интересный факт – если закрыть все, включая просроченные кредиты, то со временем кредитный рейтинг начнет расти сам собой», — Михаил Ивакин.
— Можно ли оспорить недостоверную информацию в кредитном досье? Если да, то как?
— Давид Брегадзе: Да, недостоверную информацию можно и нужно оспаривать. Для этого получите свой отчёт из БКИ. Это можно сделать бесплатно 2 раза в год. Далее обратитесь в БКИ с заявлением о спорной информации. Бюро направит запрос в банк, который передал данные, на проверку. В течение 30 дней банк должен подтвердить или скорректировать информацию. Если ошибка действительно была, БКИ обязано внести изменения.
К нам в компанию по большей части обращается бизнес за получением кредита, и иногда при проверке кредитной истории учредителей мы находим взятый микрозайм с просрочками. Клиент не подавал заявки в МФО, не брал микрозаймы. К сожалению, недобросовестные МФО покупают на «черном рынке» паспортные данные и оформляют микрозаймы теневым образом.
— Михаил Ивакин: Согласно статье 8 ФЗ № 218 субъект кредитной истории (заёмщик) имеет право оспорить свою кредитную историю, в том числе полностью. Для этого необходимо обратиться в кредитное бюро с заявлением, в котором нужно изложить факты о том, почему сведения в его кредитной истории являются недостоверными. Желательно приложить к заявлению документы, подтверждающие правоту этих фактов. В течение 30 дней с момента получения заявления кредитное бюро проверяет полученную информацию и готовит ответ. В частности, в это время бюро делает запросы в кредитные организации и государственные органы. После этого кредитное бюро выполняет соответствующие действия: если правота заявителя достоверна, кредитное бюро обновляет историю в оспариваемой части, а после информирует об этом субъекта кредитной истории. А если кредитное бюро подтвердило правильность уже указанной в кредитной истории информации, кредитное бюро письменно информирует заявителя о невозможности корректировки истории и в своем ответе излагает причины отказа.
В случае несогласия с решением кредитного бюро можно обратиться в суд и обжаловать полученный от бюро ответ.
— Почему даже тем, кто не берет кредиты, стоит следить за своей кредитной историей?
— Давид Брегадзе: Потому что на кредитной истории могут появиться ошибки или мошеннические кредиты.
Бывают случаи, когда кто-то оформляет займ по украденным данным, как я говорил ранее. Человек может не знать о долге, пока его не начнут взыскивать.
Кроме того, хорошая кредитная история — это задел на будущее. Даже если сейчас вы не планируете брать кредит, в будущем может понадобиться ипотека, автокредит или, например, оформление рассрочки.
— Михаил Ивакин: Прежде всего, ради профилактики мошенничества. Я рекомендую один раз в полгода проверять свою кредитную историю с целью удостовериться, не числится ли какой-либо кредит на вас, который вы на самом деле не брали. Также полезно следить еще и за своим кредитным рейтингом, который отображается в кредитной истории. Как знать, как сложится жизнь – если потребуются заемные деньги, то высокий кредитный рейтинг поможет вам в этом, ведь кредитный рейтинг, если даже кредиты не брать, на месте не стоит.
Иногда кредитная история нужна также при трудоустройстве – на должности, связанные с финансами и деньгами, работодатели готовы принять людей с хорошей кредитной историей и рейтингом, что является показателем честности и стабильности кандидата на трудоустройство.
Давид Брегадзе, банковский сотрудники с 10 летним опытом работы в отделе по работе с МСБ. Руководитель компании Финови https://finovi.ru/
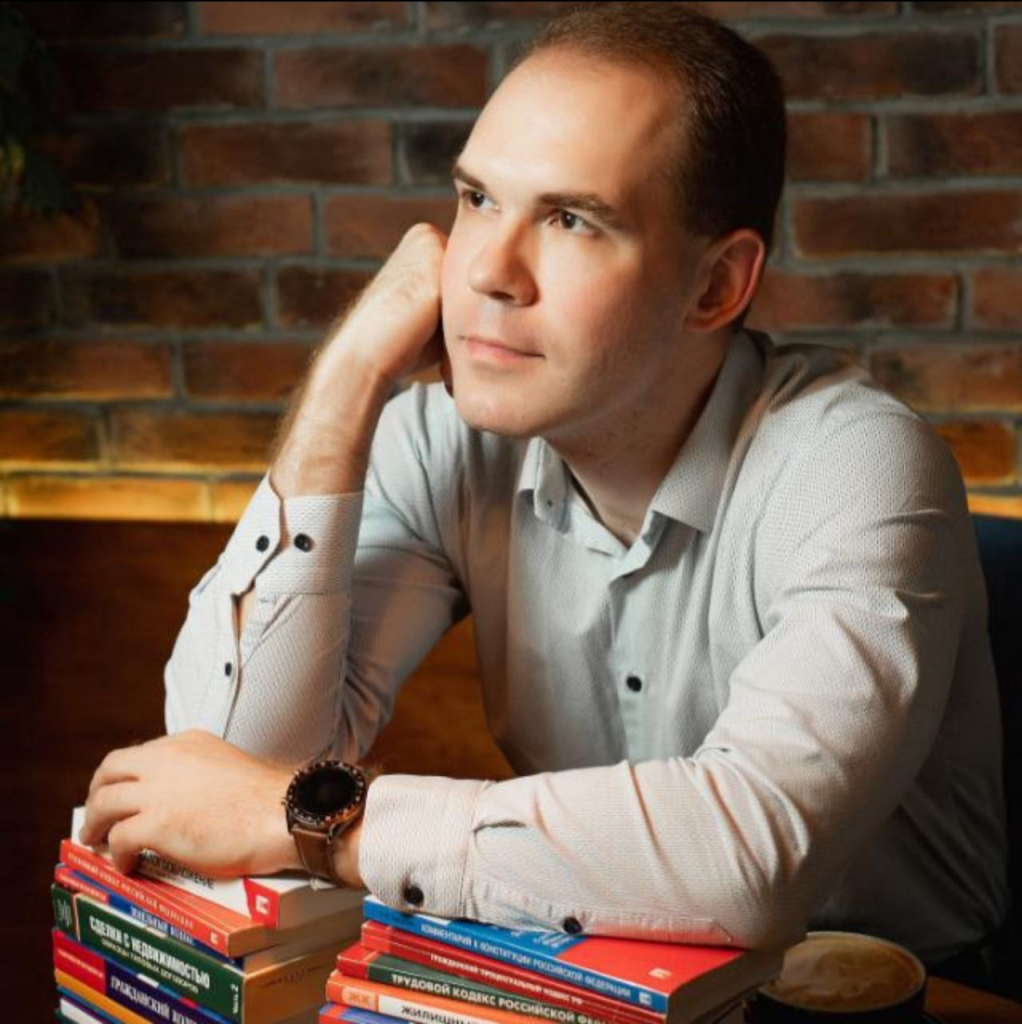
Михаил Ивакин, юрист по недвижимости, риэлтор, налоговый консультант https://t.me/ivakinmv
Беседовала Карина Лунёва