

Кризис подталкивает тратить накопления быстрее обычного: расходы растут, доходы снижаются, а чувство тревоги только усиливает желание «подстраховаться деньгами». Итог один — капитал уходит незаметно.
Как организовать расходы, что делать с накоплениями и какие привычки помогут не проесть свой финансовый фундамент, пока ситуация не стабилизируется, независимый финансовый советник и аккредитованный советник СРО «Национальная ассоциация специалистов финансового планирования» Анастасия Горькова рассказала газете «О финансах и не только».
— С чего должен начать человек, который хочет защитить свои сбережения?
— Защита сбережений начинается не с поиска волшебного финансового инструмента, а с построения надежной системы безопасности. Три фундаментальных шага:
- Создание финансовой подушки безопасности. Это ваш главный буфер на случай потери дохода или непредвиденных расходов. Размер подушки должен покрывать от 3 до 6 месяцев ваших регулярных трат. Эти деньги должны храниться в максимально ликвидной форме — например, на банковском депозите или накопительном счете, чтобы вы могли получить к ним доступ в любой момент. Также часть подушки можно разместить в золоте, иностранной валюте, и прочих ликвидных и наименее рискованных инструментах.
- Страхование рисков. Это защита не только сбережений, но и будущих доходов.
- Диверсификация. Только после заложения фундамента «безопасного ядра» можно думать об инвестициях. Здесь ключевой принцип — распределение капитала между разными активами, чтобы избежать зависимости от одного инструмента.
— Какую часть капитала критически важно выделить в «несгораемый» резерв?
— «Несгораемый» резерв, или финансовая подушка безопасности, — это не инвестиция, а страховка. Его размер определяется не процентами от капитала, а вашими ежемесячными расходами.
Критически важно выделить сумму, которая покроет ваши обязательные ежемесячные траты на срок от 3 до 6 месяцев. Для фрилансеров или работников с непостоянным доходом рекомендуется увеличить эту норму до 6–12 месяцев.
Для расчета: проанализируйте свои расходы за последние полгода, выведите среднемесячную сумму и умножьте ее на желаемое количество месяцев «безопасности». Именно этот объем должен быть вашим приоритетом №1 для формирования.
Процент же от дохода, который вы будете откладывать на формирование этого резерва индивидуален и зависит от вашей текущей финансовой ситуации. Определить комфортный для себя темп поможет составление личного финансового плана.
— Если цель — не просто сохранить, но и преумножить капитал, обогнав инфляцию, какие оправданные инструменты можно рассмотреть?
— Для преумножения капитала с опережением инфляции нужны инструменты с потенциалом роста выше банковского депозита. Выбор зависит от вашего риск-профиля, горизонта инвестирования и суммы.
Сегодня на финансовом рынке представлено множество инструментов, от депозитов и золота до акций, облигаций и сложных деривативов. Также можно инвестировать в бизнес или недвижимость. Чтобы определить, какой инструмент подходит именно вам, необходимо составить личный финансовый план, учитывая свой риск-профиль.
При выборе инструмента важно учитывать множество факторов: валюту, срок размещения, ликвидность, доходность и возможные риски. Все это необходимо принимать во внимание при подборе инструмента.
«Ключевое правило: не существует универсального инструмента, подходящего для всех. Ваш инвестиционный портфель должен быть сбалансированным и основываться на личном финансовом плане», — Анастасия Горькова.
— Если бы вы могли дать только один совет тому, кто боится потратить свои накопления в трудные времена, что бы это был за совет?
— Создайте систему финансовой безопасности до наступления трудных времен.
Страх потратить накопления проистекает из чувства уязвимости. Это чувство исчезает, когда у вас есть план. Ваша финансовая подушка — это специально отложенные деньги для кризиса, их не жалко потратить, потому что это их прямая задача. Страховые полисы гарантируют, что крупные неприятности не потребуют от вас огромных расходов.
Потратив силы и ресурсы на создание этой системы сегодня, вы даете себе спокойствие и уверенность в завтрашнем дне. Не боитесь потратить «последние» деньги, потому что у вас есть надежный резерв. Это позволяет пережить трудный период без паники, сохранить капитал, предназначенный для целей, и, когда ситуация наладится, продолжить движение к ним. Помните: где фокус — там и энергия. Сфокусируйтесь на построении защиты, и у вас все получится.
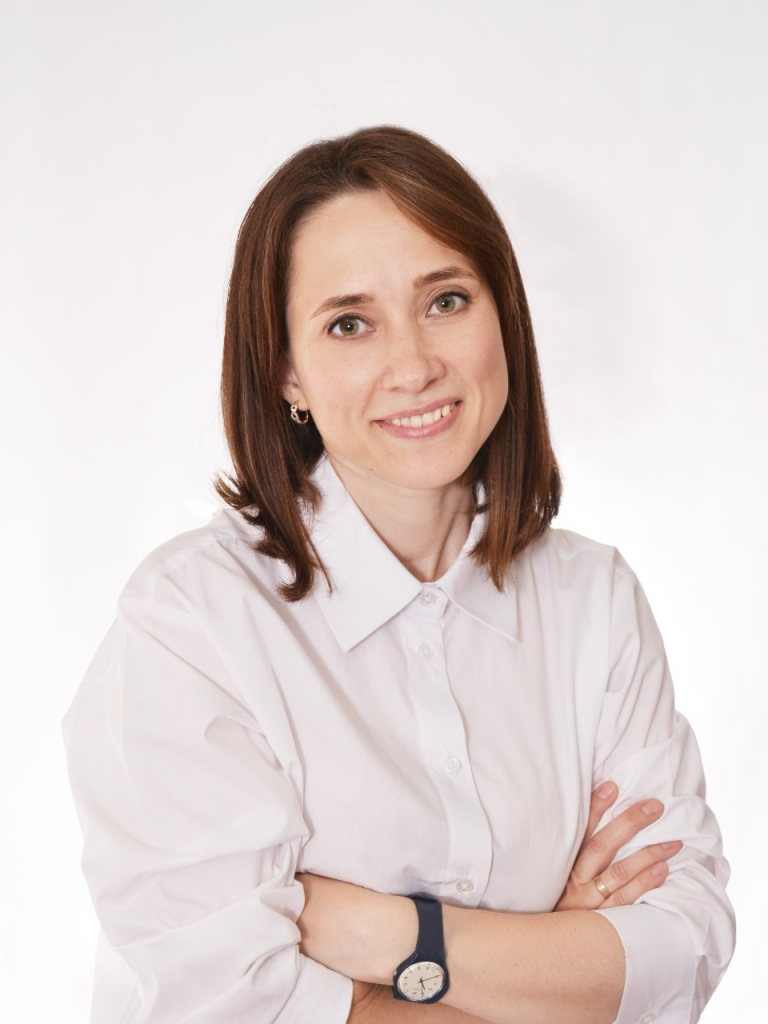
Анастасия Горькова, независимый финансовый советник, аккредитованный советник СРО «Национальная ассоциация специалистов финансового планирования», Член Правового комитета в СРО «Национальная ассоциация специалистов финансового планирования», эксперт по личному финансовому планированию и защите накоплений.