

Современные пары все чаще обсуждают не только чувства, но и деньги. Кто-то объединяет доходы в общий фонд, кто-то предпочитает вести собственные счета. Универсального решения нет: все зависит от уровня доверия, привычек и финансовых целей.
Как правильно выбрать вид семейного бюджета: складывать все в один кошелек или оставлять каждому свои накопления, независимый финансовый советник Наталья Тимошкина поделилась с газетой «О финансах и не только».
— Как справедливо распределить общие расходы, если доходы партнеров сильно отличаются?
— Выделяют три типа ведения семейного бюджета: общий, совместный, раздельный.
В общем бюджете заработанные деньги обоими супругами складываются вместе. Из них расписываются совместные траты: обязательные расходы, питание, коммунальные платежи, транспорт, досуг. Одна часть суммы, которая осталась в конце месяца, откладывается в семейный резервный фонд, а вторая на финансовые цели, крупные покупки, отпуск.
Плюсы: простой в подсчетах, объединяет семью, в случае совместной оптимизации бюджета, равные права партнеров. Минусы: необходимо договариваться о покупках, чтобы не было разногласий.
Общий бюджет подходит семьям, в которых один партнер зарабатывает значительно больше другого, являясь таким образом основным источником семейного дохода.
Смешанный бюджет — это партнерство супругов. Общие средства каждый может потратить только на оговоренные ранее совместные цели, а на личные средства друг друга никто не претендует.
Плюсы: финансовая независимость, общие финансовые цели. Минусы: один из супругов должен взять на себя планирование бюджета и контроль за реализацию общих финансовых задач.
Совместный бюджет для общих целей, раздельный — для личной свободы
Смешанный бюджет выбирают пары, у которых есть совместный быт, и в которых оба партнера имеют одинаковый доход.
Раздельный бюджет предполагает неприкосновенность доходов. Каждый из супругов получает свою зарплату и держит ее у себя на карте, самостоятельно решает, как ее потратить. За общие покупки, коммунальные услуги, продукты и хоз. товары платят либо пополам, либо по очереди. Когда одному партнеру не хватает денег, другой может дать ему в долг.
Плюсы: финансовая независимость, отсутствие ссор из-за денег. Минусы: разногласия в реализации общих семейных целей.
Раздельный бюджет подходит парам, которые живут гостевым браком на 2 города. Или семьям, в которых кардинально отличается подход к деньгам, например, один постоянно тратит деньги на личные удовольствия, а второй – экономит и делает накопления.
— Какие статьи расходов обязательно должны быть общими, а какие лучше оставить личными, чтобы сохранить здоровые отношения?
— Расскажу про основные принципы распределения расходов в семье. Общие статьи расходов — это покупки, которые приносят пользу всем членам семьи и направлены на достижение общих целей, поэтому логично разделить их между собой. Это может быть арендная плата или ипотека, коммунальные платежи, интернет, телевидение, продукты питания и бытовая химия, товары для совместного пользования дома.
Раздельные статьи расходов, направлены на удовлетворение личных потребностей и позволяют каждому супругу чувствовать себя более свободным и независимым в финансовых вопросах. Расходами могут быть: транспорт, проездной, содержание автомобиля, поездки на такси, одежда и обувь, личные хобби и увлечения, расходы на красоту и здоровье, обучение и повышение квалификации.
— Как быть с крупными личными покупками при общем бюджете? Нужно ли согласовывать?
— В семье обязательно нужно договориться о правилах согласования расходов на крупные покупки. Для этого определяется сумма покупки, которая будет считаться крупной, например, превышающая 10% от ежемесячного дохода семьи, и кто будет ей пользоваться, совместно или для одного члена семьи. В зависимости от этого супруги совместно определяют, если общий бюджет и совместное пользование, то обсуждают и утверждают покупку совместно. Если бюджет раздельный, то для общего пользования расход утверждают вместе, а для личного пользования могут обсуждать, но окончательное решение принимает тот член семьи, который платит.
Нет идеальной модели — есть та, что работает для вас
— Какие вы бы выделили источники финансирования?
— Источники финансирования крупных покупок:
- В общем бюджете предусмотрена статья «личные расходы», то крупные покупки могут финансироваться из этой статьи.
- У одного из партнеров есть личные сбережения, накопленные до создания общего бюджета или полученные в результате личной деятельности, он может использовать их для крупных покупок.
- Если пара копит на определенные цели, например, отпуск, новый автомобиль, можно договориться использовать часть этих средств на личные покупки, если это не противоречит общим целям.
Когда для крупной покупки требуются кредитные средства, то это обязательно должно быть согласовано с партнером, так как повлияет на общий бюджет семьи. Можно составить письменное соглашение о правилах финансового поведения, чтобы избежать недоразумений и конфликтов в будущем.
— Если у одного из партнеров есть долги или плохая кредитная история, как это влияет на выбор модели бюджета и как подойти к решению этой проблемы?
— Наличие у одного из партнеров долгов или плохой кредитной истории – это серьезный фактор, который необходимо учитывать при выборе модели бюджета и выработке стратегии управления финансами в семье. Игнорирование этой проблемы может привести к финансовым трудностям, стрессу и конфликтам.
Партнерам необходимо обсудить все детали долгов: общая сумма, процентные ставки, сроки погашения, причины возникновения, причины ухудшения кредитной истории, например, просрочки по платежам.
Рекомендуется совместно разработать план погашения долгов и восстановления кредитной истории. Платежи по кредитам, вне зависимости от типа ведения бюджета необходимо включить в общие траты, так как плохая кредитная история может негативно сказаться на финансовой репутации обоих супругов. Если пара не в браке, то нужно мотивационно поддерживать партнера, помочь ему оптимизировать расходы, чтобы не допускать просрочек платежей.
Главное — договориться и пересматривать правила, когда жизнь меняется
— Как часто парам стоит проводить «финансовые советы» для обсуждения бюджета, целей и трат? О чем важно говорить на таких встречах?
— Регулярные обсуждения финансов в паре — это отличный способ поддерживать здоровые отношения с деньгами и друг с другом. Рекомендуется 1 раз в квартал подводить итоги накоплений и соответствия их целям, при необходимости корректировать выбранные финансовые инструменты. Можно внепланово проводить встречи, если планируется крупная покупка или возможны изменения в доходах.
На встречах важно обсуждать текущий бюджет, обновлять данные при повышении или понижении зарплаты, смены работы. Также анализировать расходы за прошедший период, соответствуют ли фактические расходы запланированным, как можно оптимизировать бюджет, какие статьи расходов можно сократить, чтобы увеличить накопления, отслеживать прогресса по финансовым целям.
Обязательно запланируйте предстоящие расходы и накопления для реализации финансовых целей и обсудите инвестиционный портфель и важные финансовые новости, которые могут на него повлиять.
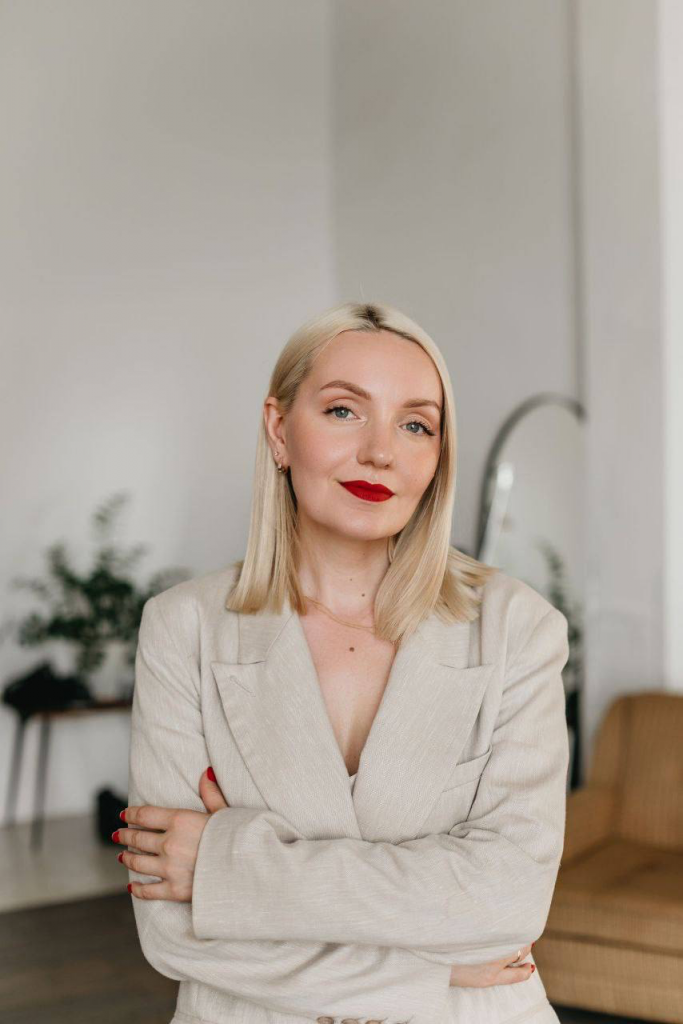
Наталья Тимошкина, независимый финансовый советник, специалист по личным и семейным финансам. Волонтер финансового просвещения Ассоциации развития финансовой грамотности. Лектор Российского общества «Знание». Соавтор книги «Заряди свой кошелек. Как достичь успеха в личных финансах».
Беседовала Карина Лунёва