

Многие после сорока пяти начинают замечать: рынок труда меняется быстрее, чем привычные карьерные планы. Профессии трансформируются, часть задач забирает искусственный интеллект, а один и тот же навык уже не гарантирует стабильный заработок на десятилетия вперед.
Почему важно одновременно растить два капитала: финансовый и человеческий, как провести стресс-тест семейного бюджета и зачем после 45 лет особенно внимательно следить за своими обязательствами, частный инвестор и финансовый советник Сергей Долушкин поделился с изданием CЕВЕРГАЗБАНКА «О финансах и не только».
— Сергей, почему многие после 45–50 лет начинают тревожиться, что доход может заметно снизиться?
— После 45–50 лет доход действительно может снизиться. Но я бы не воспринимал это как неизбежный сценарий, связанный только с возрастом.
Сейчас быстрее меняется сам рынок труда. Появляются новые технологии, одни профессии трансформируются, другие постепенно теряют прежнюю ценность. То, что еще несколько лет назад мог делать только профессиональный специалист, сегодня частично берет на себя искусственный интеллект. Например, ИИ уже умеет писать код, а человеку все чаще нужно правильно поставить задачу, проверить результат, понять архитектуру и принять решение.
Поэтому подготовка к возможному снижению дохода после 45–50 лет для меня состоит из двух частей: финансовой и профессиональной. Нужно не только накопить капитал, но и не дать собственным навыкам устареть.
— С чего начинать?
— Не рассчитывать на одну профессию на всю жизнь. Поколение наших родителей часто могло десятилетиями работать по одной специальности. Сегодня такой сценарий становится все менее надежным.
Я сам за жизнь несколько раз менял профессиональную траекторию: был офицером, занимался своим бизнесом, работал в продажах и руководил отделом продаж, был финансовым советником. Сейчас изучаю программирование, ИИ и пробую собирать собственные цифровые продукты.
Для меня в этом нет истории про бесконечный поиск себя. Скорее это нормальная реакция на изменение рынка. Если меняются технологии и способы зарабатывать, человеку тоже приходится меняться.
Поэтому после 40–45 лет я бы регулярно задавал себе три вопроса: за что мне платят сегодня, останется ли этот навык востребованным через несколько лет и чему мне нужно научиться уже сейчас.
«Возраст сам по себе не обязан снижать доход. Гораздо опаснее много лет опираться на один навык и не замечать, что рынок уже ушел вперед», — Сергей Долушкин.
— Как вы предлагаете готовиться?
— Провести стресс-тест семейного бюджета. Профессиональная гибкость не отменяет финансовую подготовку. Полезно заранее понимать обязательную стоимость своей жизни: сколько семье действительно нужно каждый месяц на жилье, продукты, транспорт, образование детей, медицину, кредиты и другие платежи.
Допустим, семья тратит 150 тысяч рублей в месяц, но обязательная часть составляет 90 тысяч. Тогда я бы смоделировал простой сценарий. Что произойдет, если доход снизится на 30–50%? Какие расходы можно убрать быстро, какой суммы начнет не хватать и сколько времени семья сможет прожить спокойно? Так абстрактный страх превращается в конкретную задачу.
— Достаточно ли копить «подушку безопасности»?
— Резерв после 45–50 лет я бы воспринимал не просто как деньги на случай увольнения. Это запас времени. Он позволяет не соглашаться на первую попавшуюся работу, спокойно переучиваться, искать новую нишу, запускать свой проект или пережить период более низкого дохода.
При этом резерв лучше отделять от инвестиционного капитала. Деньги, которые могут понадобиться в ближайшее время, не должны сильно зависеть от ситуации на фондовом рынке. Для них важнее ликвидность и предсказуемость: накопительный счет, вклад, короткие облигации, инструменты денежного рынка. Задача этих денег — не дать максимальную доходность. Их задача — купить вам время на решение проблемы.
— А если человек все равно зависит только от одной зарплаты?
— Если весь семейный бюджет держится на одной зарплате, это довольно концентрированный риск. Поэтому я бы заранее создавал дополнительные источники: инвестиционный доход, небольшой бизнес, консультации, подработку, аренду, цифровой продукт. Не обязательно сразу строить вторую карьеру или добиваться большого дохода.
Даже небольшой дополнительный поток уже меняет ситуацию. Если инвестиции оплачивают коммунальные услуги, часть ипотеки или продуктов, семья меньше зависит от того, сколько принесет основная работа в конкретном месяце. Мне вообще ближе такая логика: не ждать момента, когда инвестиции полностью заменят зарплату, а постепенно передавать капиталу часть семейных расходов.
— Опасно ли, если с ростом зарплаты растут и расходы?
— Пока доход высокий, это не ощущается как риск. Но если он снизится, обязательства останутся. Поэтому чем ближе человек к 45–50 годам, тем внимательнее я бы относился к расходам, которые нельзя быстро отменить. Смысл не в том, чтобы начать во всем себе отказывать. Смысл в том, чтобы не строить жизнь на единственном условии: «я всегда буду зарабатывать столько же».
— Что в итоге важнее — деньги или навыки?
— Развивайте два капитала одновременно. Мне кажется, главный принцип здесь именно в этом.
Первый капитал — финансовый: резерв, инвестиции, понятная долговая нагрузка, несколько источников дохода. Он дает устойчивость, если заработок временно снизился.
Второй капитал — человеческий: опыт, знания, новые навыки, способность осваивать технологии и снова находить, за что рынок готов платить. Он помогает не только пережить снижение дохода, но и не допустить его на долгие годы.
Искусственный интеллект хорошо показывает, насколько быстро сейчас могут меняться правила. Он не просто убирает отдельные профессии — он меняет содержание работы внутри них. Поэтому следить за такими изменениями, учиться использовать новые инструменты и периодически пересобирать свою профессиональную роль сегодня не менее важно, чем откладывать деньги. Я бы не готовился к 50 годам как к возрасту, после которого доход обязательно пойдет вниз. Я бы готовился к тому, что рынок еще несколько раз изменится.
И хорошая финансовая стратегия в таком мире — это не только капитал на счете. Это состояние, при котором у вас есть деньги на время перемен и навыки, чтобы найти новое место в изменившемся рынке.
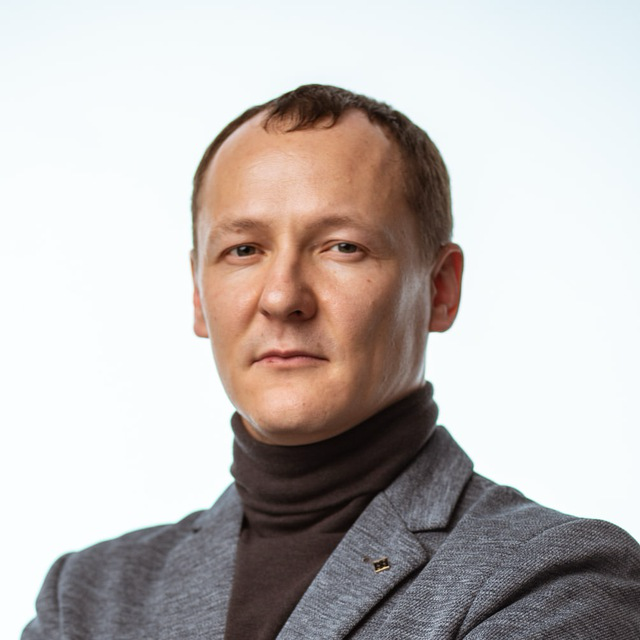
Сергей Долушкин, частный инвестор и финансовый советник https://t.me/finforts
Беседовала Маргарита Миронова