

Доверие постепенно становится цифровым. Арендодатель, заказчик или работодатель все чаще хотят видеть не обещания, а подтвержденные факты: как человек платит по счетам, закрывает обязательства и ведет себя с деньгами. При этом кредитная история охватывает далеко не все. Более широкий взгляд, вроде индекса Кармы, учитывает и коммуналку, и налоги, и штрафы. И самое интересное: люди сами начинают добровольно раскрывать эти данные, потому что это дает преимущество.
Директор по продукту B2C-направления БКИ «Скоринг Бюро» Александр Мельников побеседовал с изданием СЕВЕРГАЗБАНКА «О финансах и не только» и рассказал о том, где проходит грань между полезной прозрачностью и риском лишних ярлыков.
— Из каких данных складывается цифровое досье доверия и почему кредитная история — лишь его часть?
— Мир постепенно движется от простой формулы «покажи паспорт» к более сложной — «покажи, что тебе можно доверять». Это касается не только банков: то же самое сейчас происходит в аренде жилья, в найме, в личных сделках между людьми, где раньше приходилось полагаться только на слово или на общих знакомых. И у этого доверия уже есть цифровой след, из которого складывается своего рода досье: кредитная история, рейтинги и отзывы, которые человек накапливает, взаимодействуя с разными сервисами.
Кредитная история — один из важных срезов этой картины. Она прежде всего показывает, как человек обслуживает кредиты и займы, но не охватывает целиком его финансовое поведение за пределами кредитных обязательств. Например, трекер финансового здоровья «Карма» дополнительно анализирует оплату налогов, штрафов, платежей за ЖКУ, а также наличие исполнительных производств, залогов и признаков банкротства. Так формируется индекс Кармы — более комплексный показатель финансовой дисциплины, чем классический кредитный рейтинг.
Мы видим, что чем ниже у человека кредитный рейтинг, тем чаще встречаются и другие признаки сниженной платежной дисциплины — это разные проявления одной модели поведения, а не независимые друг от друга вещи. Поэтому досье доверия правильнее собирать из нескольких источников сразу, а не полагаться на один показатель: так картина получается точнее и справедливее к самому человеку, а не сводится к формальной отметке «одобрено» или «отказано», как это долгое время было принято в банковской логике.
При этом важно понимать: сам по себе набор данных — это еще не досье доверия. Досье появляется только тогда, когда человек может собрать эти разрозненные сведения в одном месте, посмотреть на них сам и осознанно решить, кому и в каком объеме их показывать.
— Ваша аналитика показывает, что доля пользователей, добровольно раскрывающих свою финансовую репутацию, растет, а повторные обращения выросли в 2,5 раза за три месяца. Что стоит за этим ростом?
— За этим ростом стоит сразу несколько факторов, и удобство — далеко не последний из них. Сформировать справку или QR-код о своей финансовой надежности сегодня можно за несколько минут. Когда порог входа настолько низкий, люди охотнее возвращаются к сервису — отсюда и рост повторных обращений в 2,5 раза за три месяца.
Но есть и вторая причина — конкуренция за ресурс: работу, проект, клиента. Мы видим это, например, среди IT-специалистов, которые работают как самозанятые или фрилансеры: часть из них готова показать заказчику подтверждение своей финансовой надежности именно потому, что это может стать преимуществом при получении проекта, особенно если речь идет о долгосрочном сотрудничестве от нескольких месяцев. Похожая логика работает и при найме домашнего персонала — нянь, сиделок, репетиторов, — где подтвержденная репутация помогает соискателю быстрее найти клиента.
Наконец, растет и сам интерес к управлению личной финансовой репутацией — не только в моменты, когда нужно подать заявку на кредит.
«Число кредитных отчетов в первом квартале 2026 года выросло на 13% год к году, и это тоже говорит скорее о привычке следить за своим финансовым профилем на регулярной основе, чем о разовой необходимости, возникающей только перед конкретной сделкой», — Александр Мельников.
— Чем «Карма» принципиально отличается от привычной проверки кредитной истории?
— Ключевое отличие — в наборе данных и в логике расчета. Классический кредитный рейтинг строится только на кредитной истории: как человек обслуживает кредиты и займы. В «Скоринг Бюро» он рассчитывается по шкале от 1 до 999 баллов, где ниже 727 — низкий уровень, 728–819 — средний, 820–882 — высокий и 883–999 — очень высокий; методология расчета и конкретные пороги могут различаться у разных бюро, поэтому рейтинги разных БКИ не стоит напрямую сопоставлять между собой.
Индекс Кармы устроен иначе: помимо кредитной истории он учитывает своевременность оплаты налогов, штрафов, платежей за ЖКУ, а также наличие исполнительных производств, залогов и признаков банкротства. Считается он по 10-балльной шкале и складывает более широкую картину финансового поведения человека, а не только его кредитную дисциплину.
Разница хорошо видна на цифрах: среди пользователей нашего сервиса 73% имеют кредитный рейтинг ниже 727 баллов, то есть формально попадают в низкую категорию, а крупнейший сегмент — почти половина базы — это значения ниже 500 баллов. А по индексу Кармы распределение куда более равномерное — от 22 до 28% пользователей в каждой из четырех категорий, от низкой до очень высокой.
Получается, что даже внутри одной категории кредитного рейтинга люди могут заметно различаться по другим параметрам финансовой дисциплины. Более широкий взгляд позволяет дать дополнительный контекст там, где один только кредитный рейтинг не отражает всей картины — например, если кредитная история человека не идеальна, но при этом у него нет просроченных обязательств по налогам, штрафам или коммунальным платежам.
— Где, на ваш взгляд, проходит грань между полезной прозрачностью и риском, что репутация превратится в инструмент необъективной оценки человека?
— Грань проходит там, где информация перестает помогать оценить конкретный риск и начинает претендовать на оценку человека целиком.
Например, в финансовой сделке действительно важно понимать, исполнял ли человек свои обязательства. Но из этого нельзя делать вывод, насколько он хороший сотрудник, ответственный родитель или надежный партнер. Финансовая репутация — это характеристика определенного поведения в определенном контексте, а не универсальная оценка личности. Поэтому использовать такие данные имеет смысл только там, где они действительно связаны с оцениваемым риском; особенно осторожно — в найме или аренде жилья, где подобная информация может существенно влиять на возможности человека.
Поэтому полезная прозрачность строится на нескольких принципах. Данные должны быть релевантны конкретной ситуации, человек должен понимать, что именно оценивается, а получатель — уметь объяснить, как информация повлияла на решение. Кроме того, у пользователя должна оставаться возможность проверить данные, исправить ошибку или добавить контекст — без этого любая система рано или поздно начнет ошибаться в чью-то пользу или во вред.
Правильная модель не говорит: «этому человеку нельзя доверять». Она говорит: «вот факты, которые могут быть значимы для конкретной сделки». Как только система начинает выдавать безапелляционный вердикт без объяснения причин и права на оспаривание, прозрачность превращается в дискриминационный инструмент, а не в инструмент управления риском.
По сути, это и есть разница между риск-менеджментом и избыточной проверкой: первый решает конкретную задачу и остается объяснимым, вторая — собирает данные просто на всякий случай, без ясной цели и без права человека на них повлиять.
— А что происходит с теми, у кого хорошей финансовой историей просто нет — самозанятыми, молодыми специалистами, людьми с нестабильным доходом?
— Такой риск есть, если строить систему примитивно: много данных — хороший человек, мало данных — плохой. Но отсутствие кредитной истории или стабильной зарплаты само по себе не негативный факт.
Молодой специалист может еще не пользоваться кредитами, самозанятый — получать нерегулярный, но достаточный доход, кто-то сознательно живет без заемных средств. Система в этих случаях просто знает о человеке меньше.
«Здесь стоит разделять отсутствие информации и наличие негативной информации — это разные состояния. Финансовая репутация не должна строиться только вокруг кредита и зарплаты, а подобный профиль — становиться единственным пропуском к жилью или работе. Он может быть дополнительным аргументом, но не безальтернативным фильтром, автоматически исключающим тех, кто живет за пределами стандартной банковской модели», — Александр Мельников.
— В США похожая модель добровольного раскрытия финансового профиля существует уже давно. Что из этого опыта применимо к российским реалиям?
— Модель добровольного раскрытия финансового профиля, которую в США давно реализует Credit Karma, в целом близка к тому, что делаем мы: человек сам смотрит на свои данные, лучше понимает, как они влияют на его финансовые решения, и сам решает, показывать ли их кому-то еще. В России этот механизм только начинает формироваться, но направление то же самое, и авторизация через Госуслуги уже дает удобную инфраструктуру доверия, которой в других странах приходится выстраивать отдельно.
Разница скорее в регуляторной среде вокруг найма и проверок. В США уже действует федеральный закон Fair Credit Reporting Act: если работодатель использует кредитный отчет при найме, он обязан заранее письменно уведомить кандидата, получить его согласие и — если решение не в пользу кандидата — дать ему возможность оспорить данные до того, как решение станет окончательным. В Великобритании похожая логика применяется точечно: в рамках Senior Managers and Certification Regime проверка финансовой добропорядочности обязательна только для руководящих позиций в банках, страховых компаниях и других регулируемых финансовых организациях, а не для всех сотрудников подряд.
В России регулирование использования подобных данных при найме устроено иначе и не сводится к отдельной модели, аналогичной американскому FCRA. Поэтому особенно важно, чтобы с самого начала эта практика строилась на нескольких простых принципах: проверка соразмерна должности, долги не становятся единственным критерием отказа, а кандидат заранее понимает, что и зачем у него запрашивают. Так рынок сможет пройти этот путь без части издержек, с которыми уже столкнулись за рубежом.
— Насколько остро сегодня стоит вопрос этики и приватности, и где должна проходить граница добровольности?
— Без доверия пользователей такой рынок не состоится. Принцип «человек сам решает, какие данные раскрыть» должен быть заложен в архитектуру продукта, а не только в пользовательском соглашении.
Настоящая добровольность — это когда человек понимает, какие данные передает, кому и зачем, и может выбрать состав информации: например, передать ограниченную справку или временный QR-код, а не постоянный доступ к профилю.
Главный тест на добровольность — что происходит при отказе. Если без раскрытия данных фактически нельзя снять квартиру или получить работу, это уже скрытое требование, а не свободный выбор. Запрашиваться должны только сведения, действительно нужные в конкретной ситуации, а отказ не должен трактоваться как признак неблагонадежности. Это базовое условие, при котором подобные сервисы вообще имеют право на существование.
— В каких сценариях раскрытие финансовой репутации приносит человеку реальную пользу?
— Реальная польза появляется там, где раскрытие снимает конкретную неопределенность для другой стороны. Пример — наем домашнего персонала: няни, сиделки, домработницы. Человек доверяет постороннему детей или доступ в свой дом, и подтвержденная финансовая дисциплина становится дополнительным аргументом наравне с опытом и отзывами.
Похожая логика может работать и в отдельных сценариях найма: кандидат сам может предоставить ограниченный набор подтвержденных сведений о своей финансовой репутации, не открывая работодателю доступ ко всему своему финансовому профилю. По данным исследования Сколково и «Скоринг Бюро», большинство опрошенных HR-руководителей считают, что оценка финансовой надежности могла бы быть частью проверки кандидата. При этом такая проверка должна быть связана с конкретными рисками должности, а не становиться универсальным фильтром для всех кандидатов.
Похожая картина — среди IT-фрилансеров: часть готова подтвердить надежность, если это дает конкурентное преимущество на долгосрочном проекте. А там, где раскрытие ничего не меняет в решении другой стороны, это просто лишний сбор данных.
— Если посмотреть на горизонт двух-трех лет, куда движется этот рынок?
— Финансовая репутация выйдет за пределы узкого кредитного сценария, но не превратится в один универсальный рейтинг человека — и это правильный путь. Скорее будут развиваться отдельные сценарии подтверждения доверия: в кредитовании — история обязательств, в аренде — другие ограниченные сигналы, в сделках между людьми — подтверждение конкретных фактов, а не доступ ко всему профилю.
Массовым стандартом станет не единый балл, а возможность безопасно и быстро подтвердить нужную информацию о себе — появится инфраструктура, где человек сам собирает подтвержденные данные и передает только нужную часть. Через два-три года финансовая репутация, вероятно, дополнит проверки в аренде, финансовых услугах и части P2P-сделок. Победит не тот сервис, который соберет больше всего данных, а тот, который даст человеку больше контроля над их раскрытием.
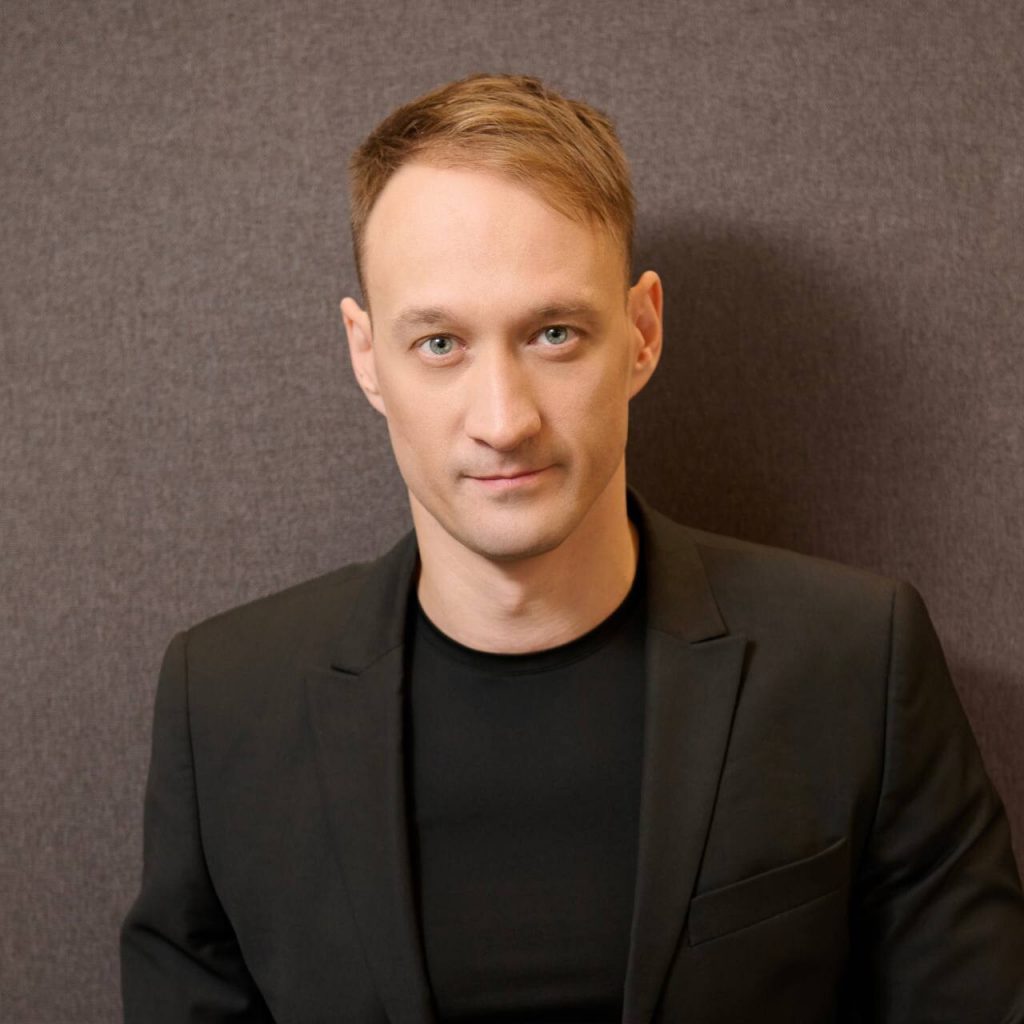
Александр Мельников, директор по продукту B2C-направления БКИ «Скоринг Бюро».
Беседовала Карина Лунёва