

Есть особый тип финансового стресса, знакомый почти каждому самозанятому. Это момент, когда деньги уже потрачены, а уведомление из приложения «Мой налог» только пришло. Парадоксально, но именно низкие налоговые ставки часто создают опасную иллюзию простоты: кажется, что четыре или шесть процентов — это почти незаметно. На практике же отсутствие финансовой дисциплины превращает даже небольшой налог в проблему.
Сегодня самозанятость перестает быть просто удобным налоговым режимом и постепенно становится настоящим экзаменом на личную финансовую зрелость. Но почему умение вовремя откладывать деньги внезапно оказалось важнее, чем способность больше зарабатывать, международный финансовый советник, кандидат экономических наук, доцент Мария Ермилова поделилась с изданием «О финансах и не только».
— В чем главное преимущество этого режима самозанятого?
— В России самозанятые работают через налог на профессиональный доход (НПД). При работе с физическими лицами налог составляет 4%, с юридическими лицами — 6%. Основное преимущество заключается в том, что не нужно платить обязательные страховые взносы, как у индивидуальных предпринимателей.
— Какие ошибки самозанятые совершают чаще всего?
— Одна из самых распространенных ошибок — сначала тратить деньги, а о налогах вспоминать только в конце месяца. И часто к этому моменту средств уже не остается. В связи с этим крайне важно откладывать налоги сразу после получения дохода.
— Как правильно это делать?
— Нужно следовать очень простому правилу: получили доход — сразу отложили 10% с запасом. Лучше хранить эти деньги на отдельном счете, чтобы не было риска случайно их потратить.
— Почему именно с запасом?
— Потому что бывают смешанные доходы: часть облагается по ставке 4%, часть — по ставке 6%. Кроме того, самозанятые иногда забывают учесть отдельные поступления. И, конечно, лучше немного переплатить, чем потом получить штраф.
— Насколько важно пользоваться официальными сервисами?
— Это крайне важно. При оплате необходимо использовать официальное приложение «Мой налог», поскольку оно автоматически считает налог, формирует чеки и показывает задолженность. Аналогично можно проводить платежи через банковское приложение, где оформлен счет самозанятого. Там также можно формировать чеки и получать уведомления о размере налога. Если чек не был сформирован, можно получить штраф.
— Насколько это рискованно скрывать часть доходов?
— Это плохая стратегия. Для того чтобы все расчеты были точными, необходимо честно фиксировать все доходы. Банки передают данные в ФНС, клиенты могут пожаловаться, и в итоге штрафы окажутся значительно выше той суммы, которую человек пытался сэкономить.
«При регистрации самозанятости можно оформить налоговый бонус в размере 10 тысяч рублей. Этот бонус автоматически снижает ставку налога: с 4% до 3%, а с 6% — до 4%. Это действительно помогает уменьшить налоговую нагрузку на старте», — Мария Ермилова.
— Какие сроки особенно важно контролировать?
— Начисление налога происходит до 12 числа, а уплата — до 28 числа следующего месяца. Лучше сразу поставить напоминание или подключить автоплатеж, чтобы избежать просрочек.
— Почему так важно разделять личные деньги и доходы от деятельности?
— Потому что учет становится намного проще и прозрачнее. Крайне важно разделять личные деньги, доходы от предпринимательской деятельности и налоги. Желательно использовать отдельные карты под разные задачи. Когда счета разделены, гораздо легче контролировать прибыль, расходы и налоговые обязательства.
— Это ошибка – воспринимать весь доход как «чистые деньги?
— Конечно. Нужно четко понимать: если человек заработал 100 тысяч рублей, это не означает, что вся сумма — его чистый доход. В зависимости от того, от кого поступили деньги, налог составит либо 4 тысячи рублей, либо 6 тысяч рублей. Соответственно, ориентироваться в расходах нужно уже на сумму 96 или 94 тысячи рублей.
— Есть ли ограничения у режима самозанятости?
— Да. Такой уровень налогообложения действует до дохода в пределах 2,4 миллиона рублей в год. Если лимит превышен, необходимо переходить на другую форму работы, например на ИП, где уже действуют иные налоговые ставки и правила.
— Какой главный совет вы бы дали самозанятым?
— Очень важно создать финансовую подушку безопасности минимум в размере трех-шести месяцев расходов. Тогда даже при временном снижении доходов человек сможет вовремя платить налоги, избежать долгов и чувствовать себя значительно спокойнее.
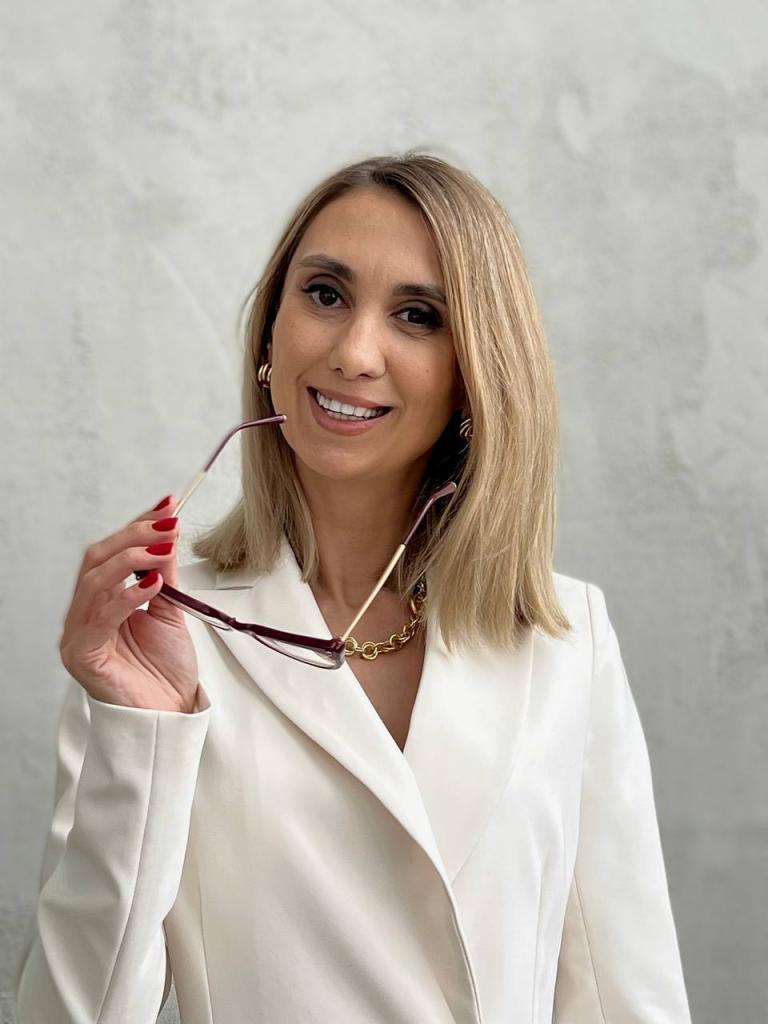
Мария Ермилова, международный финансовый советник, кандидат экономических наук, доцент.
Беседовала Дарья Лаврентьева