До конца 2021 года Банк России собирается закончить тестирование системы, а с 2022-го запустить в обращение в тестовом режиме “Цифровой рубль” – третий тип денег, имеющих хождение в Российской Федерации. О плюсах и минусах данного финансового инструмента – в нашем материале
ДЕНЬГИ ТРЕТЬЕГО ТИПА
Цифровой рубль – это, по сути, цифровой аналог привычных для нас всех наличных денег, сочетающий безусловную надежность и ликвидность «нала» с удобствами современных финансовых технологий.
Говоря о цифровом рубле, его часто сравнивают с криптовалютами, а также с обычными безналичными деньгами на счете в банке. И то и другое не совсем корректно.
Начнем с криптовалют. Их зачастую называют (и справедливо) «цифровыми деньгами», однако цифровой рубль не будет иметь к ним никакого отношения. Дело в том, что криптовалюты – это частные деньги, их выпуск осуществляется децентрализовано, и они используются в расчетах между теми участниками системы, которые готовы к этому (иными словами, продавцы вовсе не обязаны принимать их в оплату товаров, ими нельзя платить налоги, оплачивать коммунальные услуги и т.п.).
Эмиссия таких денег при этом никакими реальными активами не обеспечена, их стоимость зависит только от сиюминутного спроса и предложения – отсюда и гигантские скачки курсов биткойна и других криптовалют, что делает их весьма сомнительным инструментом не только для формирования сбережений, но и для расчетов по сделкам, имеющим длительный характер.
Цифровой же рубль относится к централизованным валютам, его эмитентом выступает Центральный банк. Он, как и обычная банкнота, является обязательством центрального банка перед его держателем. Эти обязательства обеспечены активами центрального банка (ценными бумагами на балансе, золотовалютными резервами, кредитами банковскому сектору и т.д.), они обязательны к приему в качестве оплаты на всей территории страны, их устойчивость обеспечивается государством.
Подобно банкнотам, каждая из которых имеет свой номер, «единицы» (токены) цифрового рубля будут идентифицироваться уникальным цифровым кодом. Другое дело, и изза этого, вероятно, и возникает путаница, что при реализации проекта цифрового рубля, возможно, будут задействованы технологии распределенных реестров (блокчейн), на которых базируются криптовалюты. Но это момент технический, к сути вопроса отношения не имеющий – газеты тоже печатаются на бумаге, но никто же не сравнивает их с бумажными деньгами.
ГОВОРИТЬ О ТОМ, ЧТО ЦИФРОВОЙ РУБЛЬ ПОЛНОСТЬЮ ЗАМЕНИТ НАЛИЧНЫЕ ДЕНЬГИ, РАСЧЕТНЫЕ СИСТЕМЫ В ТОРГОВЛЕ ИЛИ ДАЖЕ В БИЗНЕСЕ В ЦЕЛОМ, А ТАКЖЕ ПРИВЫЧНЫЕ ВСЕМ БАНКОВСКИЕ СЧЕТА И КАРТЫ, РАЗУМЕЕТСЯ, НЕ ПРИХОДИТСЯ, ПОСКОЛЬКУ У НОВОЙ РОССИЙСКОЙ ЦИФРОВОЙ ВАЛЮТЫ ТОЖЕ ЕСТЬ НЕДОСТАТКИ
Что касается также привычных для нас всех обычных безналичных денег (например, хранящихся на карточных счетах граждан или на расчетных счетах организаций), здесь тоже возникает некоторая путаница. Дело в том, что, строго говоря, это, в отличие от наличных денег, вовсе не обязательства государства в лице Центробанка. Как поясняет Банк России, на данный момент в России существует лишь два вида денег центрального банка: наличные, которыми могут пользоваться все граждане и организации, и безналичные, или электронные, которыми могут пользоваться только банки – это резервные (корреспондентские) счета коммерческих банков в центральном банке. Все остальные деньги в экономике производит банковский сектор. Иными словами, банковский счет – это обязательства банка перед клиентом, а не обязательства перед ним государства. Цифровой же рубль станет третьим типом централизованных денег, прямым обязательством государства перед его держателями. Во многих случаях это важно, в частности, если вам нужно проводить расчеты с контрагентами, проводя операции по счету в банке, о котором вы мало что знаете.
Создание прототипа платформы цифрового рубля намечено на декабрь 2021 года, а в январе 2022 года начнется разработка изменений в законодательство, необходимых для запуска проекта. Тестирование самого проекта планируется на 2022 год. После чего начнется постепенное его внедрение в повсеместный оборот, которое, по оценкам российских властей, займет порядка пяти лет.
МЕЖДУ НАЛОМ И БЕЗНАЛОМ
Впрочем, сравнение цифрового рубля с безналичными средствами в банке все же довольно уместно. Функционировать система будет через коммерческие банки – именно они станут посредниками между технологической платформой цифрового рубля (ее оператором будет Центробанк) и гражданами и организациями, которые этими электронными деньгами будут рассчитываться. Эмиссия цифрового рубля будет похожа на эмиссию наличных денег. Центробанк будет поставлять цифровой рубль на цифровой кошелек коммерческого банка в обмен на списание денег с корсчета. Если клиент пожелает обменять безналичные рубли на цифровой рубль, банк переведет цифровые деньги со своего цифрового кошелька на кошелек клиента.
Работать, с точки зрения пользователей, все будет довольно просто. Необходимо будет через электронное приложение любого банка, в котором у вас есть счет, завести себе электронный кошелек, данные которого будут храниться на платформе цифрового рубля в Центробанке. Такой кошелек может быть только один, но доступ к нему будет возможен через любое электронное приложение любого банка, в котором у вас есть счет. А дальше можно менять безналичные рубли со счета в банке на цифровые рубли в электронном кошельке – подобно тому, как вы это делаете через кассу кредитного учреждения с наличными деньгами.
О ВВЕДЕНИИ ЦИФРОВЫХ ВАЛЮТ ЗАЯВИЛИ МНОГИЕ СТРАНЫ. НАПРИМЕР, КИТАЙ СОБИРАЕТСЯ ВВЕСТИ СВОЙ ЦИФРОВОЙ ЮАНЬ УЖЕ К ОЛИМПИАДЕ-2022
Средствами с цифрового кошелька можно будет расплачиваться как обычными деньгами. Если речь о расчетах онлайн, через Интернет, то нужно подать заявку в банк через приложение, тот передаст эту заявку на платформу цифрового рубля – и средства будут перечислены.
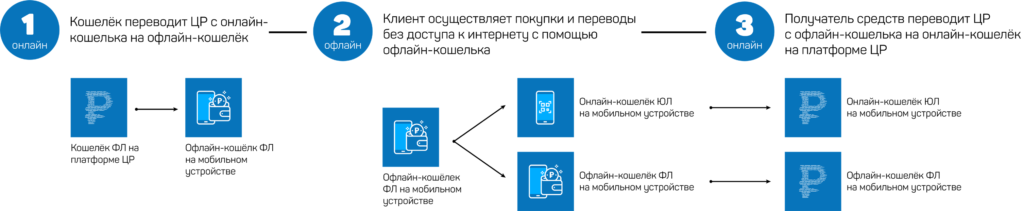
Но также – и это важнейшее отличие цифрового рубля от обычных безналичных расчетов – существует режим офлайн, делающий переводы аналогичными расчетами наличными. Работает он так. На мобильном устройстве устанавливается «цифровой кошелёк – 2» — офлайн-версия основного кошелька, привязанного к платформе ЦБ. На него можно переводить деньги с основного кошелька, а потом их использовать без доступа к Интернету. Например, отсканировав QR-код или установив связь через Bluetooth с аналогичным приложением на мобильном телефоне того, кому вы хотите сделать перевод, причем неважно, кто это – магазин, где вы совершаете покупку, или просто ваш друг, которому одалживаете деньги. А это уже полная аналогия передачи наличных из рук в руки.
Преимущества системы цифрового рубля очевидны. Прежде всего, он даст возможность заменить наличные в тех местах, в которых доступ к финансовым сервисам (или даже к Интернету) ограничен или отсутствует вовсе – а таких мест в нашей стране все еще довольно много. Еще один важный момент – он поможет и гражданам, и бизнесу, особенно малому, установить нормальную систему взаимных расчетов: переводы между физическими лицами будут бесплатными, а за переводы при оплате товаров и услуг комиссия будет не выше, чем в Системе быстрых платежей ЦБ (порядка 0,5%), что в разы меньше, чем эквайринговые комиссии.
Вместе с тем говорить о том, что цифровой рубль полностью заменит наличные деньги, расчетные системы в торговле или даже в бизнесе в целом, а также привычные всем банковские счета и карты, разумеется, не приходится, поскольку у новой российской цифровой валюты есть свои нюансы: деньги на электронном кошельке, скорее всего, не будут приносить прибыли, в отличие от банковского счета. О кредитных линиях и овердрафте говорить тоже не приходится. И, наконец, есть технические моменты. Как выглядят наличные деньги – знают все, эквайринг тоже довольно распространен. А то, что у вашего контрагента окажется гаджет с необходимыми приложениями – далеко не факт. Впрочем, это скорее вопрос времени.