

Мечтаете, чтобы ваш ребенок получил лучшее образование без финансовых трудностей? Тогда начинайте откладывать деньги уже сейчас! Даже небольшие, но регулярные накопления на резервный счет или в копилку могут превратиться в серьезную сумму к моменту поступления.
О том, как родителям подготовиться заранее и накопить на учебу без лишнего стресса, независимый финансовый советник Наталья Тимошкина рассказала газете «О финансах и не только».
— С чего и когда лучше всего начать накопление на обучение?
— Задумываться о накоплениях на образование детей рекомендуется как можно раньше, не дожидаясь выпускного возраста. Потому что за более длительный срок можно накопить необходимую сумму с комфортом, без экономии. Также на длительном горизонте более широкий выбор финансовых продуктов, которые не дадут инфляции сократить ваши сбережения, а, наоборот, преумножат их. Расскажу алгоритм формирования сбережений на обучение.
- Оцените стоимость будущего обучения. Для этого определите возможные варианты ВУЗов и узнайте текущую стоимость обучения в них. Это могут быть конкретные вузы, направления обучения или просто типы учебных заведений.
- Рассчитайте будущую стоимость обучения с учетом инфляции с помощью формулы сложного процента.
FV = PV * (1 + R) ^N
FV – будущая стоимость денег; PV – текущая стоимость денег, стоимость обучения за год сегодня, R – среднегодовая прогнозируемая инфляция (в десятичном формате, например, 0.05 для 5%), N – количество лет до поступления.
Пример расчета обучения стоимостью 300 000 руб. через 10 лет. Среднегодовая инфляция – 10%. FV = 300000 * (1 + 0.1) ^ 10 = 778 122,738
Умножьте будущую стоимость обучения за год на количество лет обучения.
- Определите срок до начала обучения. Это позволит рассчитать, сколько нужно откладывать ежемесячно.
- Проанализируйте свои текущие доходы и расходы, чтобы выделить сумму, которую вы сможете откладывать ежемесячно, не ограничивая семью в необходимых тратах.
- Выберите инструменты для накопления: банковский вклад/накопительный счет, инструменты фондового рынка, рекомендую через индивидуальный инвестиционный счет для получения налоговых льгот, что увеличивает доходность инвестиций, программы накопительного страхования жизни (НСЖ).
- Раз в год пересматривайте свой инвестиционный портфель. Учитывайте изменения в доходах, расходах, стоимости обучения и рыночной ситуации.
— Как не поддаться соблазну потратить накопленное на другие цели?
— Чтобы не поддаться соблазну потратить накопленное на другие цели настройте автоматический перевод средств на накопительный счет или инвестиционный брокерский счет.
— Куда лучше распределить средства, если ребенок передумал учиться или выбрал бесплатное образование?
— Если ребенок передумал учиться или выбрал бесплатное образование, рекомендую накопленные средства оставить в финансовых инструментах и дальше преумножать, для того чтобы в дальнейшем их потратить под адресный запрос ребенка на важное событие, например, покупка квартиры, открытие своего бизнеса.
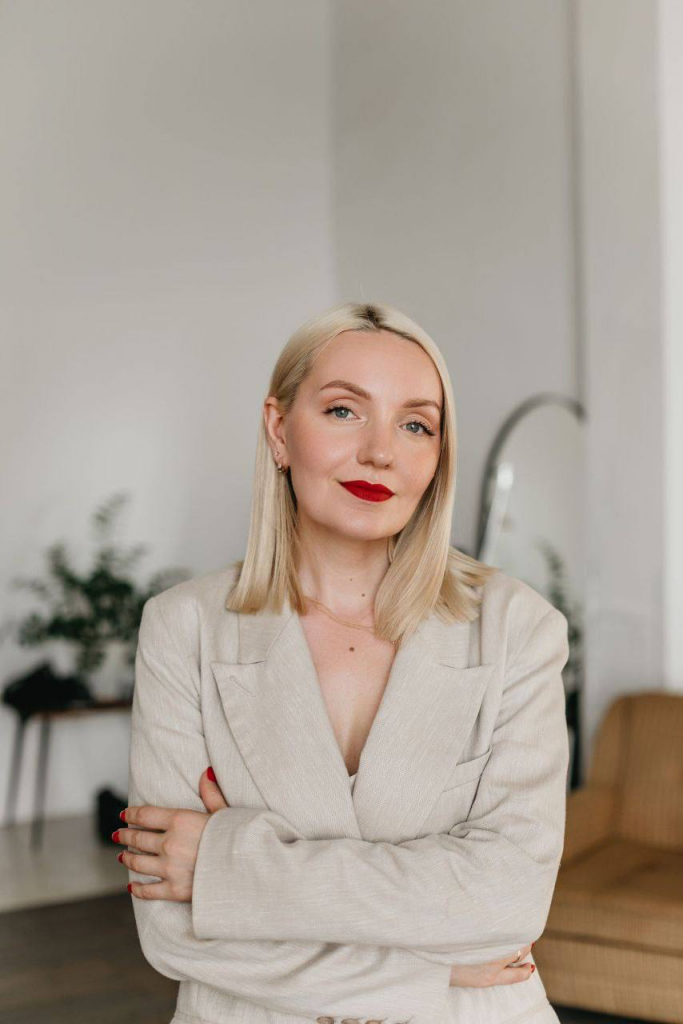
Наталья Тимошкина, независимый финансовый советник. Специалист по личным и семейным финансам. Волонтер финансового просвещения Ассоциации развития финансовой грамотности. Лектор Российского общества «Знание». Соавтор книги «Заряди свой кошелек. Как достичь успеха в личных финансах».
Беседовала Карина Лунёва