

Все помнят крылатую фразу из мультфильма «Простоквашино»: сначала бегаешь, чтобы сфотографировать, а потом, чтобы фотографию эту отдать. В финансах логика похожая: сначала мы думаем, как заработать капитал, а потом — как его сохранить и защитить.
О том, что на самом деле означает «сохранить капитал», и какие ошибки чаще всего совершают инвесторы, издание «О финансах и не только» побеседовало с независимым финансовым советником, кандидатом технических наук и членом СРО «Национальная ассоциация специалистов финансового планирования» Ришатом Кулыевым.
— Что означает «сохранить капитал»?
— Если говорить об активах в виде денежных средств, то защита от кражи решается хранением в надежном финансовом институте. Сложнее обстоят дела с сохранением покупательской стоимости актива: со временем деньги дешевеют.
Инфляция — это экономическое явление. Причем работает она тоже по принципу сложного процента. Можно хранить деньги в надежном банке, но через год потерять покупательскую стоимость этих средств.
Например, у нас есть 300 тыс. рублей. И допустим, годовая инфляция составляет 10%. Если с этими деньгами «ничего не делать», то через 3 года их покупательская стоимость будет равна примерно 295,4 тыс. рублей при условии, что инфляция все три года одинаковая.
— Как человеку без экономического образования почувствовать реальную инфляцию в своем кошельке, а не в цифрах статистики?
— Росстат и другие официальные источники регулярно публикуют данные об уровне инфляции. Вопросом ее поддержания на нужном уровне, так называемый «таргет по инфляции», занимается и Банк России. Но обывателю эти цифры зачастую кажутся эфемерными, не связанными с реальной жизнью.
— Как мы ощущаем инфляцию?
— Когда на ту же сумму год назад мы могли купить большее количество единиц товара, чем сейчас. Это происходит из-за того, что цены растут. Бывает, что на некоторые виды товаров цены растут быстрее рынка, то есть среднерыночного уровня инфляции. Например, бензин: в течение 2025 года повышение стоимости топлива было 5–6 раз.
— Что для этого нужно делать, чтобы «сохранить капитал»?
— Чем напряженнее социальная и политическая ситуация, тем больше волатильности на рынках и тем актуальнее для граждан поиск ответа на вопрос: «каким способом можно сохранить личный капитал?».
Если говорить про покупательскую стоимость капитала, то его «сохранение» означает: обеспечить доходность не ниже среднерыночной инфляции. При этом важное значение имеют срок, в течение которого нужно обеспечить защиту капитала, доходность и риск.
Все мы знаем, что чем выше доходность, тем выше и уровень риска. И каждый из нас по-разному относится к риску потери покупательской способности капитала. Все это определяет выбор финансовых инструментов, которые целесообразно использовать для данной задачи.
Например, если речь идет о краткосрочном периоде до 5 лет, то такие инструменты, как акции, могут формировать большой риск для нашего капитала. И здесь больше подойдут такие консервативные инструменты, как банковские вклады, облигации первоклассных эмитентов, фонды. Доходность у них может быть ниже, чем у акций, но зато она гораздо стабильнее. Собственно, это и есть решение задачи «сохранить»!
В среднесрочном и долгосрочном периоде 5–10–15 лет колебания курсов акций сглаживаются, и в портфель можно включать больше высокорисковых инструментов. Но, как принято в отрасли, каждый эмитент должен занимать не более 5% от портфеля.
Если доходность ниже инфляции — вы теряете деньги, даже если сумма на счете растет
— Есть универсальное правило: «100 минус возраст» — это процент акций в портфеле. Вы с этим согласны? Как на самом деле должна выглядеть простая, но эффективная структура капитала для семьи?
— Формула «100 минус возраст» для количества акций в портфеле отражает тенденцию к снижению доли рисковых инструментов с возрастом, когда энергии и сил становится меньше, и, соответственно, отношение к риску тоже меняется в более консервативную сторону. С этим нельзя не согласиться.
Но универсальных стратегий и структур, конечно, не бывает. Здесь все зависит от срока портфеля, размера капитала и риск-менеджмента самой семьи. Общей рекомендацией сохранения стоимости портфеля будет «не держать все яйца в одной корзине», то есть диверсификация.
— Что это означает на практике?
— Портфель из 10 эмитентов будет менее подвержен риску, чем портфель из 3 эмитентов. Это доказано математически. Неподготовленному человеку, скорее всего, будет сложно заниматься анализом эмитентов, поэтому для начала можно формировать свой портфель фондами. В нем состав эмитентов и их доля выбираются профессиональными управляющими, которые отвечают за эффективность фонда.
«Для больших капиталов уже может иметь значение диверсификация по валютам и странам. Для этого нужно формировать соответствующую финансовую инфраструктуру, а также проводить налоговую оптимизацию», — Ришат Кулыев.
— Как часто нужно пересматривать свою стратегию сохранения?
— Продолжая предыдущую мысль по формированию портфеля с учетом приемлемого риска, хочу отметить, что пересмотр структуры портфеля рекомендуется проводить ежегодно. Если портфель состоит из фондов, то нужно проводить анализ их влияния и перспектив. При необходимости снижать долю этого фонда в портфеле. В целом, независимо от структуры портфеля, рекомендуется такую ребалансировку проводить совместно с инвестиционным советником.
— Назовите три самые грубые и распространенные ошибки, которые люди допускают, пытаясь защитить свои деньги от инфляции.
— Как правило, многие руководствуются привычкой и несут деньги в банк. Потому что банк — это надежно и там начисляются проценты. Как правило, денежные средства хранятся во вкладах и на накопительных счетах. В целом, в период высокой ключевой ставки это было оправданно: доходность в этих консервативных инструментах была сопоставима с инфляцией, либо превышала ее. Однако в общем случае доходность накопительных счетов уступает инфляции.
Самой распространенной ошибкой является попытка получить сверхдоходы, игнорируя риск. Например, покупка в портфель высокодоходных облигаций с низким рейтингом или акций без учета своего риск-профиля, общего риска портфеля и анализа эмитентов.
Другой ошибкой может быть ситуация, когда гражданин, имея краткосрочные финансовые цели, использует программу накопительного страхования жизни (НСЖ), не осознавая, что инструмент предполагает фактически замораживание средств на долгосрочный период. В процессе действия договора возможны ситуации, когда у владельца полиса может ухудшиться финансовое состояние, но, несмотря на это, он обязан проводить регулярные взносы. При этом денежные средства вывести сложно, поскольку досрочное расторжение договора предполагает высокие штрафы. Также штрафы предусмотрены за пропуск срока внесения очередного платежа.
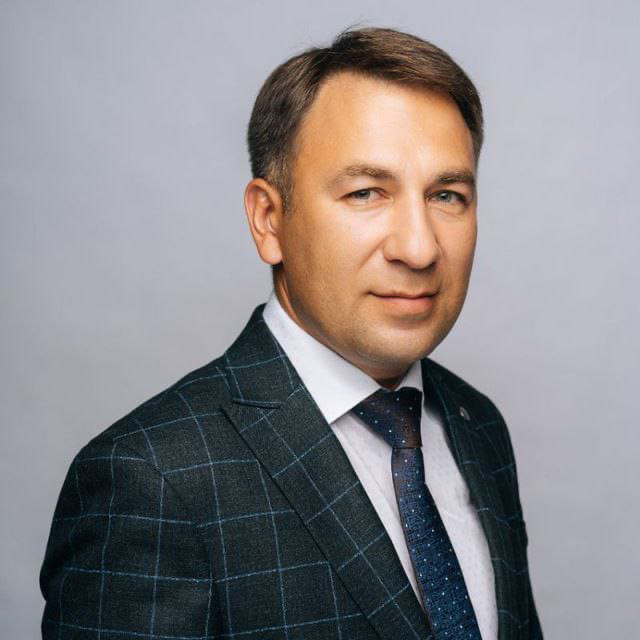
Ришат Кулыев, независимый финансовый советник, кандидат технических наук, член СРО «Национальная ассоциация специалистов финансового планирования».
Беседовал Евгений Антонов